
Die Aktienmärkte starten nahe ihren Höchstständen in den September. Doch das Umfeld wird anspruchsvoller: Die Inflation im Euroraum steigt, Öl kostet wieder mehr als 92 US-Dollar und die Renditen globaler Staatsanleihen erreichen den höchsten Stand seit 2008.
Damit beginnt der Börsenherbst nicht mit einem Wachstumsschock, sondern mit einer Neubewertung des Inflations- und Zinsrisikos.
Die Inflation ist zurück
Die Verbraucherpreise im Euroraum stiegen im August um 3,3 % gegenüber dem Vorjahr – so stark wie seit fast drei Jahren nicht mehr.
Gleichzeitig sank die Kerninflation überraschend auf 2,4 %, die Dienstleistungsinflation auf 3,0 %. Der aktuelle Preisschub geht damit bislang vor allem von Energie und anderen Rohstoffen aus. Eine breite Überhitzung der europäischen Wirtschaft ist nicht zu erkennen.
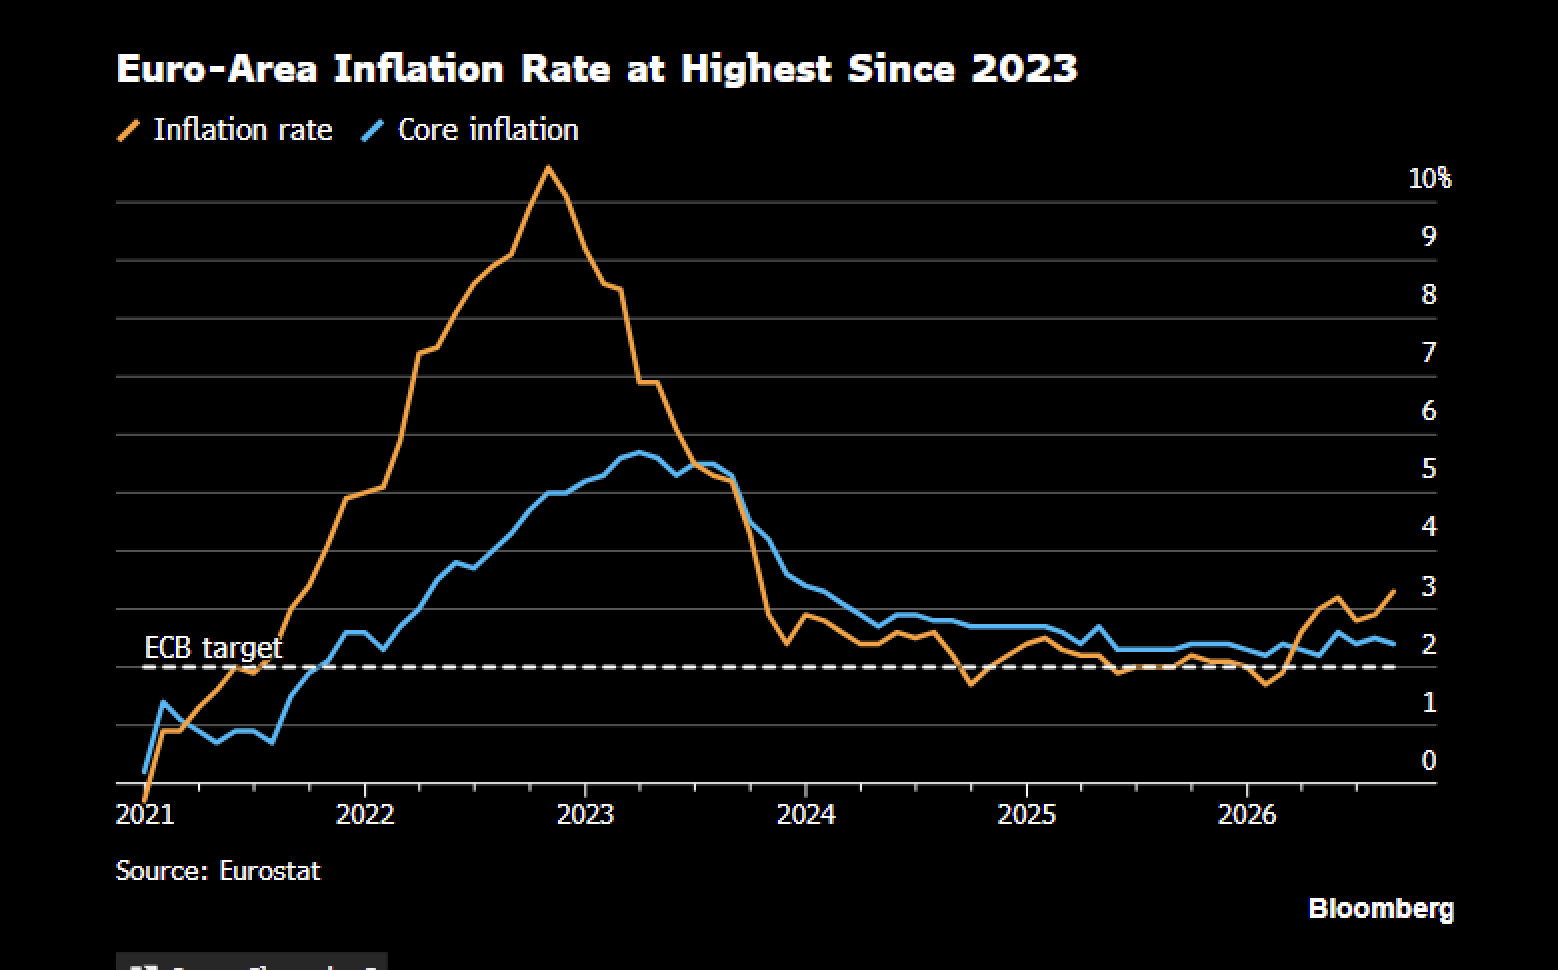
Gesamt- und Kerninflation im Euroraum seit Januar 2021. Quelle: Eurostat, Bloomberg.
Für die Europäische Zentralbank reicht der Anstieg dennoch zum Handeln. Eine Zinserhöhung um 0,25 Prozentpunkte am 10. September ist an den Märkten vollständig eingepreist. Der Einlagensatz würde damit auf 2,5 % steigen.
Hormus hält den Ölmarkt unter Spannung
Die Lage in der Straße von Hormus hat sich erneut verschärft. Zwei Supertanker wurden beim Verlassen des Persischen Golfs von Projektilen getroffen. Brent-Rohöl stieg daraufhin auf mehr als 92 US-Dollar je Barrel.
Die Öltransporte durch die Meerenge hatten sich gerade erst vorsichtig erholt. Neue Angriffe zeigen, wie störanfällig eine der wichtigsten Energierouten der Welt bleibt.
Ein länger anhaltender Ölpreisschub würde nicht nur Benzin und Diesel verteuern. Über Transport, Logistik, Verpackungen und Düngemittel erreicht er auch andere Gütergruppen.
Nach der Energie steigen die Agrarpreise
Auch wichtige Agrarrohstoffe werden wieder teurer. Europäischer Mahlweizen erreichte Ende August mit rund 250 Euro je Tonne den höchsten Stand seit drei Jahren.
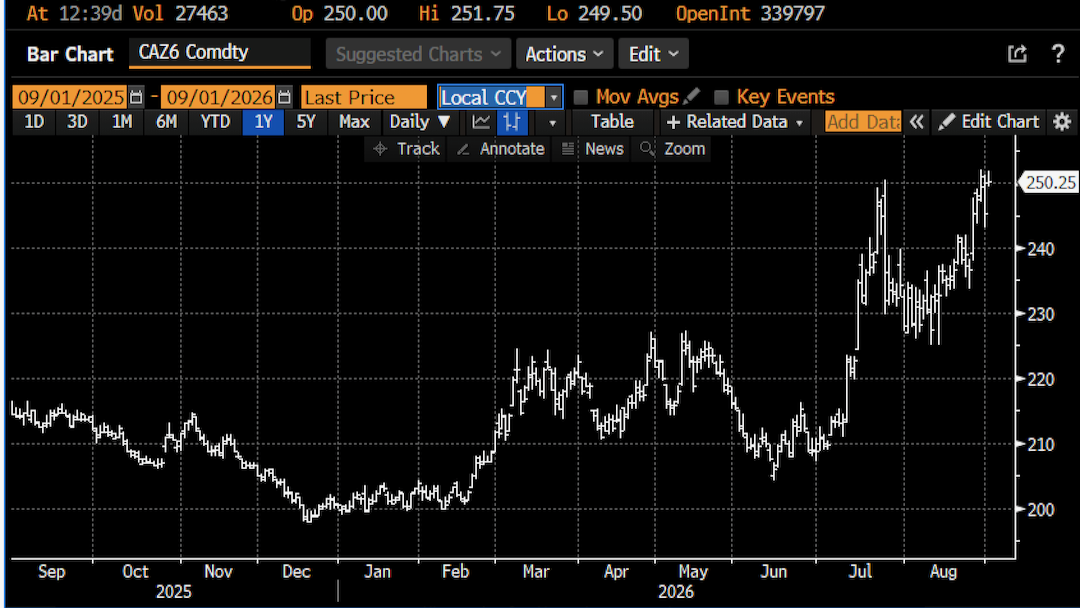
Preisentwicklung europäischer Mahlweizen: aktiver Terminkontrakt auf europäischen Mahlweizen an der Euronext Paris, September 2025 bis August 2026. Quelle: Bloomberg.
Seit dem Tief im Dezember ist der Preis um rund 26 % gestiegen. Angriffe auf ukrainische Hafeninfrastruktur erschweren die Exporte über das Schwarze Meer. Trockenheit belastet wichtige Anbauregionen, während höhere Energie-, Transport- und Düngemittelkosten die Produktion verteuern.
Steigende Weizenpreise erreichen die Verbraucher erst mit Verzögerung. Sie können jedoch Mehl, Backwaren und Futtermittel verteuern – und damit später auch Fleisch- und Milchprodukte.
Sollten Energie und Lebensmittel gleichzeitig über längere Zeit teurer werden, könnte sich der bisherige Rohstoffschock zu einem breiteren Inflationsproblem entwickeln.
Der Anleihemarkt reagiert bereits
Während die Notenbanken noch über ihre nächsten Schritte beraten, verschärft der Kapitalmarkt die Finanzierungsbedingungen schon heute.
Die Rendite eines globalen Staatsanleihenindex stieg auf 3,72 % und damit auf den höchsten Stand seit 2008. US-Staatsanleihen mit 30 Jahren Laufzeit rentieren wieder oberhalb von 5 %. Auch in Europa und Japan steigen die langfristigen Finanzierungskosten.
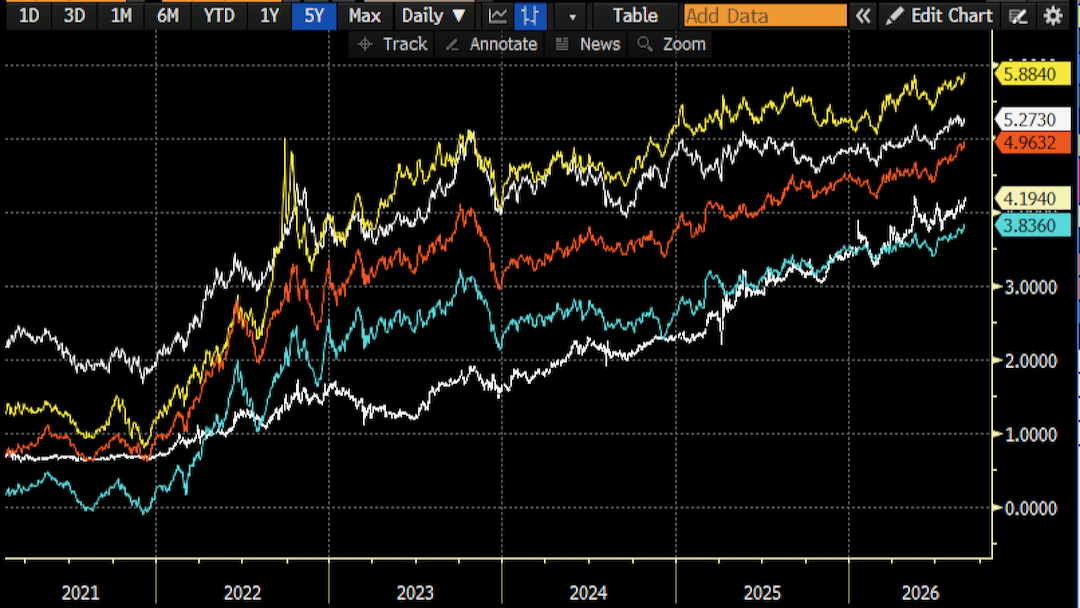
Renditen 30-jähriger Staatsanleihen im internationalen Vergleich: Großbritannien (gelb), USA (weiß), Frankreich (orange), Japan (beige) und Deutschland (blau), Februar 2021 bis 1. September 2026. Aktuelle Renditen: Großbritannien 5,88 %, USA 5,27 %, Frankreich 4,96 %, Japan 4,19 % und Deutschland 3,84 %. Quelle: Bloomberg.
Dahinter stehen neben der Inflation hohe Staatsdefizite und ein wachsendes Angebot neuer Anleihen. Gleichzeitig benötigen Technologieunternehmen enorme Summen für Rechenzentren, Chips und Energieinfrastruktur. Staaten und Unternehmen konkurrieren dadurch stärker um Kapital.
Das bleibt nicht ohne Folgen für Aktien: Steigende Renditen verteuern die Finanzierung und senken den heutigen Wert zukünftiger Unternehmensgewinne.
Der Spielraum wird enger
Die Unternehmensgewinne haben zuletzt positiv überrascht und bleiben eine wichtige Stütze der Aktienmärkte. Auch künstliche Intelligenz eröffnet erhebliche Produktivitätschancen. Die Erwartungen sind inzwischen jedoch hoch, während mehrere Risiken gleichzeitig zunehmen:
- Geopolitik: Die Konflikte im Nahen Osten und in der Ukraine gefährden wichtige Lieferwege und erhöhen das Risiko neuer Energie- und Rohstoffschocks.
- Zinsen: Steigende kurz- und langfristige Zinsen verteuern Finanzierungen, bremsen Investitionen und erhöhen den Bewertungsdruck auf Aktien.
- Inflation: Höhere Energie- und Agrarpreise belasten die Kaufkraft, können die Konsumnachfrage dämpfen und die Notenbanken zu einer länger restriktiven Geldpolitik zwingen.
- Politik: Anstehende Wahlen – etwa die Landtagswahlen in Deutschland sowie die US-Zwischenwahlen im November – können die politische Unsicherheit und die Marktvolatilität erhöhen.
- Staatsdefizite: Hohe Haushaltsdefizite und das wachsende Angebot neuer Staatsanleihen treiben die Finanzierungskosten und erhöhen den Druck auf die globalen Anleihemärkte.
Im TimmInvest Europa Plus Fonds gehen wir deshalb defensiv in den Börsenherbst. Wir bleiben an den Chancen europäischer Aktien beteiligt, halten die wirtschaftliche Aktienquote aber bewusst niedrig und verfolgen die Marktbewegungen sehr genau.
Nach dem starken Börsenverlauf der vergangenen Monate zählt nicht nur das Renditepotenzial. Ebenso wichtig ist die Widerstandsfähigkeit des Portfolios, falls mehrere dieser Risiken gleichzeitig wirksam werden.
Ich wünsche Ihnen einen erfolgreichen Start in den September.
Thomas Timmermann

Am 12. September 2026 freue ich mich, auf dem Anlegertag Düsseldorf meinen aktuellen Marktausblick zu präsentieren.
Unter dem Titel „Europa als Core-Investment – Chancen nutzen, Risiken begrenzen“ zeige ich, warum Europa nach Jahren der Underperformance wieder stärker in den Fokus internationaler Investoren rückt. Außerdem erläutere ich den Core-Satellite-Ansatz und wie sich Renditechancen mit einem konsequenten Risikomanagement verbinden lassen.
Im Mittelpunkt stehen die aktuellen Entwicklungen an den europäischen Kapitalmärkten sowie ein Einblick in die tägliche Steuerung des TimmInvest Europa Plus Fonds.
Ich freue mich auf viele interessante Gespräche und den persönlichen Austausch.
TimmInvest Europa Plus Fonds (alle Anteilklassen)
Stand: 1. September 2026, 13:28 Uhr
Fondsvolumen: 17.257.643 € zum 31. August 2026
Das Overlay wurde zu Beginn dieser Woche noch defensiver ausgerichtet. Dies erfolgte über die kontinuierliche Anpassung der Seitwärtspositionen auf den EURO STOXX 50. Da der Fonds inzwischen mehr als 1 % innerhalb der Absicherungszone liegt, sinkt die mathematische Aktienquote automatisch. Mit weiter fallenden Märkten würde die Absicherungswirkung entsprechend zunehmen.
Der Beginn der Absicherungszone liegt aktuell bei 654,46 Punkten und damit über dem aktuellen Niveau des STOXX Europe 600. Er entspricht dem durchschnittlichen Basispreis der über die Eurex erworbenen Put-Optionen.
Die mathematische Aktienquote beträgt derzeit rund 35,40 %. Der Fonds bleibt damit an weiteren Kurschancen beteiligt, während die Absicherung bei fallenden Märkten zunehmend wirkt.
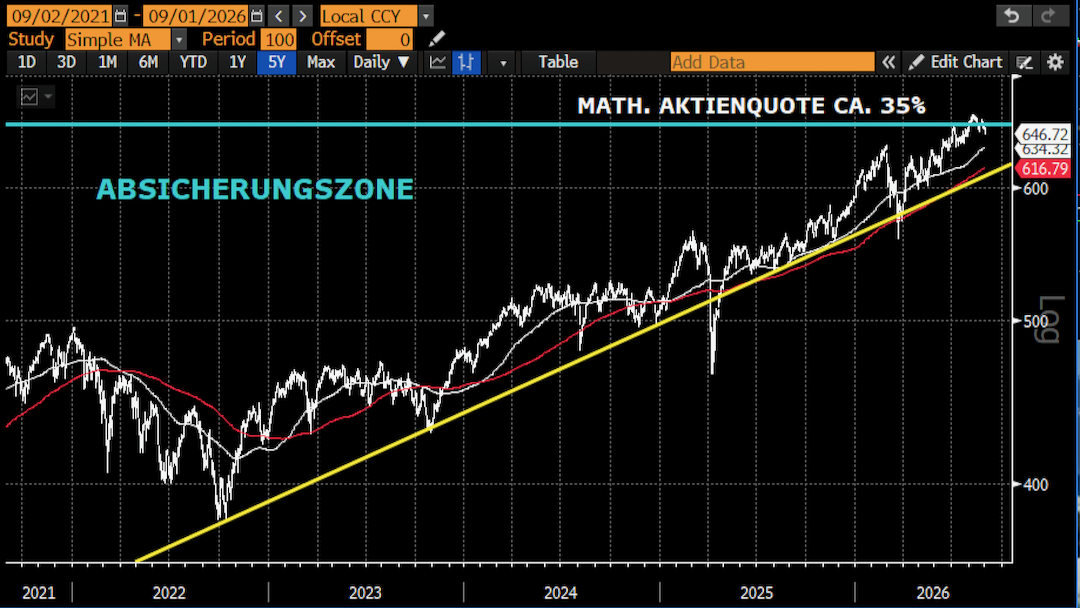
STOXX Europe 600, Absicherungszone und mathematische Aktienquote. Quelle: Bloomberg, TimmInvest.
Fonds- und Risikoparameter
- Aktienbestand vor Berücksichtigung der Derivatepositionen: ca. 93,50 %
- Mathematische Aktienquote einschließlich Derivatepositionen: ca. 35,40 %
- VaR-Auslastung: 45,14 %
Vergleich: reiner Aktienfonds 100 %, Geldmarkt 0 %. Quelle: Universal Investment - Volatilität über 360 Tage: Fonds 5,36 %, STOXX Europe 600 13,41 %
Quelle: Bloomberg
Die Absicherungsstrategie wird fortlaufend an das jeweilige Marktniveau angepasst. Sie verursacht laufende Kosten und zielt darauf ab, Verluste zu begrenzen, kann diese jedoch nicht vollständig ausschließen.
Hinweis zur steuerlichen Behandlung
Der TimmInvest Europa Plus Fonds ist steuerlich als Aktienfonds klassifiziert. Bei Privatanlegern greift grundsätzlich die gesetzliche Teilfreistellung von 30 Prozent, sodass nur 70 Prozent der Erträge der Besteuerung unterliegen. Bei Einzelaktien, Festgeld und klassischen Rentenfonds werden die Erträge grundsätzlich vollständig berücksichtigt. Die steuerliche Abwicklung erfolgt automatisch über die depotführende Stelle. Die individuelle steuerliche Behandlung hängt von den persönlichen Verhältnissen ab und kann sich künftig ändern.
Fondspräsentation
Hier geht es zur aktuellen Präsentation der beiden Anteilklassen des TimmInvest Europa Plus Fonds:
Noch Fragen?
In unserem Fragen-&-Antworten-Katalog (FAQ) finden Sie ausführliche Antworten auf die häufigsten Fragen rund um den TimmInvest Europa Plus Fonds – von der Investmentphilosophie und dem aktiven Risikomanagement über Kosten, Steuern und Ausschüttungen bis hin zur mathematischen Aktienquote sowie den aktuellen Risiko- und Performancekennzahlen.
Nicht jede Frage lässt sich jedoch in einem FAQ beantworten. Wenn Sie sich persönlich über den TimmInvest Europa Plus Fonds informieren oder sich mit mir über unsere Investmentstrategie austauschen möchten, freue ich mich auf Ihre Nachricht.
E-Mail Thomas Timmermann: thomas.timmermann@timminvest.com
TimmInvest Europa Plus Fonds AK P (Anteilklasse P)
WKN: A2QCXX ISIN: DE000A2QCXX0
Verwaltungsgebühr: 1,00 % p. a.
Ausgabeaufschlag: 0 %
Jährliche Ausschüttung vor Weihnachten: 5.12.2025: €4,50 – 16.12.2024: €3,50 – 15.12.2023: €3,50 – 15.12.2022: €3,00 – 15.12.2021: €4,00.
Anteilwert AK P
03.12.2025: €115,14
04.12.2025: €110,82 (nach Ausschüttung von €4,50)
30.12.2025: €111,52
Aktuell:
28.08.2026: €118,79
31.08.2026: €118,49
Quelle: Universal Investment
TimmInvest Europa Plus Fonds AK I (Anteilklasse I)
WKN: A3DQ2V ISIN: DE000A3DQ2V1
Strategie: Identisch mit der Anteilklasse P – gleiches Portfolio, gleiche Absicherungsstrategie.
Verwaltungsgebühr: 0,50 % p. a.
Ausgabeaufschlag: 0 %
Ausschüttung: Thesaurierend – keine Auszahlung.
Mindestanlagesumme: 10.000 €
Die Anteilklasse I steht institutionellen Investoren und Privatanlegern gleichermaßen offen. Für spätere Zukäufe gilt keine Mindestanlage.
Anteilwert AK I
30.12.2025: €121,35
Zuletzt:
28.08.2026: €129,65
31.08.2026: €129,33
Quelle: Universal Investment