
Nach den amerikanischen Zwischenwahlen atmet Europas Aktienmarkt auf. Der STOXX Europe 600 gewinnt am Mittwochmittag rund 1,45 Prozent. Die wichtigste Nachricht dahinter: Die Checks and Balances in den USA scheinen doch noch zu funktionieren.
Die Demokraten haben beide Kammern des Kongresses gewonnen. Trump hat das Ergebnis akzeptiert und eine Zusammenarbeit mit der Opposition in Aussicht gestellt. Die befürchtete Eskalation ist zunächst ausgeblieben. Dass schon dies für Erleichterung sorgt, sagt einiges über die vergangenen Jahre.
Trump bleibt. Die freie Hand nicht.
Natürlich bleibt Trump noch gut zwei Jahre Präsident. Seine eigenwillige Art, Politik zu machen, wird die Welt weiter in Atem halten. Gerade außen- und handelspolitisch verfügt er weiterhin über erhebliche Macht.
Innenpolitisch ist er jedoch stark angezählt. Wenn der neue Kongress im Januar zusammentritt, kann seine Partei Gesetze nicht mehr allein durch beide Kammern bringen. Trump wird stärker auf Widerstand, Untersuchungen und die Notwendigkeit zum Kompromiss treffen. Die Demokraten können ihn bremsen. Seine Vetomacht können sie allerdings nicht einfach überwinden.
Gleichzeitig beginnt der Wahlkampf für 2028. Die Demokraten haben Rückenwind und jüngere Politiker, die auch außerhalb ihrer Hochburgen überzeugen. James Talaricos Erfolg in Texas zeigt das. Ihre nächste große Herausforderung werden die Vorwahlen: Aus unterschiedlichen politischen Strömungen muss eine überzeugende Alternative zum omnipräsenten Präsidenten entstehen. Die Chance ist da. Genutzt ist sie noch nicht.
Die Börse hofft. Europas Regierungen bleiben skeptisch.
Für Europas Unternehmen eröffnet die Wahl neue Möglichkeiten. Wer unter Zöllen, handelspolitischen Drohungen und der Bevorzugung amerikanischer Interessen gelitten hat, könnte von anderen politischen Akzenten profitieren. Schon mehr Berechenbarkeit wäre ein Fortschritt für Unternehmen, die über Jahre investieren müssen.
Dabei werden die Karten zwischen den Unternehmen neu gemischt. Wer auf weitere Deregulierung gesetzt hat, muss seine Erwartungen überprüfen. Wer unter Trumps Eingriffen gelitten hat, darf auf Entlastung hoffen. Der Wahlsieg ist kein pauschales Kaufsignal. Für Europa könnte er aber die Chance eröffnen, gegenüber den bisherigen Profiteuren der amerikanischen Politik wieder Boden gutzumachen.
Auch sinkende amerikanische Anleiherenditen helfen. Ein Präsident ohne eigene Kongressmehrheit kann schwerer weitere große Steuersenkungen und Ausgabenprogramme auf Kredit durchsetzen. Weniger zusätzliche Verschuldung könnte den Druck auf die Renditen begrenzen. Die Märkte setzen darauf, dass gegenseitige Kontrolle extreme politische Entscheidungen erschwert.
Europas Regierungen sind vorsichtiger. Ein innenpolitisch geschwächter Präsident muss außenpolitisch nicht zurückhaltender werden. Er könnte gerade dort Erfolge erzwingen wollen, wo ihm der Kongress weniger im Weg steht. Besonders sein weiteres Vorgehen gegenüber Iran wird zeigen, welche Richtung er einschlägt.
Ich sehe weiterhin Chancen auf bessere transatlantische Beziehungen. Aber Europa wäre schlecht beraten, seine wirtschaftliche und politische Eigenständigkeit jetzt wieder auf amerikanische Versprechen zu bauen.
Vier Prozent Inflation bleiben vier Prozent
Die Kriege in der Ukraine und mit Iran gehen weiter. Die Inflation im Euroraum steigt nach der ersten Schätzung im Oktober auf vier Prozent – doppelt so hoch wie das EZB-Ziel. Die Kernrate bleibt zwar bei 2,5 Prozent. Der jüngste Preisschub konzentriert sich damit weiterhin vor allem auf Energie. Trotzdem steht eine weitere Zinserhöhung im Dezember im Raum.
Die Börse feiert politische Entlastung. Europas Unternehmen müssen weiter mit teurer Energie und hohen Finanzierungskosten wirtschaften.
Die Hoffnung auf bessere Politik ist berechtigt. Einen wirtschaftlichen Aufschwung haben wir damit noch nicht gewonnen.
Neue Mehrheiten, alte Schulden
Ein Problem verbindet Republikaner und Demokraten: Die USA haben rund 40 Billionen Dollar Bundesschulden.
Für den historischen Vergleich zählt das Verhältnis zur Wirtschaftsleistung. Die beim Publikum gehaltenen US-Bundesschulden – also ohne Schulden bei staatlichen Konten – erreichen wieder rund 100 Prozent des Bruttoinlandsprodukts. Damit nähert sich die Quote dem Nachkriegshoch von rund 106 Prozent im Jahr 1946. Heute allerdings ohne eine mit dem Zweiten Weltkrieg vergleichbare Mobilisierung der gesamten amerikanischen Wirtschaft.
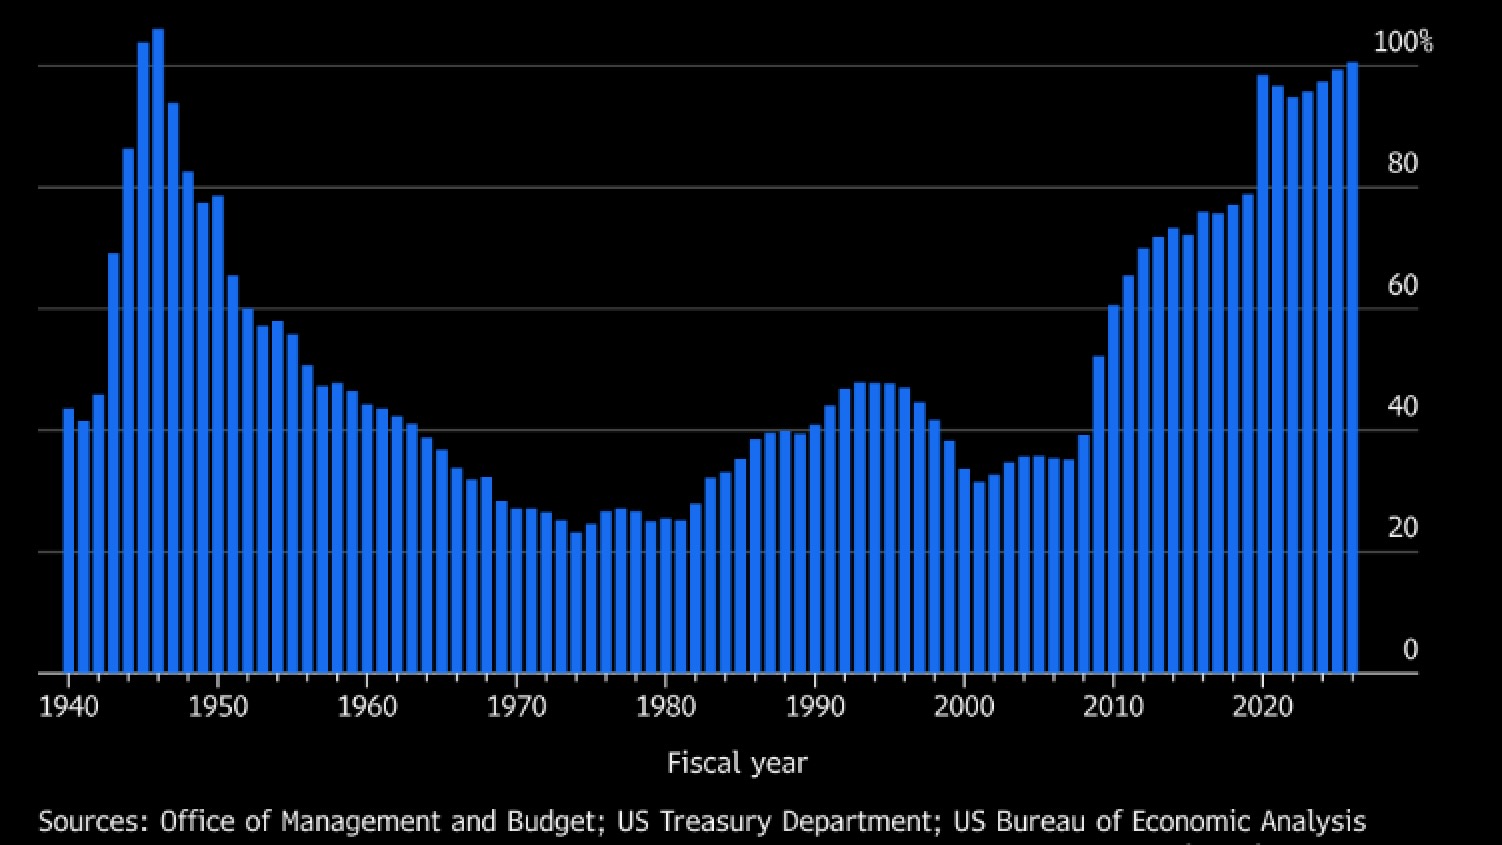
Beim Publikum gehaltene US-Bundesschulden in Prozent des Bruttoinlandsprodukts, Haushaltsjahre 1940–2026. Quelle: Bloomberg; OMB, US Treasury Department und BEA.
Auch in wirtschaftlich guten Jahren haben die USA hohe Defizite zugelassen. Ein finanzielles Polster für schlechtere Zeiten ist daraus nicht entstanden.
Gleichzeitig verlangen die Menschen mehr Kaufkraft, bezahlbares Wohnen und bessere soziale Absicherung. Zu Recht fragen sie, was ihnen eine wachsende Wirtschaft bringt, wenn das tägliche Leben immer schwerer zu bezahlen ist. Diese Unzufriedenheit hat die Wahl mitentschieden.
Die Demokraten haben die Mehrheit gewonnen. Den finanziellen Spielraum für die Erwartungen ihrer Wähler haben sie nicht mitgewonnen.
Der nächste Lackmustest kommt am 11. Dezember. Dann endet die Übergangsfinanzierung der Bundesbehörden. Ohne Anschlussregelung droht ein Government Shutdown. Davon getrennt bleibt die Schuldenobergrenze ein weiterer möglicher Konfliktherd: Sie betrifft die Finanzierung bereits bestehender Verpflichtungen.
Washington muss also schon bald zeigen, ob aus gegenseitiger Kontrolle auch tragfähige Entscheidungen entstehen. Dauernder Streit bezahlt keine Rechnung.
Der Fonds erreicht sein Hoch vor dem Index
Heute erreicht der STOXX Europe 600 mit 655,04 Indexpunkten wieder den Beginn unserer Absicherungszone bei 655 Punkten. Damit kehrt er zu den Indexständen aus dem August zurück. Bis zu seinem Allzeithoch fehlen ihm noch rund 1,3 Prozent. Auf diesem Indexniveau liegen dagegen nach unseren aktuellen Berechnungen bereits alle Anteilklassen des TimmInvest Europa Plus Fonds auf neuen Höchstständen.
Das bedeutet: Während der Index gegenüber den vergleichbaren Augustständen per saldo keinen Kursgewinn erzielt hat, ist der Fonds vorangekommen. Nach unserer Ergebnisanalyse haben die Ergebnisbeiträge aus unserer aktiven Steuerung innerhalb der Absicherungszone die Kosten der Absicherung mehr als ausgeglichen. Bei gleichem Indexstand steht der Fonds heute höher. Genau darin zeigt sich für uns der Mehrwert dieser Arbeit.
Die politischen und wirtschaftlichen Aufgaben bleiben groß. Für heute hat Europa dennoch Grund zur Erleichterung. Und wir einen zusätzlichen Grund zur Freude.
Ich wünsche Ihnen eine gute Woche mit Raum für Zuversicht.
Thomas Timmermann
Hinweis: Weiter unten finden Sie aktuelle Informationen zur Ausschüttung 2026 des TimmInvest Europa Plus Fonds.
Dieser Beitrag dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar. Aussagen zur Fondspositionierung beschreiben eine Momentaufnahme und können sich jederzeit ändern. Die Wertentwicklung der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Treffen wir uns beim Börsentag Hamburg
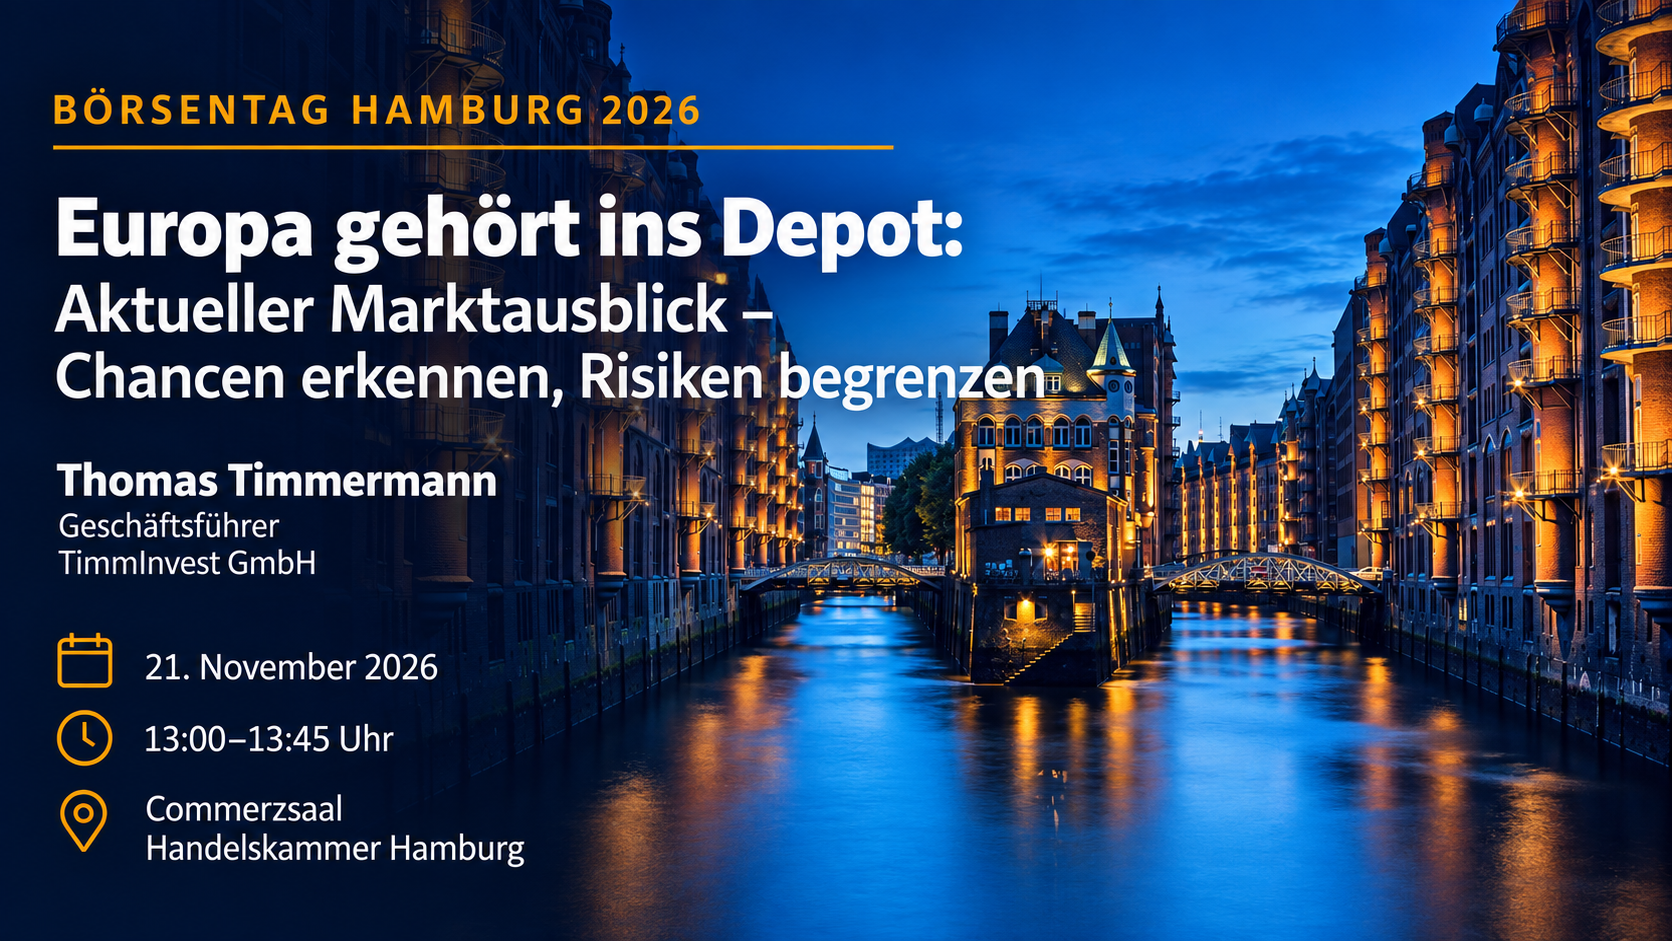
Am 21. November 2026 freue ich mich auf den Börsentag Hamburg in der Handelskammer Hamburg.
Von 13:00 bis 13:45 Uhr spreche ich im Commerzsaal unter dem Titel „Europa gehört ins Depot: Aktueller Marktausblick – Chancen erkennen, Risiken begrenzen“.
Im Mittelpunkt stehen die dann aktuellen Entwicklungen an den Kapitalmärkten und die Frage, warum europäische Aktien aus meiner Sicht in ein langfristiges Portfolio gehören. Dabei geht es nicht nur um Chancen, sondern auch darum, wie sich Risiken in einem anspruchsvollen Marktumfeld konsequent begrenzen lassen.
Außerdem gebe ich einen Einblick in die aktuelle Positionierung und tägliche Steuerung des TimmInvest Europa Plus Fonds.
Ich freue mich auf meinen Vortrag und den persönlichen Austausch mit Ihnen in Hamburg. Den direkten Link zum Vortragsprogramm des Börsentags Hamburg finden Sie hier:
Börsentag Hamburg Vortragsprogramm
TimmInvest Europa Plus Fonds (alle Anteilklassen)
Stand: 4. November 2026, 13:04 Uhr
Der langfristige Aufwärtstrend im STOXX Europe 600 ist intakt. Mit 655,04 Punkten erreicht der vom Fonds passiv abgebildete Index heute wieder den Beginn unserer Absicherungszone bei 655 Punkten. Gegenüber dem Vortag entspricht das einem Anstieg von rund 1,45 Prozent. Der Index notiert oberhalb seiner 100-Tage-Linie und kehrt damit zu den Indexständen aus dem August zurück. Bis zu seinem Allzeithoch fehlen ihm noch rund 1,3 Prozent.
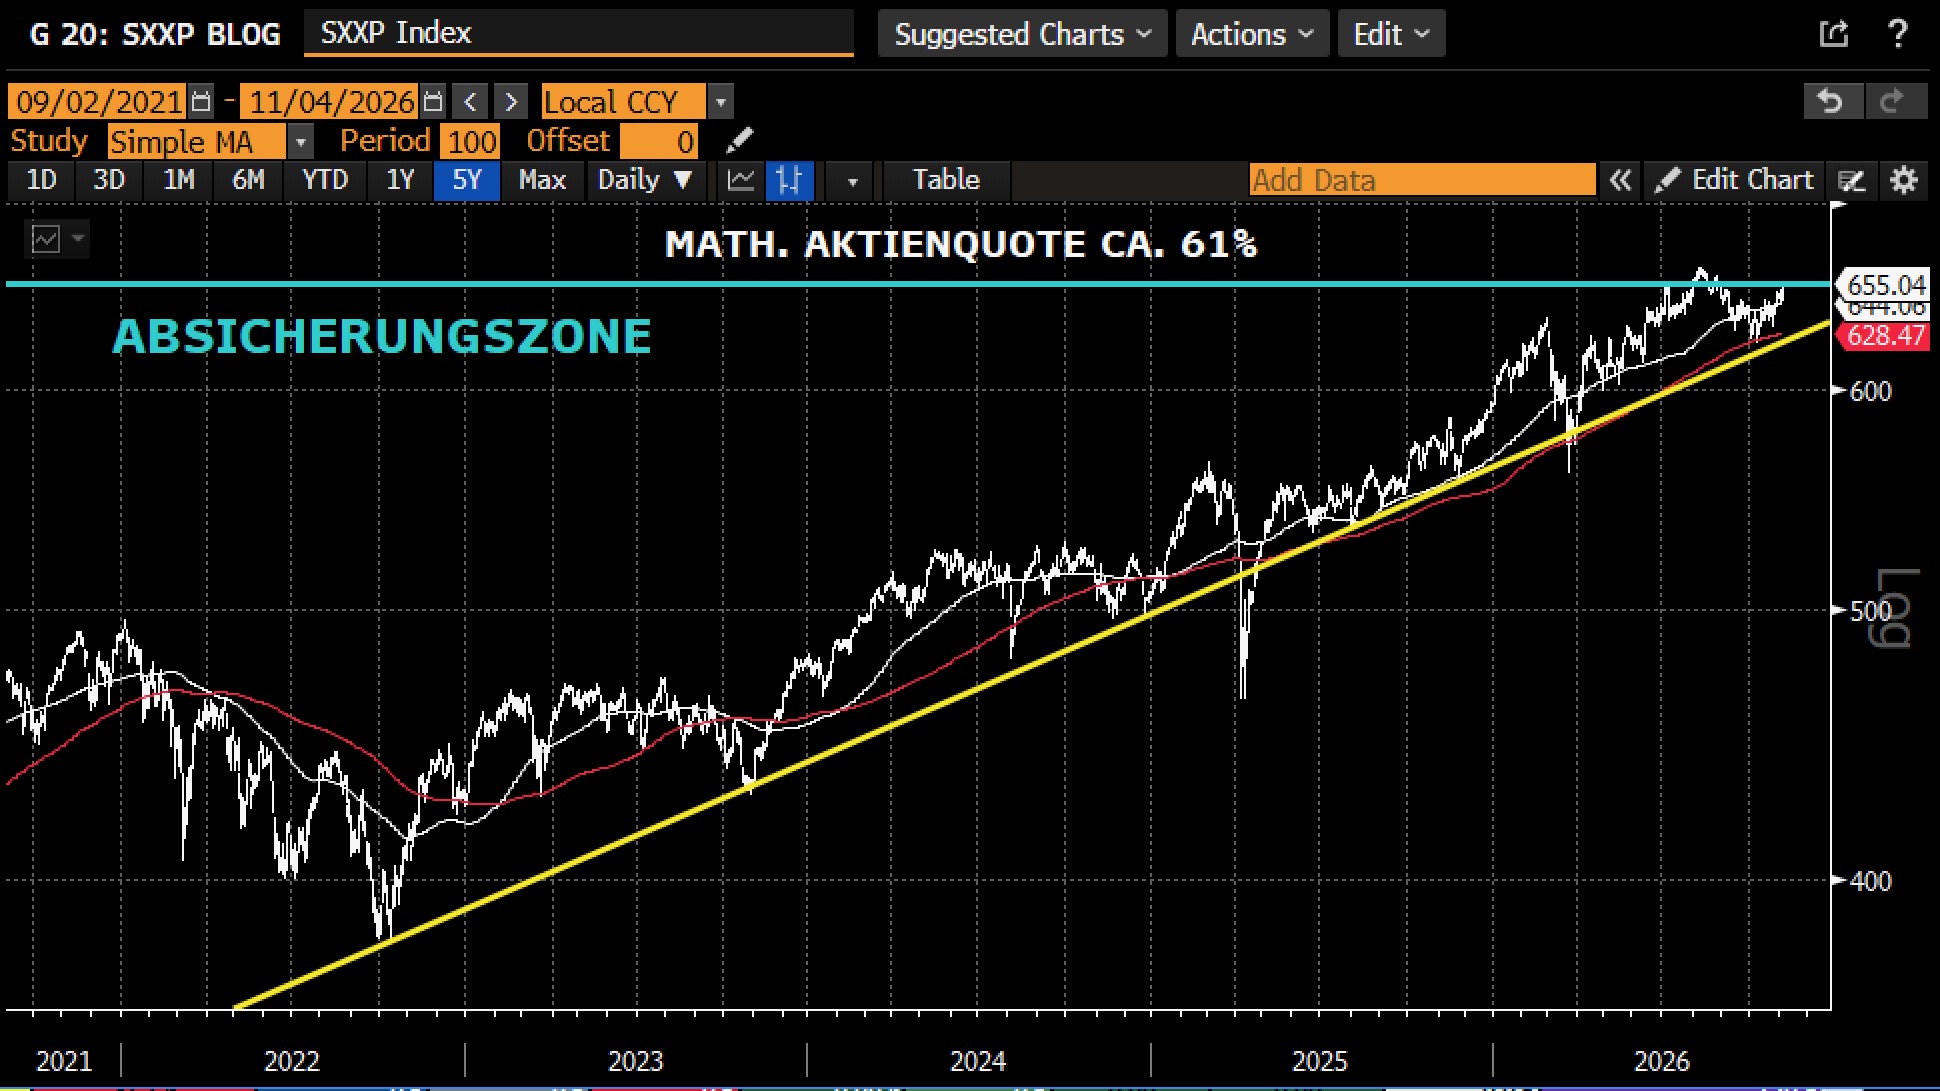
STOXX Europe 600 mit gleitenden Durchschnitten, langfristiger Aufwärtstrendlinie und Beginn der Absicherungszone bei 655 Punkten. Mathematische Aktienquote des Fonds: rund 61 Prozent. Quelle: Bloomberg, Stand 04.11.2026, 13:04 Uhr.
Im Fondsmanagement lag der Fokus auch zu Wochenbeginn auf der Erzielung von Seitwärtsrenditen. Die dafür eingesetzten Positionen auf den EURO STOXX 50 waren positiv gegenüber der Aktienmarktentwicklung exponiert und profitierten von der jüngsten Erholung.
Die mathematische Aktienquote liegt aktuell bei rund 61 Prozent. Der Fonds ist damit weiterhin defensiver positioniert als ein vollständig investiertes Aktienportfolio, bleibt aber an steigenden europäischen Aktienmärkten beteiligt. Die Absicherung über an der Eurex gehandelte Put-Optionen auf den STOXX Europe 600 wurde zuletzt vom Dezember-Verfall 2026 auf den März-Verfall 2027 verlängert.
Fonds- und Risikoparameter
- Aktienbestand vor Berücksichtigung der Derivatepositionen: ca. 94,70 %
- Mathematische Aktienquote einschließlich Derivatepositionen: ca. 61 %
Zur Einordnung: 100 Prozent entsprechen näherungsweise der Kurssensitivität eines vollständig investierten Aktienportfolios. Bei 0 Prozent wäre die Position gegenüber kleinen Aktienmarktbewegungen rechnerisch neutral. - VaR-Auslastung: 35,62 %
Quelle: Universal Investment - Volatilität über 360 Tage: Fonds 5,09 %
Quelle: Bloomberg
Hinweis zur Absicherungsstrategie
Die Absicherung soll stärkere Kursverluste abfedern und die Schwankungen des Fonds reduzieren. Ihre Wirkung hängt unter anderem vom Marktniveau, den eingesetzten Optionen und der Zusammensetzung des Portfolios ab. Eine Absicherung bedeutet keine Kapitalgarantie für den Fonds. Derivate können zusätzliche Risiken verursachen; ihre Kosten können die Rendite und die Beteiligung an steigenden Märkten begrenzen. Ausführliche Informationen enthalten das Basisinformationsblatt und der Verkaufsprospekt in den unten verlinkten Fondsunterlagen.
Hinweis zur steuerlichen Behandlung
Der TimmInvest Europa Plus Fonds ist steuerlich als Aktienfonds klassifiziert. Für Privatanleger, die ihre Anteile im Privatvermögen halten, sind nach derzeitiger Rechtslage grundsätzlich 30 Prozent der Erträge von der Besteuerung freigestellt. Die konkrete steuerliche Behandlung hängt von den persönlichen Verhältnissen des jeweiligen Anlegers ab und kann sich durch gesetzliche Änderungen verändern. Die vorstehenden Angaben dienen ausschließlich der allgemeinen Information und stellen keine steuerliche Beratung dar. Bei steuerlichen Fragen wenden Sie sich bitte an einen Steuerberater.
Monatliche Fondspräsentation
Hier geht es zur aktuellen Präsentation der beiden Anteilklassen des TimmInvest Europa Plus Fonds:
Monatspräsentation November 2026
Weitere Informationen
In unserem Fragen-&-Antworten-Katalog (FAQ) finden Sie Informationen zum TimmInvest Europa Plus Fonds – unter anderem zur Investmentstrategie, zum Risikomanagement, zu Kosten, Steuern, Ausschüttungen sowie zur mathematischen Aktienquote.
Weiterführende Informationen, aktuelle Fondsdaten und die rechtlich maßgeblichen Dokumente finden Sie außerdem auf den nachfolgend verlinkten Seiten von Universal Investment.
Bei allgemeinen Fragen zum Fonds oder zur dargestellten Investmentstrategie können Sie mich per E-Mail erreichen:
Thomas Timmermann: thomas.timmermann@timminvest.com
TimmInvest Europa Plus Fonds AK P (Anteilklasse P)
WKN: A2QCXX ISIN: DE000A2QCXX0
Verwaltungsgebühr: 1,00 % p. a.
Ausgabeaufschlag: 0 %
Ausschüttung 2026: 7,00 € je Anteil
Ausschüttungstermin: 16. November 2026
Wertstellung: 17. November 2026
Eine Ausschüttung ist nicht mit einer zusätzlichen Rendite gleichzusetzen. Der Anteilwert vermindert sich bei ansonsten unveränderten Bedingungen entsprechend um den ausgeschütteten Betrag.
Bisherige Ausschüttungen der Anteilklasse P je Anteil:
2025: 4,50 € · 2024: 3,50 € · 2023: 3,50 € · 2022: 3,00 € · 2021: 4,00 €
Quelle: Universal Investment. Die individuelle Gutschrift kann je nach depotführender Stelle abweichen. Steuerliche Auswirkungen hängen von den persönlichen Verhältnissen des Anlegers ab. Frühere Ausschüttungen sind kein verlässlicher Indikator für zukünftige Ausschüttungen.
TimmInvest Europa Plus Fonds AK I (Anteilklasse I)
WKN: A3DQ2V ISIN: DE000A3DQ2V1
Strategie: Identisch mit der Anteilklasse P – gleiches Portfolio, gleiche Absicherungsstrategie.
Verwaltungsgebühr: 0,50 % p. a.
Ausgabeaufschlag: 0 %
Ertragsverwendung: thesaurierend – die Erträge verbleiben im Fonds.
Mindestanlagesumme: 10.000 €
Die Anteilklasse I steht institutionellen Investoren und Privatanlegern gleichermaßen offen. Für spätere Zukäufe gilt keine Mindestanlage.