
Jetzt ist die Marke gefallen, über die wir seit Tagen sprechen.
Die Rendite zehnjähriger US-Staatsanleihen ist heute auf über 5 Prozent und damit auf den höchsten Stand seit 2007 gestiegen. Gleichzeitig notiert Brent wieder bei rund 108 Dollar, der Dieselmarkt bleibt extrem angespannt und die europäischen Aktienmärkte geben weiter nach.
Nach dem trotz des Iran-Krieges sehr erfreulich verlaufenen Börsenjahr erleben wir damit die schon seit Längerem erwartete Konsolidierung. Der Auslöser ist inzwischen klar: Der neue Energiepreisschock erhöht den Inflationsdruck und treibt die Renditen weiter nach oben.
Noch ist das eine Konsolidierung. Aber der Spielraum wird kleiner.
Das eigentliche Energieproblem liegt in den Raffinerien
Dabei verdient Diesel inzwischen mindestens so viel Aufmerksamkeit wie der Ölpreis.
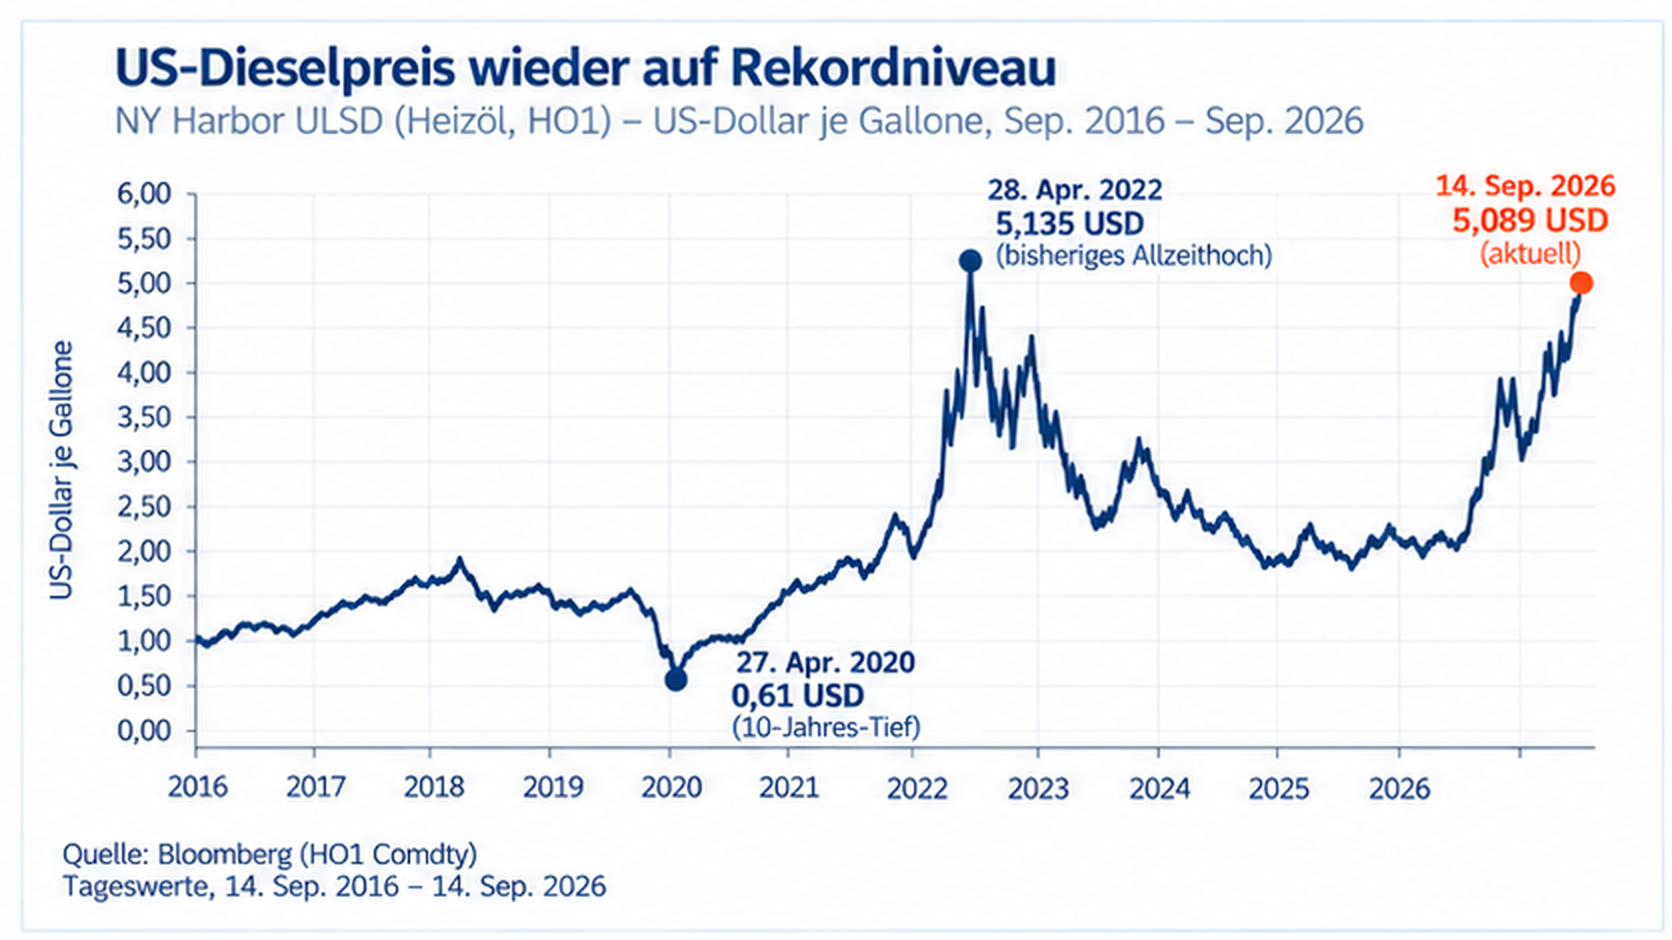
Der US-Dieselpreis hat die Marke von 6 Dollar je Gallone überschritten. Im Großhandel liegt er mit rund 5,09 Dollar fast wieder auf dem Rekordniveau von 2022. Zu Jahresbeginn waren es noch etwa 2,10 Dollar.
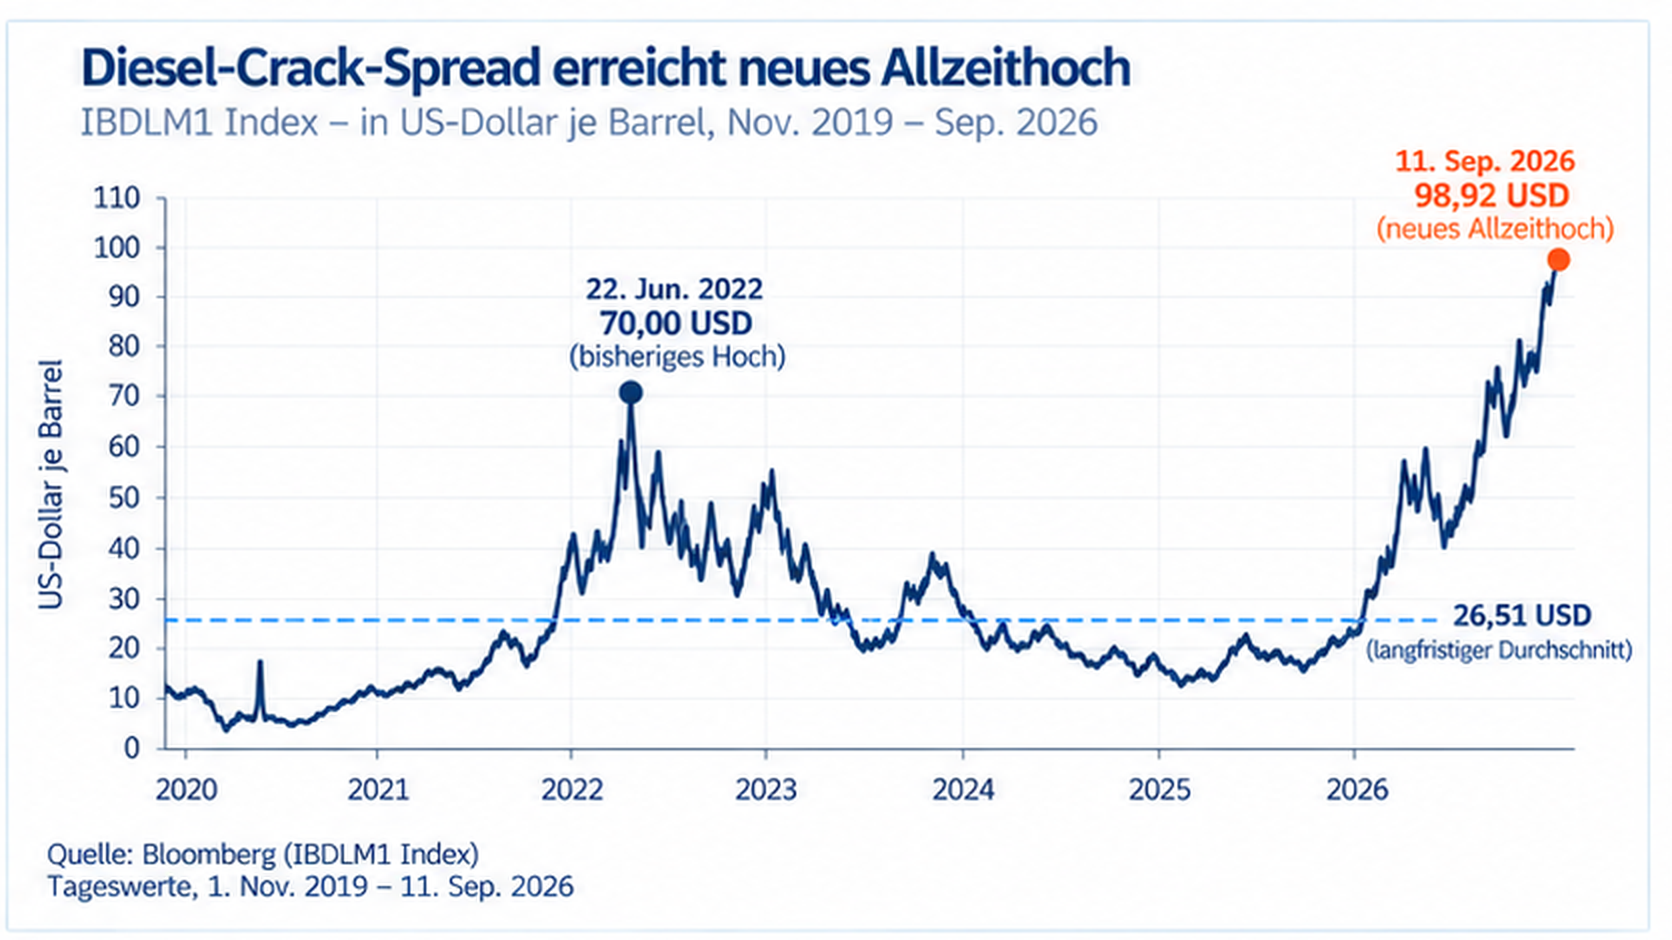
Noch extremer zeigt sich die Knappheit beim sogenannten Diesel Crack Spread. Er misst vereinfacht die Differenz zwischen dem Preis von Diesel und dem dafür eingesetzten Rohöl – und damit, wie teuer das fertige Produkt im Verhältnis zum Rohstoff geworden ist. Dieser Abstand liegt inzwischen bei knapp 99 Dollar je Barrel. Zum Höhepunkt der Energiekrise 2022 waren es rund 70 Dollar, seit Ende 2019 im Durchschnitt nur etwa 26,50 Dollar.
Das ist der entscheidende Punkt: Es fehlt nicht nur Rohöl am richtigen Ort. Es fehlt Raffineriekapazität, um daraus ausreichend Diesel zu produzieren.
Die saudische East-West-Pipeline sollte eigentlich helfen, die Straße von Hormus zu umgehen. Nach den jüngsten Angriffen wurde auch diese Route geschlossen. Entspannen sich die Transportprobleme, können Ölströme relativ schnell wieder anlaufen. Bei beschädigten Raffinerien sieht es anders aus.
Ukrainische Angriffe haben die russische Raffinerieproduktion massiv getroffen. Gleichzeitig fehlen Produktmengen aus dem Nahen Osten. Russland und die Region exportierten im August 2025 zusammen noch rund 2,2 Millionen Barrel Diesel und Gasoil pro Tag. Ein Jahr später waren es nur noch 520.000 Barrel – 76 Prozent weniger.
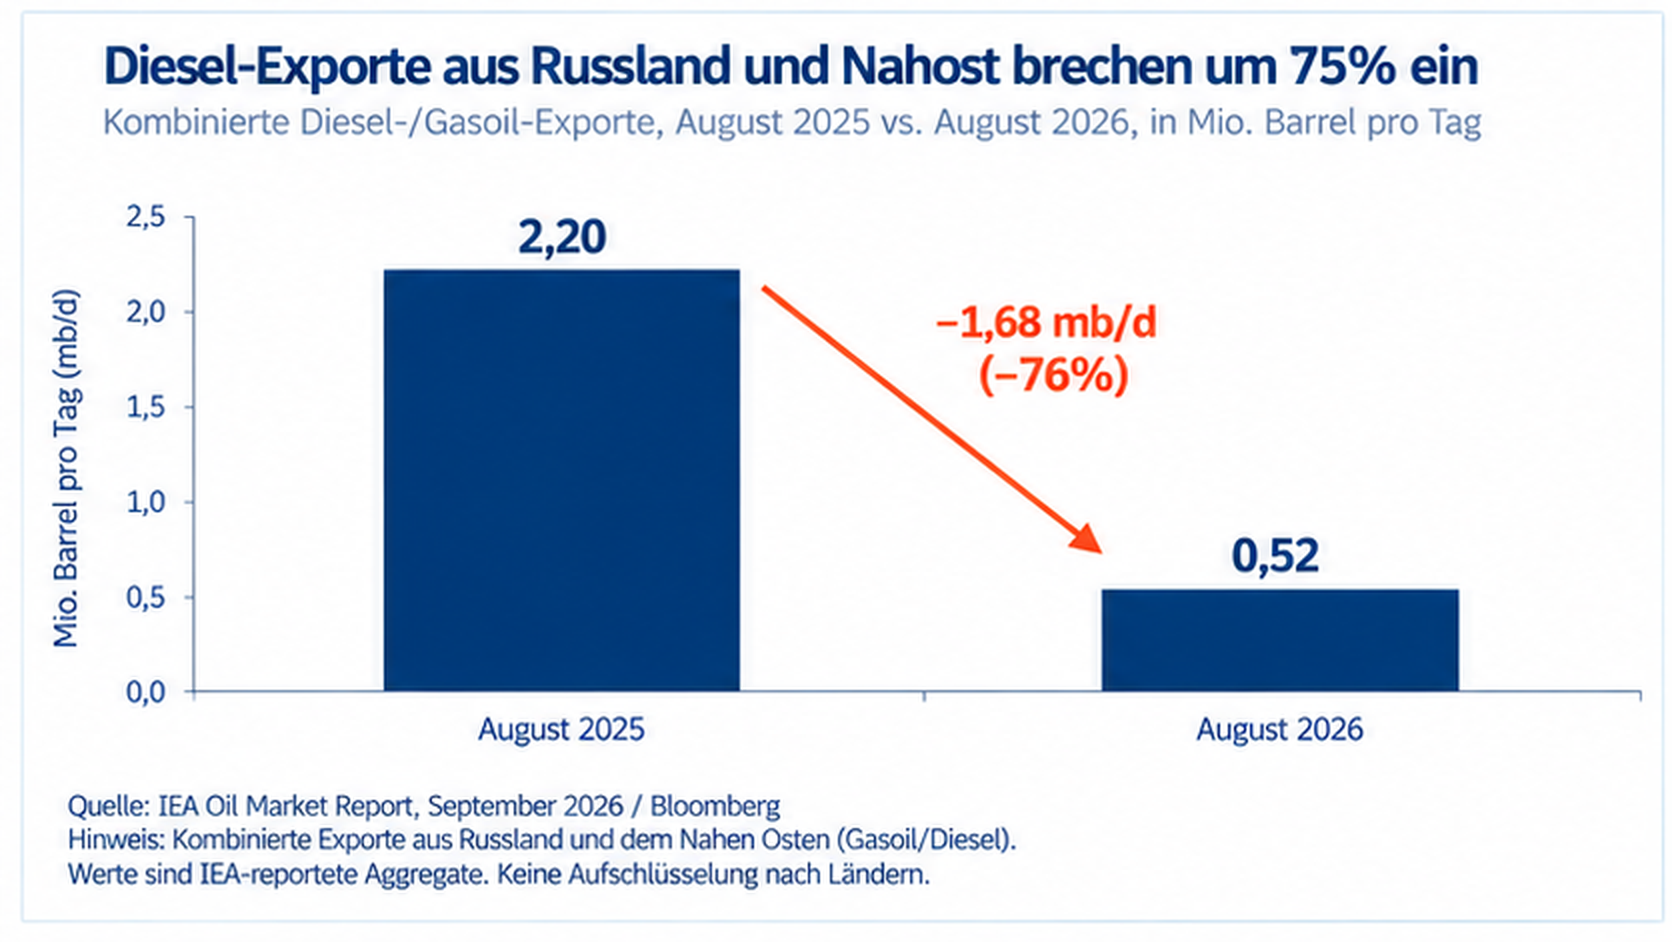
Wie schnell diese Mengen zurückkommen, hängt nicht nur von Diplomatie ab, sondern vom tatsächlichen Schaden an den Anlagen und der Dauer der Reparaturen.
Hinzu kommen niedrige Lagerbestände. Die US-Destillatbestände liegen bei 106,3 Millionen Barrel und damit rund 13 Prozent unter ihrem saisonalen Fünfjahresdurchschnitt.
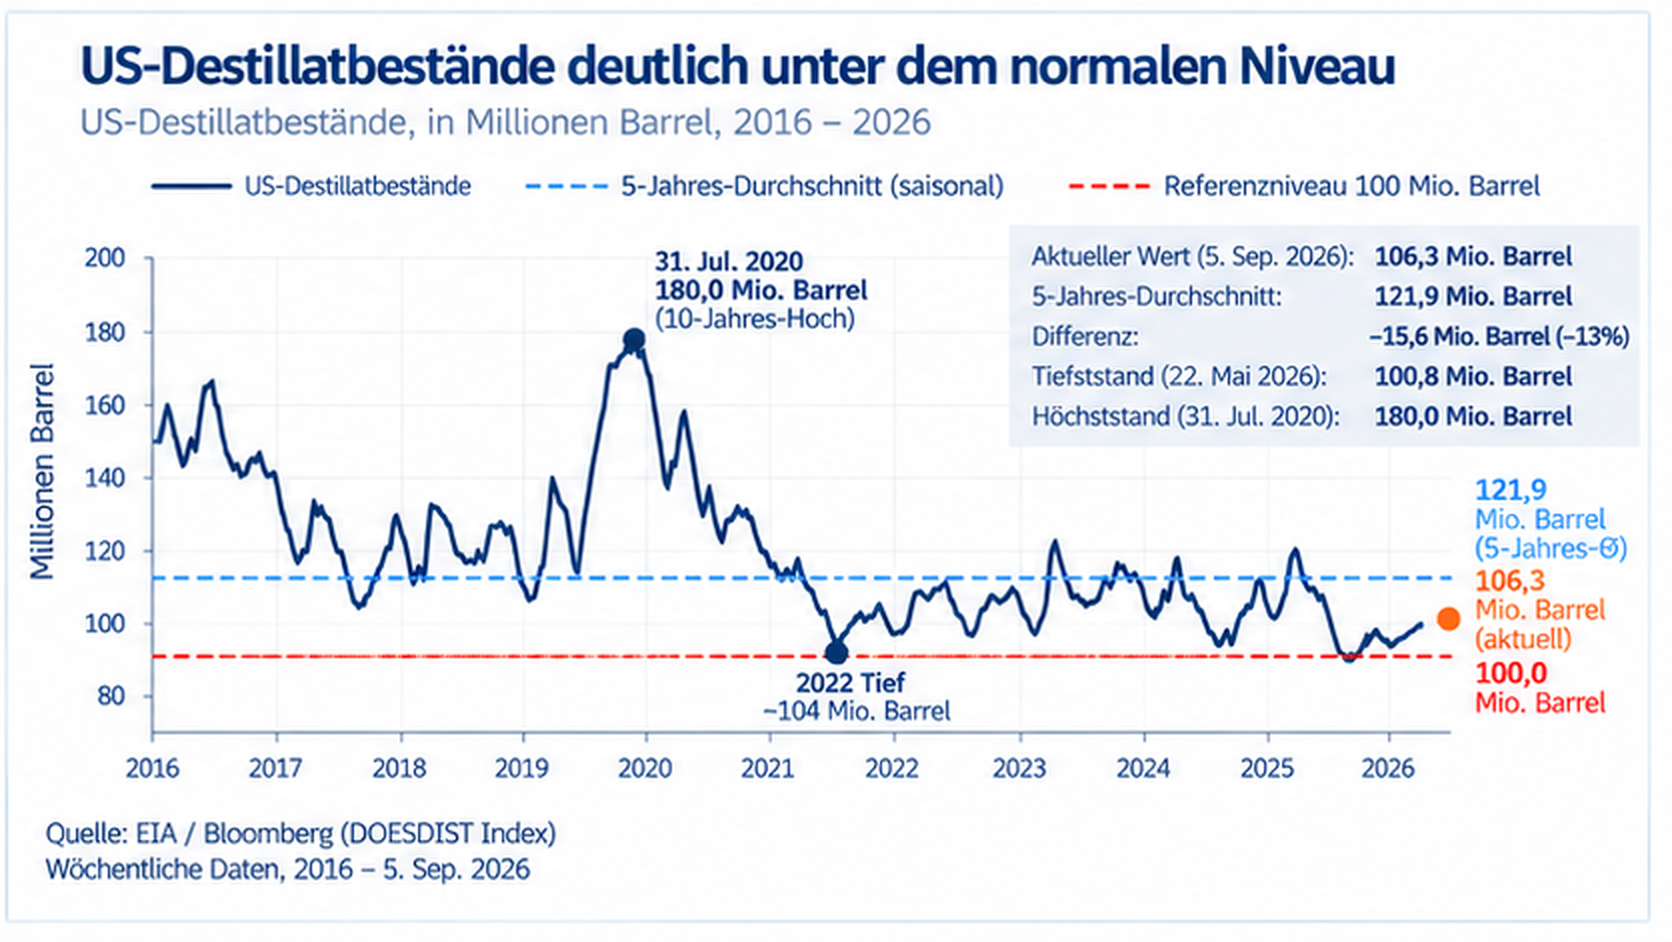
Nun beginnt zusätzlich die saisonale Raffineriewartung, bevor mit dem Winter die Heizölnachfrage steigt.
Der Dieselengpass könnte deshalb länger dauern als der eigentliche Kriegsschock am Ölmarkt.
Über 5 Prozent – der Rentenmarkt erhöht den Druck
Am Freitag hatten wir noch darüber gesprochen, was ein Überschreiten der 5-Prozent-Marke bei zehnjährigen US-Staatsanleihen für die Börsen bedeuten könnte.
Jetzt ist es passiert.
Damit verändert sich die Rechnung für Aktien. US-Staatsanleihen bieten auf zehn Jahre wieder mehr als 5 Prozent Rendite und werden damit für viele Investoren zu einer ernsthaften Alternative. Gleichzeitig erhöhen steigende Marktzinsen die Diskontierung zukünftiger Unternehmensgewinne. Das trifft besonders hoch bewertete Technologie- und Wachstumsunternehmen.
Der Energiepreisschock ist dabei nicht der einzige Treiber. Der amerikanische Staat muss enorme Volumina am Anleihemarkt refinanzieren, während die strukturelle Nachfrage nach US-Staatsanleihen schwächer geworden ist.
Inflationsdruck und ein wachsendes Angebot an Staatsanleihen treffen damit auf eine geringere strukturelle Nachfrage.
Ausgerechnet bei den hoch bewerteten Technologiewerten kommt zusätzliche Unsicherheit hinzu. Führende Köpfe der KI-Industrie diskutieren inzwischen offensiver über Risiken, stärkere Kontrollen und ein möglicherweise langsameres Entwicklungstempo der leistungsfähigsten Modelle.
Ob daraus tatsächlich weniger Investitionen in Chips, Rechenzentren und Infrastruktur entstehen, ist offen. Der internationale Wettbewerb – insbesondere mit China – spricht eher dagegen. Die Reaktion der Börsen zeigt aber, wie sensibel die hohen Erwartungen inzwischen sind.
Jetzt entscheidet sich, ob es bei der Konsolidierung bleibt
Auch technisch hat sich das Bild verschlechtert. DAX, Euro Stoxx 50 und STOXX Europe 600 sind inzwischen an oder unter ihre 100-Tage-Linien gefallen. Entscheidend wird jetzt die Verteidigung der 200-Tage-Linien. Solange diese halten, bleiben die langfristigen Aufwärtstrends technisch intakt.
Und morgen folgt mit der Fed der nächste wichtige Test.
Die Ausgangslage ist schwierig: Erhöht die Fed die Leitzinsen nicht, könnte der Rentenmarkt ihre Entschlossenheit bei der Inflationsbekämpfung infrage stellen. Erhöht sie und signalisiert weitere Schritte, dürfte der Bewertungsdruck auf Aktien zunächst hoch bleiben.
Eine geopolitische Entspannung könnte das Bild dagegen schnell wieder drehen. Fallen Öl und Diesel deutlich, nimmt der Inflationsdruck ab, die Renditen könnten sich stabilisieren und die inzwischen vorsichtigere Positionierung Raum für eine kräftige Gegenbewegung an den Aktienmärkten schaffen.
Und auch die fundamentale Unterstützung verschwindet nicht über Nacht. Die KI-Investitionen waren in den vergangenen Quartalen ein wesentlicher Treiber des Gewinnwachstums vieler Unternehmen. Trotz der aktuellen Diskussion über Regulierung und Entwicklungstempo spricht wenig dafür, dass dieser Investitionszyklus abrupt endet. Mittelfristig dürfte KI damit eine wichtige Stütze für Unternehmensgewinne und Aktienmärkte bleiben.
Für Anleger, die bislang unterinvestiert sind, kann die aktuelle Konsolidierung deshalb auch Chancen eröffnen. Sollten die Märkte in den kommenden Wochen weiter zurückkommen, könnten sich interessante Einstiegsgelegenheiten ergeben – gerade wenn die langfristigen Aufwärtstrends intakt bleiben.
Energiepreise, die 200-Tage-Linien und die Fed werden zunächst darüber entscheiden, ob es bei der Konsolidierung bleibt – oder ob daraus mehr wird. Der mittelfristige Blick auf die Aktienmärkte muss deshalb aber nicht automatisch pessimistischer werden.
Kommen Sie gut durch diese heikle Börsenphase.
Thomas Timmermann
Am 10. Oktober 2026 freue ich mich auf den Börsentag Berlin im Ludwig Erhard Haus.
Von 10:00 bis 10:40 Uhr spreche ich im Kleinen Saal (UG) unter dem Titel „Europa als Core-Investment – Chancen nutzen, Risiken begrenzen“ darüber, warum europäische Aktien wieder einen festen Platz im Kern eines langfristigen Portfolios verdienen.
Hohe Energiepreise, steigende Zinsen und neue Inflationsrisiken sorgen derzeit für größere Schwankungen. Gleichzeitig stützen robuste Unternehmensgewinne, KI-Investitionen und die zunehmende Investitionstätigkeit in Europa die Märkte.
In meinem Vortrag zeige ich, wie sich Europa in einen Core-Satellite-Ansatz integrieren lässt, welche Rolle ein konsequentes Risikomanagement spielt und wie wir diese Prinzipien im TimmInvest Europa Plus Fonds umsetzen.
Ich freue mich auf meinen Vortrag und den persönlichen Austausch mit Ihnen in Berlin.
TimmInvest Europa Plus Fonds (alle Anteilklassen)
Stand:15. September 2026, 11:20 Uhr
Fondsvolumen: 17.129.946 € zum 11. September 2026
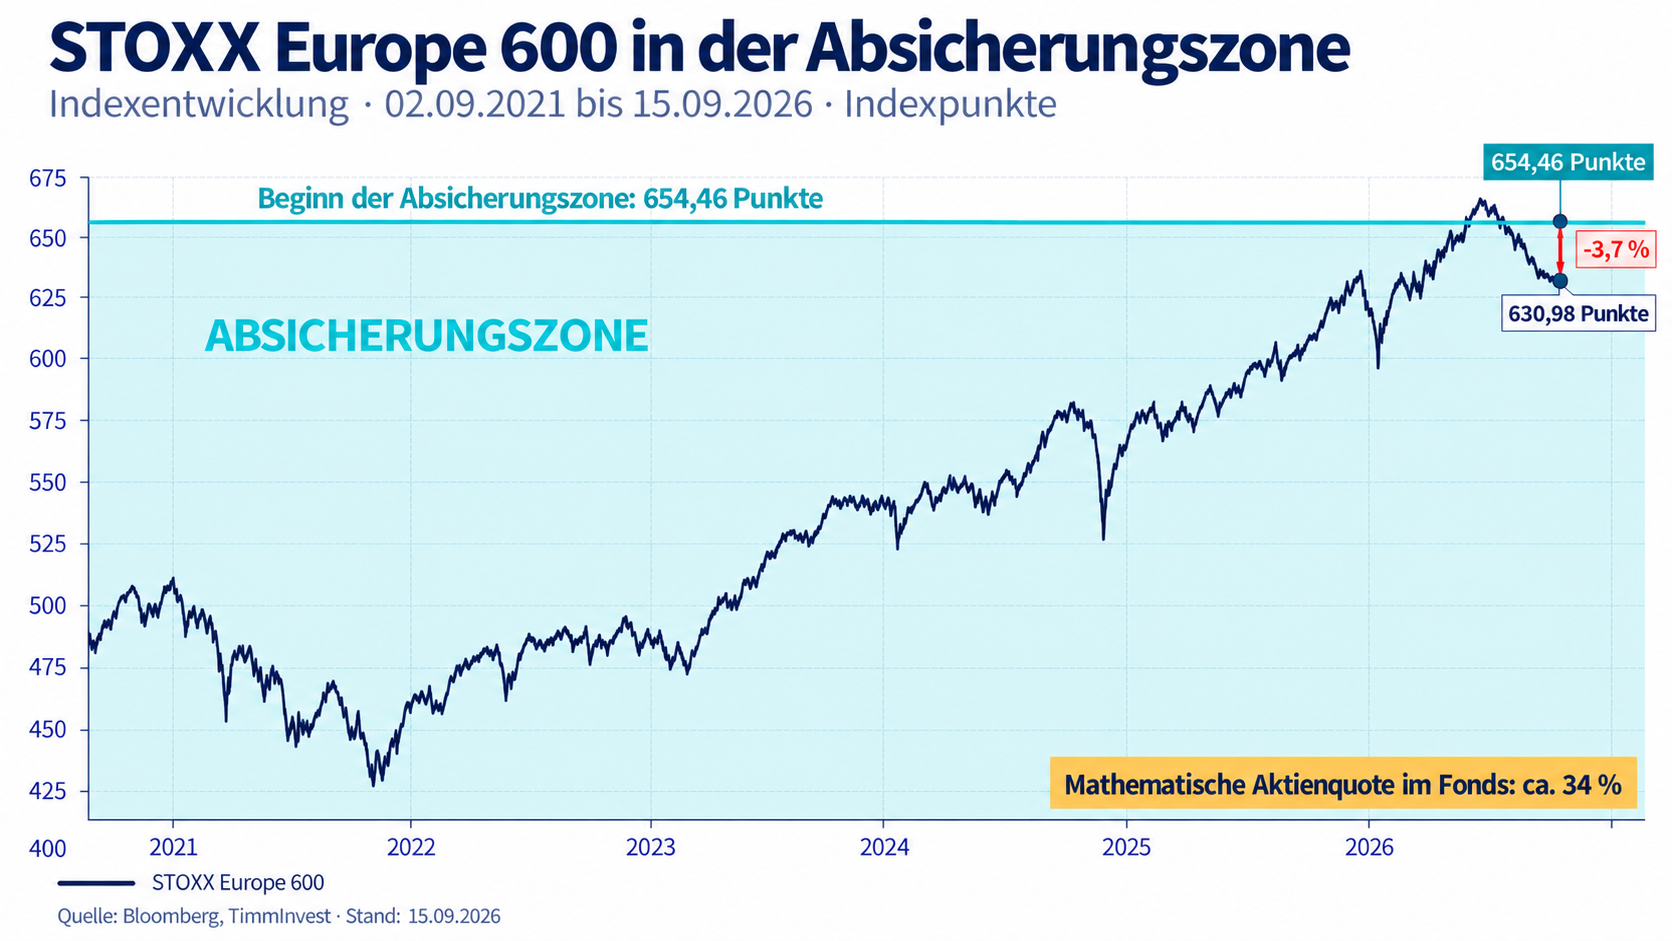
Der Beginn der Absicherungszone liegt aktuell bei 654,46 Punkten und damit über dem aktuellen Niveau des STOXX Europe 600. Er entspricht dem durchschnittlichen Basispreis der über die Eurex erworbenen Put-Optionen.
Zu Wochenbeginn ist der STOXX Europe 600 weiter in die Absicherungszone gefallen. Aktuell liegt der Index rund 3,7 Prozent unter dem Beginn der Absicherungszone.
Der Fokus im Fondsmanagement liegt auch in dieser Woche auf der Erzielung zusätzlicher Erträge durch den Verkauf sehr kurzfristig laufender Call-Optionen sowie auf dem regelbasierten Kauf und Verkauf von Futures.
Sowohl die implizite als auch die tatsächlich realisierte Volatilität an den europäischen Aktienmärkten ist zuletzt deutlich gestiegen. Das verbessert die Rahmenbedingungen für diese zusätzlichen Strategien: Höhere Volatilitäten erhöhen die vereinnahmbaren Optionsprämien und schaffen zugleich mehr Handelsmöglichkeiten für unsere regelbasierten Futures-Strategien.
Ziel bleibt es, mit diesen zusätzlichen Erträgen einen möglichst großen Teil der Kosten unserer übergeordneten Absicherungsstrategie zu decken.
Fonds- und Risikoparameter
- Aktienbestand vor Berücksichtigung der Derivatepositionen: ca. 91,98 %
- Mathematische Aktienquote einschließlich Derivatepositionen: ca. 33,70 %
- VaR-Auslastung: 33,85 %
Vergleich: reiner Aktienfonds 100 %, Geldmarkt 0 %. Quelle: Universal Investment - Volatilität über 360 Tage: Fonds 5,12 %, Quelle: Bloomberg
Die Absicherungsstrategie wird fortlaufend an das jeweilige Marktniveau angepasst. Sie verursacht laufende Kosten und zielt darauf ab, Verluste zu begrenzen, kann diese jedoch nicht vollständig ausschließen.
Hinweis zur steuerlichen Behandlung
Der TimmInvest Europa Plus Fonds ist steuerlich als Aktienfonds klassifiziert. Bei Privatanlegern greift grundsätzlich die gesetzliche Teilfreistellung von 30 Prozent, sodass nur 70 Prozent der Erträge der Besteuerung unterliegen. Bei Einzelaktien, Festgeld und klassischen Rentenfonds werden die Erträge grundsätzlich vollständig berücksichtigt. Die steuerliche Abwicklung erfolgt automatisch über die depotführende Stelle. Die individuelle steuerliche Behandlung hängt von den persönlichen Verhältnissen ab und kann sich künftig ändern.
Fondspräsentation
Hier geht es zur aktuellen Präsentation der beiden Anteilklassen des TimmInvest Europa Plus Fonds:
Noch Fragen?
In unserem Fragen-&-Antworten-Katalog (FAQ) finden Sie ausführliche Antworten auf die häufigsten Fragen rund um den TimmInvest Europa Plus Fonds – von der Investmentphilosophie und dem aktiven Risikomanagement über Kosten, Steuern und Ausschüttungen bis hin zur mathematischen Aktienquote sowie den aktuellen Risiko- und Performancekennzahlen.
Nicht jede Frage lässt sich jedoch in einem FAQ beantworten. Wenn Sie sich persönlich über den TimmInvest Europa Plus Fonds informieren oder sich mit mir über unsere Investmentstrategie austauschen möchten, freue ich mich auf Ihre Nachricht.
E-Mail Thomas Timmermann: thomas.timmermann@timminvest.com
TimmInvest Europa Plus Fonds AK P (Anteilklasse P)
WKN: A2QCXX ISIN: DE000A2QCXX0
Verwaltungsgebühr: 1,00 % p. a.
Ausgabeaufschlag: 0 %
Jährliche Ausschüttung vor Weihnachten: 5.12.2025: €4,50 – 16.12.2024: €3,50 – 15.12.2023: €3,50 – 15.12.2022: €3,00 – 15.12.2021: €4,00.
Anteilwert AK P
03.12.2025: €115,14
04.12.2025: €110,82 (nach Ausschüttung von €4,50)
30.12.2025: €111,52
Aktuell:
10.09.2026: €117,46
11.09.2026: €117,58
Quelle: Universal Investment
TimmInvest Europa Plus Fonds AK I (Anteilklasse I)
WKN: A3DQ2V ISIN: DE000A3DQ2V1
Strategie: Identisch mit der Anteilklasse P – gleiches Portfolio, gleiche Absicherungsstrategie.
Verwaltungsgebühr: 0,50 % p. a.
Ausgabeaufschlag: 0 %
Ausschüttung: Thesaurierend – keine Auszahlung.
Mindestanlagesumme: 10.000 €
Die Anteilklasse I steht institutionellen Investoren und Privatanlegern gleichermaßen offen. Für spätere Zukäufe gilt keine Mindestanlage.
Anteilwert AK I
30.12.2025: €121,35
Zuletzt:
10.09.2026: €128,22
11.09.2026: €128,37
Quelle: Universal Investment