
Die vergangenen Wochen wurden von hohen Energiepreisen und steigenden Renditen bestimmt. Zum Wochenschluss gibt es erste Entspannung: Brent fällt den dritten Tag in Folge und notiert wieder unter 103 US-Dollar. Das reicht für eine Entwarnung noch nicht. Die geopolitischen Konflikte sind ungelöst und gerade bei raffinierten Produkten wie Diesel ist eine schnelle Normalisierung nicht in Sicht.
Umso bemerkenswerter ist die Entwicklung auf der Unternehmensseite: Während die Kurse korrigieren, steigen die europäischen Gewinnschätzungen weiter.
Bewertung runter, Gewinne rauf
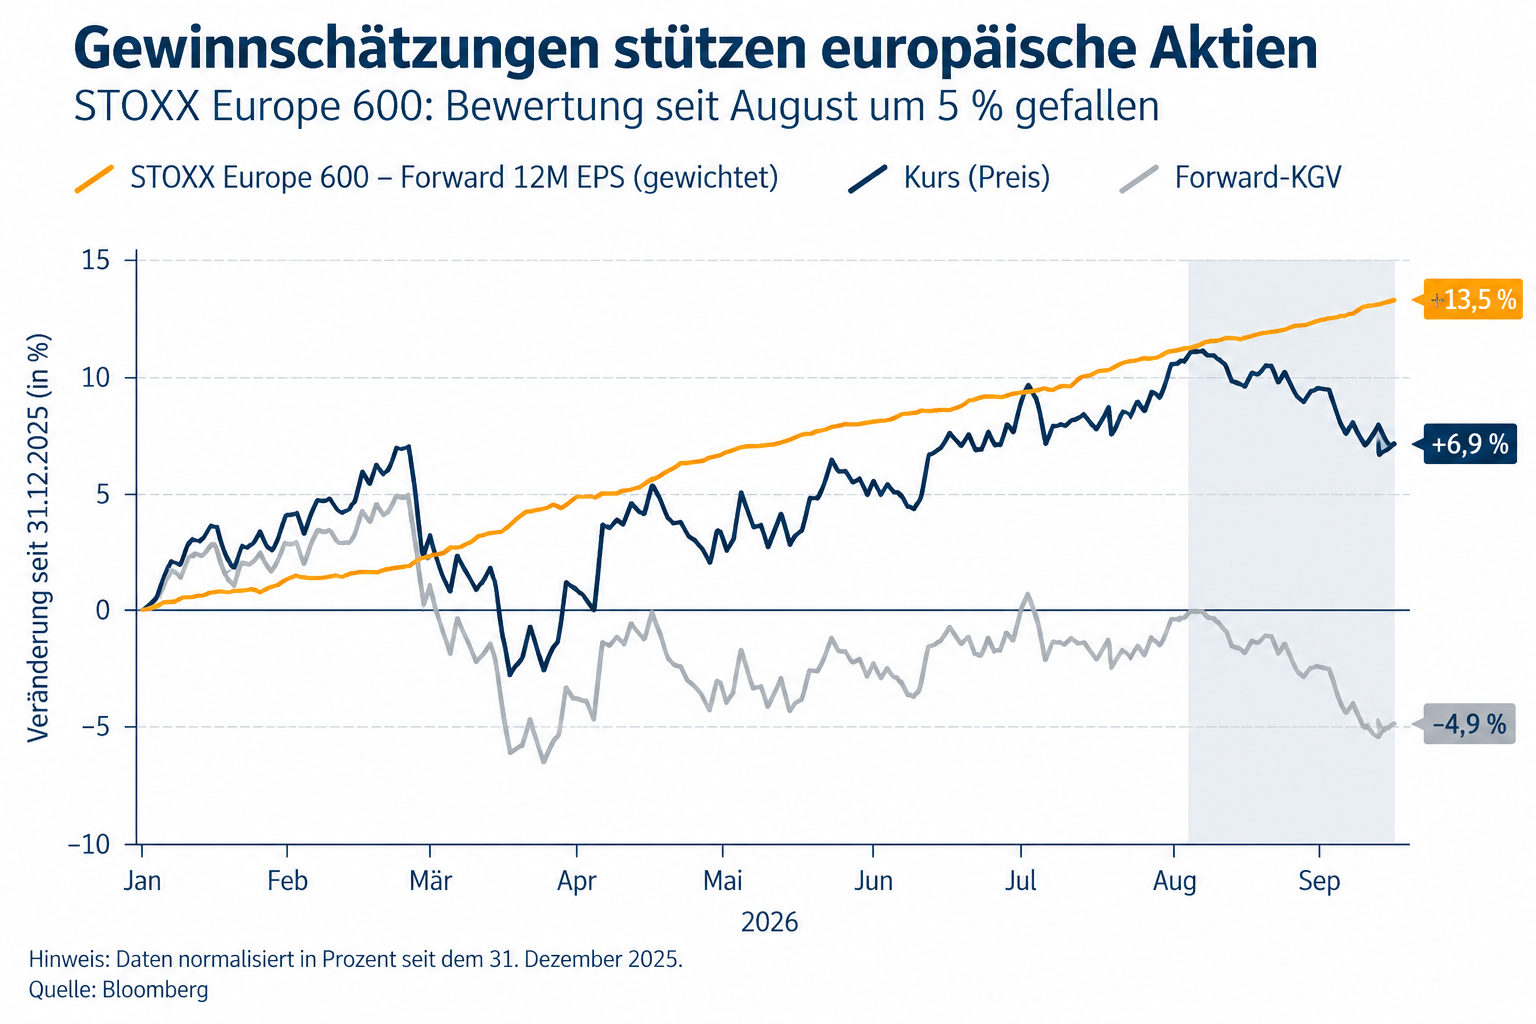
Seit August ist das Forward-KGV des STOXX Europe 600 um rund 5 Prozent gefallen. Das Forward-KGV setzt den Aktienkurs ins Verhältnis zu den für die kommenden zwölf Monate erwarteten Gewinnen. Der Chart zeigt den entscheidenden Unterschied zur klassischen Gewinnrezession: Die Aktienkurse sind zurückgekommen, die erwarteten Gewinne dagegen weiter gestiegen.
Bloomberg Intelligence erwartet für die Unternehmen des STOXX Europe 600 2026 ein Gewinnwachstum von rund 15 Prozent, so viel wie seit vier Jahren nicht mehr. Für 2027 werden weitere 9,7 Prozent erwartet. Der Markt hat also bislang vor allem die Bewertung reduziert – nicht die Gewinnerwartungen.
20 Wochen steigende Gewinnschätzungen
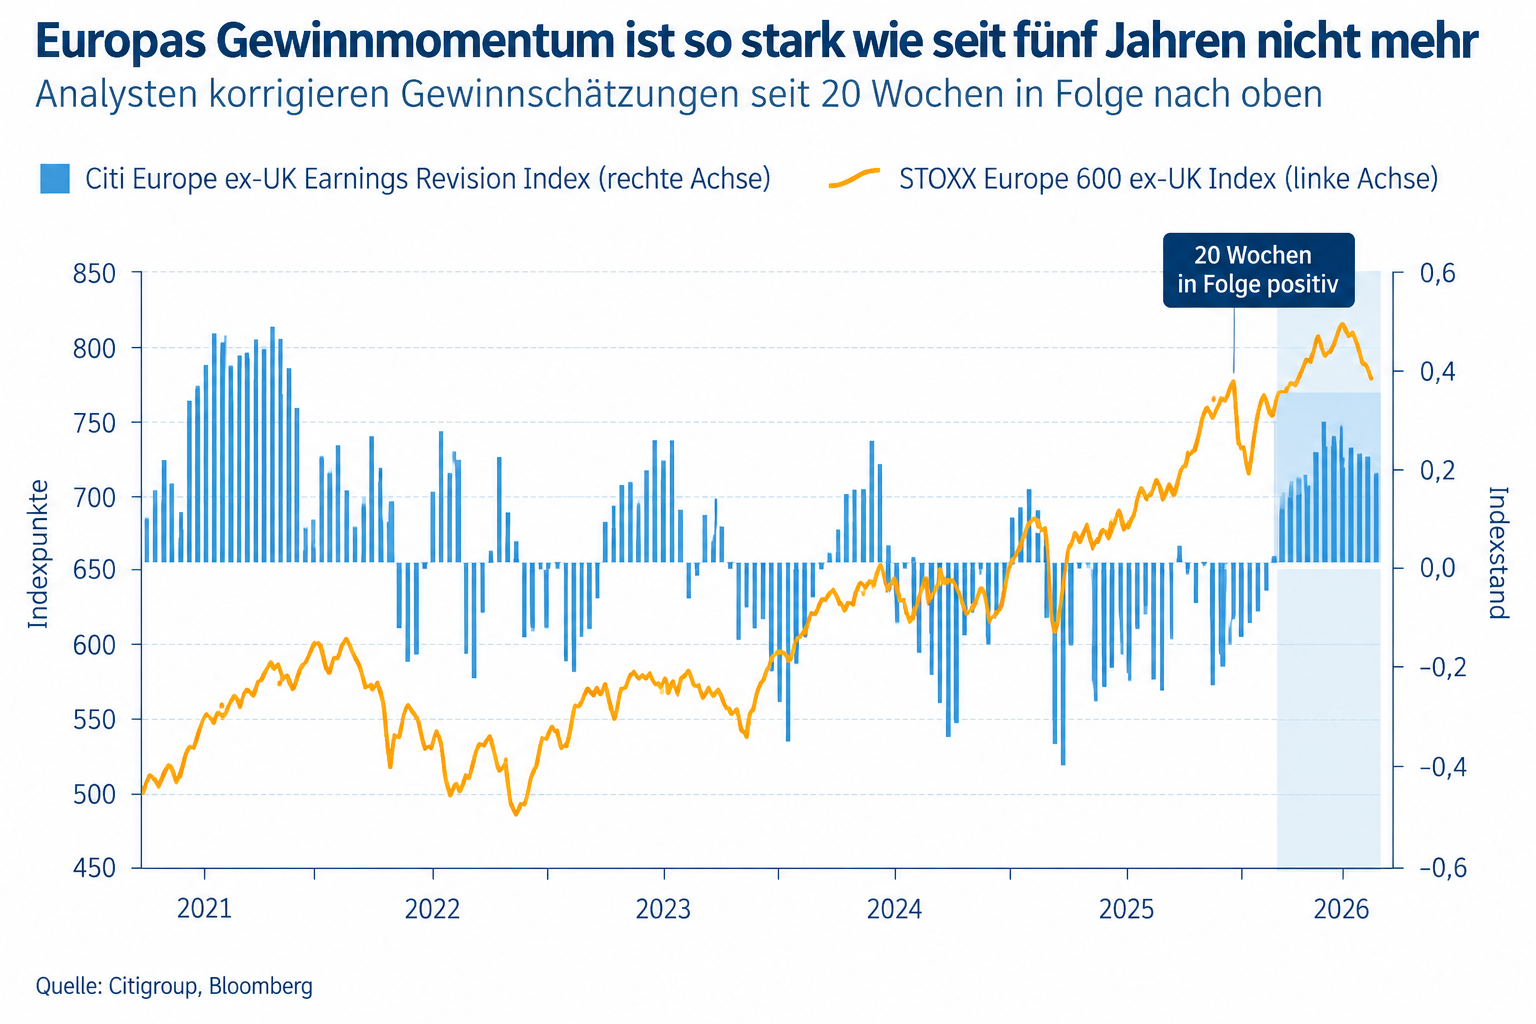
Der Citi Earnings Revision Index misst, ob Analysten ihre Gewinnprognosen überwiegend nach oben oder nach unten korrigieren. Werte über null bedeuten, dass die Aufwärtsrevisionen überwiegen.
Genau das passiert inzwischen seit 20 Wochen in Folge – die längste positive Serie seit fünf Jahren. Trotz Ölpreisschock, höherer Zinsen und geopolitischer Unsicherheit werden die europäischen Gewinnschätzungen weiter angehoben. Das ist derzeit das stärkste fundamentale Argument für europäische Aktien.
Die Konjunktur liefert Unterstützung
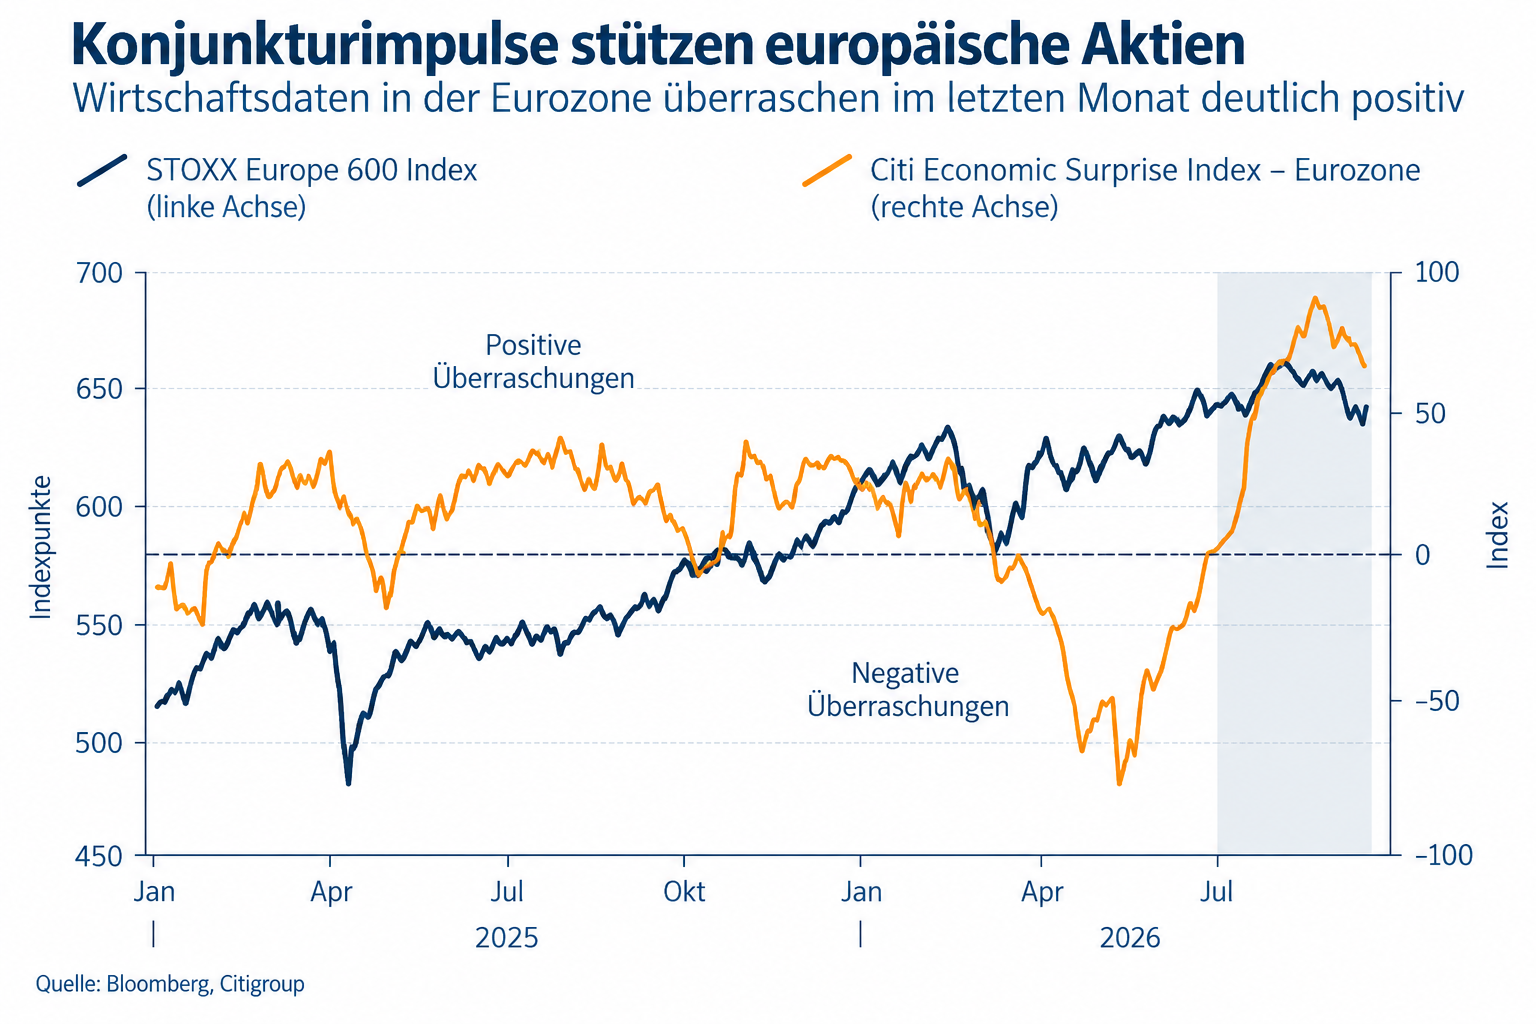
Auch das Makrobild verbessert sich. Der Citi Economic Surprise Index misst, ob veröffentlichte Konjunkturdaten besser oder schlechter ausfallen als zuvor erwartet. Nach dem deutlichen Rückgang im Frühjahr liegt der Indikator für die Eurozone wieder klar im positiven Bereich.
Gleichzeitig beginnen die europäischen Fiskalprogramme stärker zu wirken, insbesondere in Deutschland. Damit kommen steigende Gewinnschätzungen und bessere Konjunkturdaten zusammen – eigentlich ein gutes Umfeld für Aktien.
Der Gegenpol bleibt der Zinsmarkt. Zehnjährige US-Staatsanleihen rentieren weiterhin knapp unter 5 Prozent, deutsche Bundesanleihen bei rund 3,5 Prozent.
Die Zinserhöhung der Fed um 25 Basispunkte hat einen wichtigen Unsicherheitsfaktor aus dem Markt genommen. Sie entsprach den Erwartungen und war aus meiner Sicht vor allem deshalb wichtig, weil die Fed trotz der wiederholten Forderungen des US-Präsidenten nach niedrigeren Zinsen an ihrem Inflationskurs festgehalten hat. Damit hat sie ein Stück ihrer Glaubwürdigkeit und geldpolitischen Unabhängigkeit zurückgewonnen – für die Märkte ein wichtiges Signal.
Strategen setzen auf Europa

In der aktuellen Bloomberg-Umfrage unter 16 Strategen liegt das Median-Ziel für den STOXX Europe 600 zum Jahresende bei 670 Punkten, rund 5 Prozent über dem aktuellen Niveau. Der Median bezeichnet den mittleren Wert aller Prognosen. Seit 2018 waren die September-Erwartungen für europäische Aktien nicht mehr so positiv.
Die Argumente dafür sind nachvollziehbar: steigende Gewinne, positive Gewinnrevisionen, bessere Konjunkturdaten und fiskalische Impulse.
Aber dieser Optimismus steht auf einem wackligen Fundament. Die geopolitischen Konflikte sind ungelöst und halten die Rohstoffpreise hoch. Vor allem bei Diesel ist eine schnelle Entspannung derzeit nicht absehbar. Solange dieser inflationäre Impuls anhält, bleiben auch Renditen und Notenbanken unter Druck.
Damit ist die Ausgangslage klar: Die Unternehmen liefern – jetzt müssen die Rohstoffmärkte mitspielen.
Ich wünsche Ihnen ein optimistisches Wochenende.
Thomas Timmermann
Am 10. Oktober 2026 freue ich mich auf den Börsentag Berlin im Ludwig Erhard Haus.
Von 10:00 bis 10:40 Uhr spreche ich im Kleinen Saal (UG) unter dem Titel „Europa als Core-Investment – Chancen nutzen, Risiken begrenzen“ darüber, warum europäische Aktien einen festen Platz im Kern eines langfristigen Portfolios verdienen.
Hohe Energiepreise, steigende Zinsen und neue Inflationsrisiken sorgen derzeit für größere Schwankungen. Gleichzeitig stützen robuste Unternehmensgewinne, KI-Investitionen und die zunehmende Investitionstätigkeit in Europa die Märkte.
In meinem Vortrag zeige ich, wie sich Europa in einen Core-Satellite-Ansatz integrieren lässt, welche Rolle ein konsequentes Risikomanagement spielt und wie wir diese Prinzipien im TimmInvest Europa Plus Fonds umsetzen.
TimmInvest Europa Plus Fonds (alle Anteilklassen)
Stand:18. September 2026, 14:46 Uhr
Fondsvolumen: 17.173.785 € zum 17. September 2026
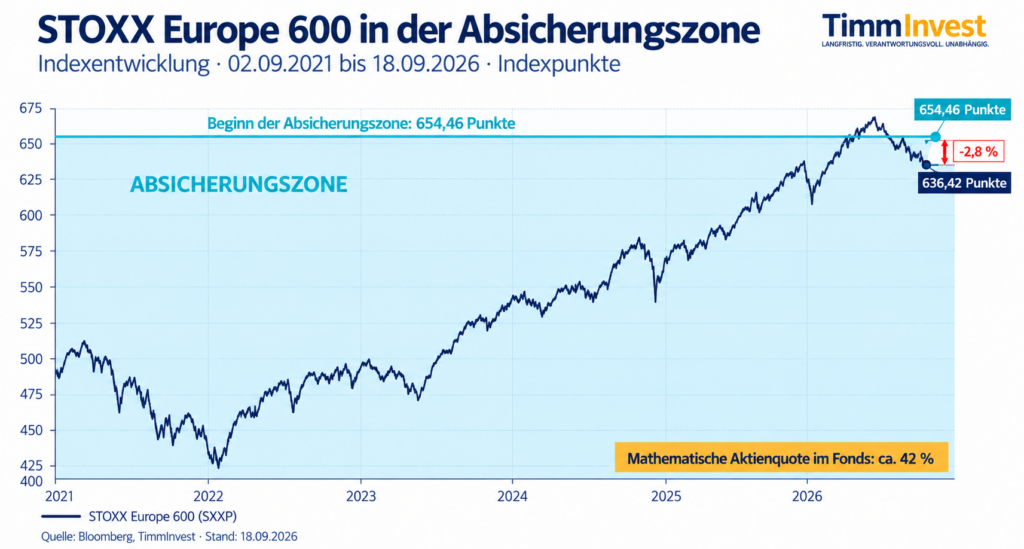
Der Beginn der Absicherungszone liegt aktuell bei 654,46 Punkten. Er entspricht dem durchschnittlichen Basispreis der über die Eurex erworbenen Put-Optionen.
Der STOXX Europe 600 notiert aktuell bei 636,42 Punkten und damit rund 2,8 Prozent innerhalb der Absicherungszone. Mit dem Rückgang des Index hat sich die Wirkung der Put-Positionen entsprechend erhöht. Die mathematische Aktienquote einschließlich der Derivatepositionen liegt aktuell bei rund 42 Prozent.
Fonds- und Risikoparameter
- Aktienbestand vor Berücksichtigung der Derivatepositionen: ca. 92,70 %
- Mathematische Aktienquote einschließlich Derivatepositionen: ca. 42,00 %
- VaR-Auslastung: 18,46 %
Vergleich: reiner Aktienfonds 100 %, Geldmarkt 0 %. Quelle: Universal Investment - Volatilität über 360 Tage: Fonds 5,11 %, Quelle: Bloomberg
Die Absicherungsstrategie wird fortlaufend an das jeweilige Marktniveau angepasst. Sie verursacht laufende Kosten und zielt darauf ab, Verluste zu begrenzen, kann diese jedoch nicht vollständig ausschließen.
Hinweis zur steuerlichen Behandlung
Der TimmInvest Europa Plus Fonds ist steuerlich als Aktienfonds klassifiziert. Bei Privatanlegern greift grundsätzlich die gesetzliche Teilfreistellung von 30 Prozent, sodass nur 70 Prozent der Erträge der Besteuerung unterliegen. Bei Einzelaktien, Festgeld und klassischen Rentenfonds werden die Erträge grundsätzlich vollständig berücksichtigt. Die steuerliche Abwicklung erfolgt automatisch über die depotführende Stelle. Die individuelle steuerliche Behandlung hängt von den persönlichen Verhältnissen ab und kann sich künftig ändern.
Fondspräsentation
Hier geht es zur aktuellen Präsentation der beiden Anteilklassen des TimmInvest Europa Plus Fonds:
Noch Fragen?
In unserem Fragen-&-Antworten-Katalog (FAQ) finden Sie ausführliche Antworten auf die häufigsten Fragen rund um den TimmInvest Europa Plus Fonds – von der Investmentphilosophie und dem aktiven Risikomanagement über Kosten, Steuern und Ausschüttungen bis hin zur mathematischen Aktienquote sowie den aktuellen Risiko- und Performancekennzahlen.
Nicht jede Frage lässt sich jedoch in einem FAQ beantworten. Wenn Sie sich persönlich über den TimmInvest Europa Plus Fonds informieren oder sich mit mir über unsere Investmentstrategie austauschen möchten, freue ich mich auf Ihre Nachricht.
E-Mail Thomas Timmermann: thomas.timmermann@timminvest.com
TimmInvest Europa Plus Fonds AK P (Anteilklasse P)
WKN: A2QCXX ISIN: DE000A2QCXX0
Verwaltungsgebühr: 1,00 % p. a.
Ausgabeaufschlag: 0 %
Jährliche Ausschüttung vor Weihnachten: 5.12.2025: €4,50 – 16.12.2024: €3,50 – 15.12.2023: €3,50 – 15.12.2022: €3,00 – 15.12.2021: €4,00.
Anteilwert AK P
03.12.2025: €115,14
04.12.2025: €110,82 (nach Ausschüttung von €4,50)
30.12.2025: €111,52
Aktuell:
16.09.2026: €117,52
17.09.2026: €117,87
Quelle: Universal Investment
TimmInvest Europa Plus Fonds AK I (Anteilklasse I)
WKN: A3DQ2V ISIN: DE000A3DQ2V1
Strategie: Identisch mit der Anteilklasse P – gleiches Portfolio, gleiche Absicherungsstrategie.
Verwaltungsgebühr: 0,50 % p. a.
Ausgabeaufschlag: 0 %
Ausschüttung: Thesaurierend – keine Auszahlung.
Mindestanlagesumme: 10.000 €
Die Anteilklasse I steht institutionellen Investoren und Privatanlegern gleichermaßen offen. Für spätere Zukäufe gilt keine Mindestanlage.
Anteilwert AK I
30.12.2025: €121,35
Zuletzt:
16.09.2026: €128,30
17.09.2026: €128,69
Quelle: Universal Investment