
Viele Anleger fragen sich zurzeit, ob die KI-Blase langsam anfängt zu platzen. Aus meiner Sicht handelt es sich nicht um das Platzen einer Blase, sondern zunächst um eine überfällige Konsolidierung nach einer außergewöhnlichen Hausse bei den Chipwerten.
Der Philadelphia Semiconductor Index hat in den vergangenen fünf Jahren rund 249 Prozent zugelegt. Zum Vergleich: Beim Nasdaq 100 waren es knapp 98 Prozent, beim S&P 500 rund 73 Prozent. Nach einer solchen Entwicklung sind stärkere Schwankungen und zwischenzeitliche Korrekturen vollkommen normal.
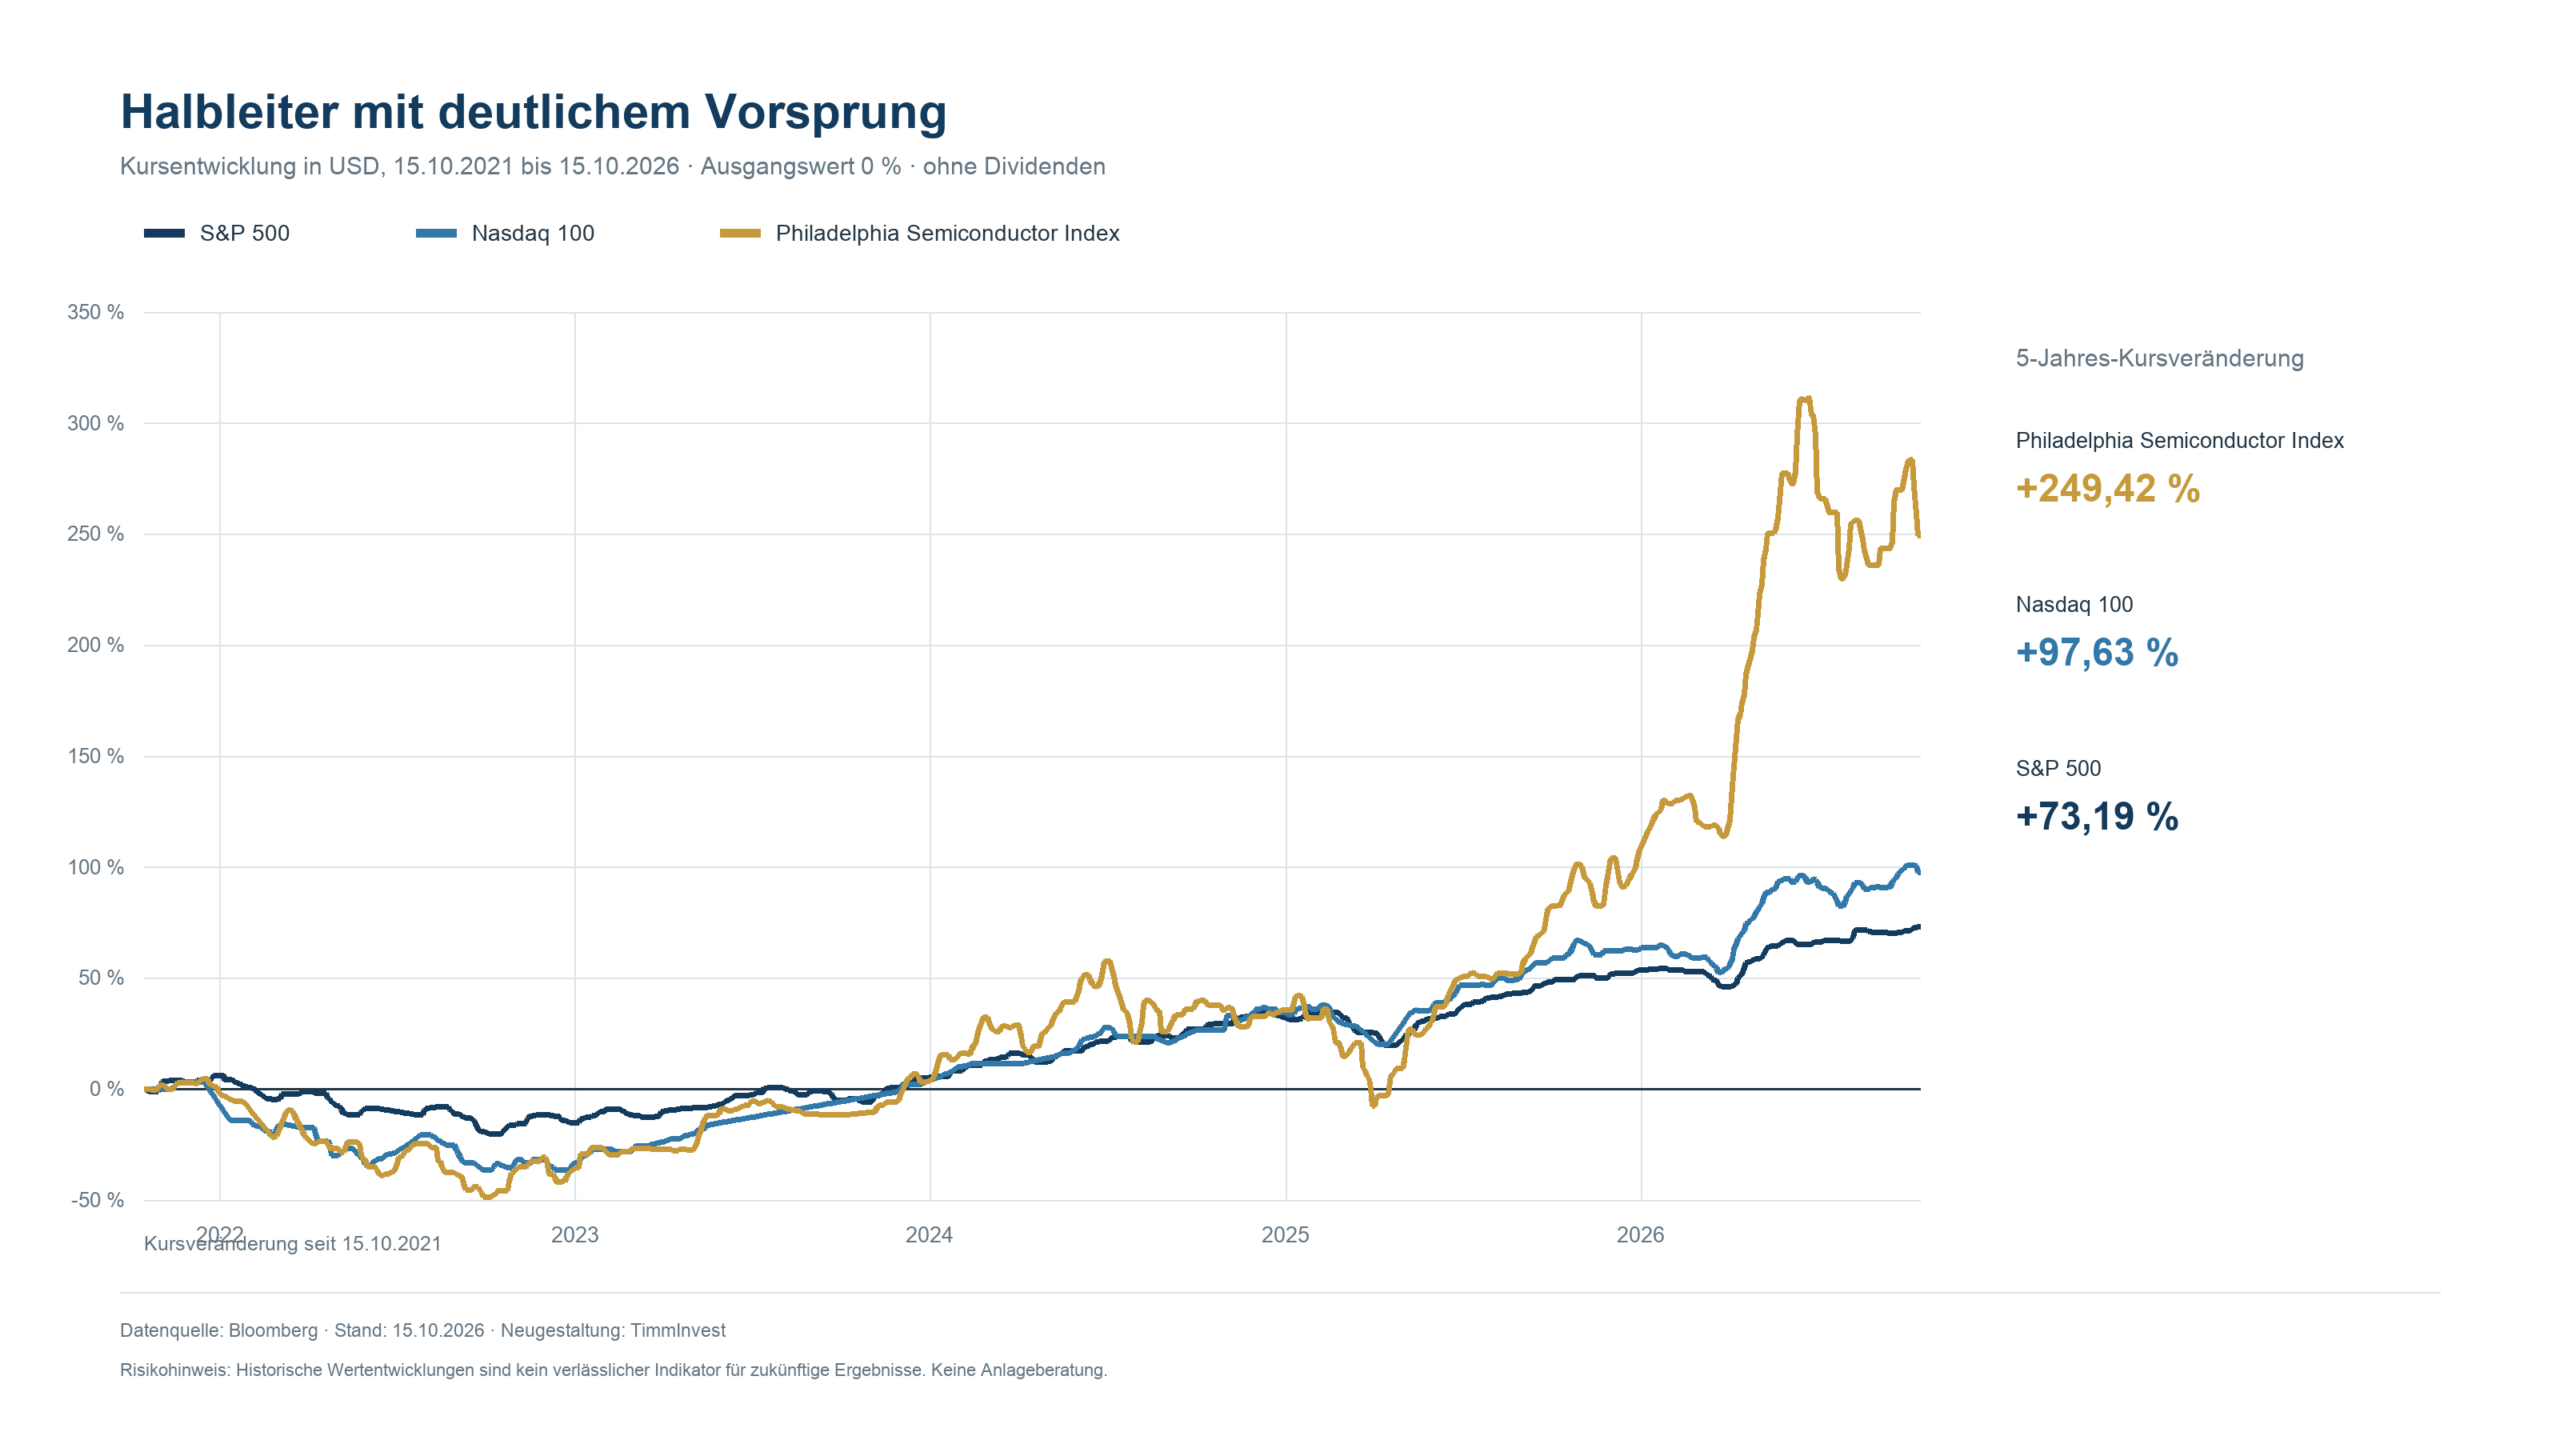
Halbleiter mit deutlichem Vorsprung – Kursentwicklung von S&P 500, Nasdaq 100 und Philadelphia Semiconductor Index
Die langfristige Geschichte hinter der Künstlichen Intelligenz bleibt aus meiner Sicht jedoch intakt. KI wird heute und in absehbarer Zeit zu starken Produktivitätsschüben in der Weltwirtschaft führen. Unternehmen können Prozesse automatisieren, Kosten senken und mit der gleichen Zahl an Mitarbeitern mehr produzieren. Dadurch kann KI langfristig auch zu einem stärkeren Wachstum der Unternehmensgewinne beitragen.
Längst begonnen hat das Wettrennen darum, wer mit welchen KI-Agenten welches Produkt verbessern kann. Dabei geht es nicht mehr nur um einzelne Chatprogramme. KI wird zunehmend direkt in Software, industrielle Prozesse, medizinische Anwendungen, Finanzdienstleistungen und viele andere Produkte integriert.
Das wiederum führt zu einer extremen Nachfrage nach Chips, Rechenzentren und Energie. Diese Infrastruktur muss zunächst aufgebaut und anschließend dauerhaft betrieben werden.
Gleichzeitig erhöhen geopolitische Konflikte die Unsicherheit an den Energiemärkten. Steigende Energiepreise könnten die positiven Produktivitätseffekte teilweise überlagern. Für die Unternehmen bedeutet das: KI bietet enorme Chancen, verursacht zunächst aber auch hohe Investitions- und Betriebskosten.
Die Korrektur bei Technologiewerten ist normal
Die herbstliche Korrektur bei Technologie- und Chipwerten ist deshalb aus meiner Sicht vollkommen normal. Sie ist zunächst kein Hinweis darauf, dass der langfristige KI-Trend bereits beendet wäre.
Nach den starken Kurssteigerungen waren viele gute Nachrichten ohnehin schon in den Bewertungen enthalten. Wenn dann Zinsen und Energiepreise steigen und gleichzeitig Zweifel an den hohen Investitionen in Rechenzentren aufkommen, werden zunächst Gewinne mitgenommen.
Auch das hohe Gewicht der großen Technologiewerte in den amerikanischen Indizes ist nicht ungewöhnlich. Erfolgreiche Unternehmen steigen im Wert und erhalten dadurch automatisch ein größeres Gewicht in kapitalisierungsgewichteten Indizes wie dem S&P 500.
Allerdings hat diese Entwicklung inzwischen ein bemerkenswertes Ausmaß erreicht.
Der kapitalisierungsgewichtete S&P 500 ist in den vergangenen fünf Jahren um rund 73 Prozent gestiegen. Der gleichgewichtete S&P 500, in dem jedes Unternehmen annähernd das gleiche Gewicht erhält, kam dagegen nur auf einen Kursgewinn von rund 38 Prozent.
Ein großer Teil der Indexentwicklung wurde somit von vergleichsweise wenigen, besonders großen Unternehmen getragen.
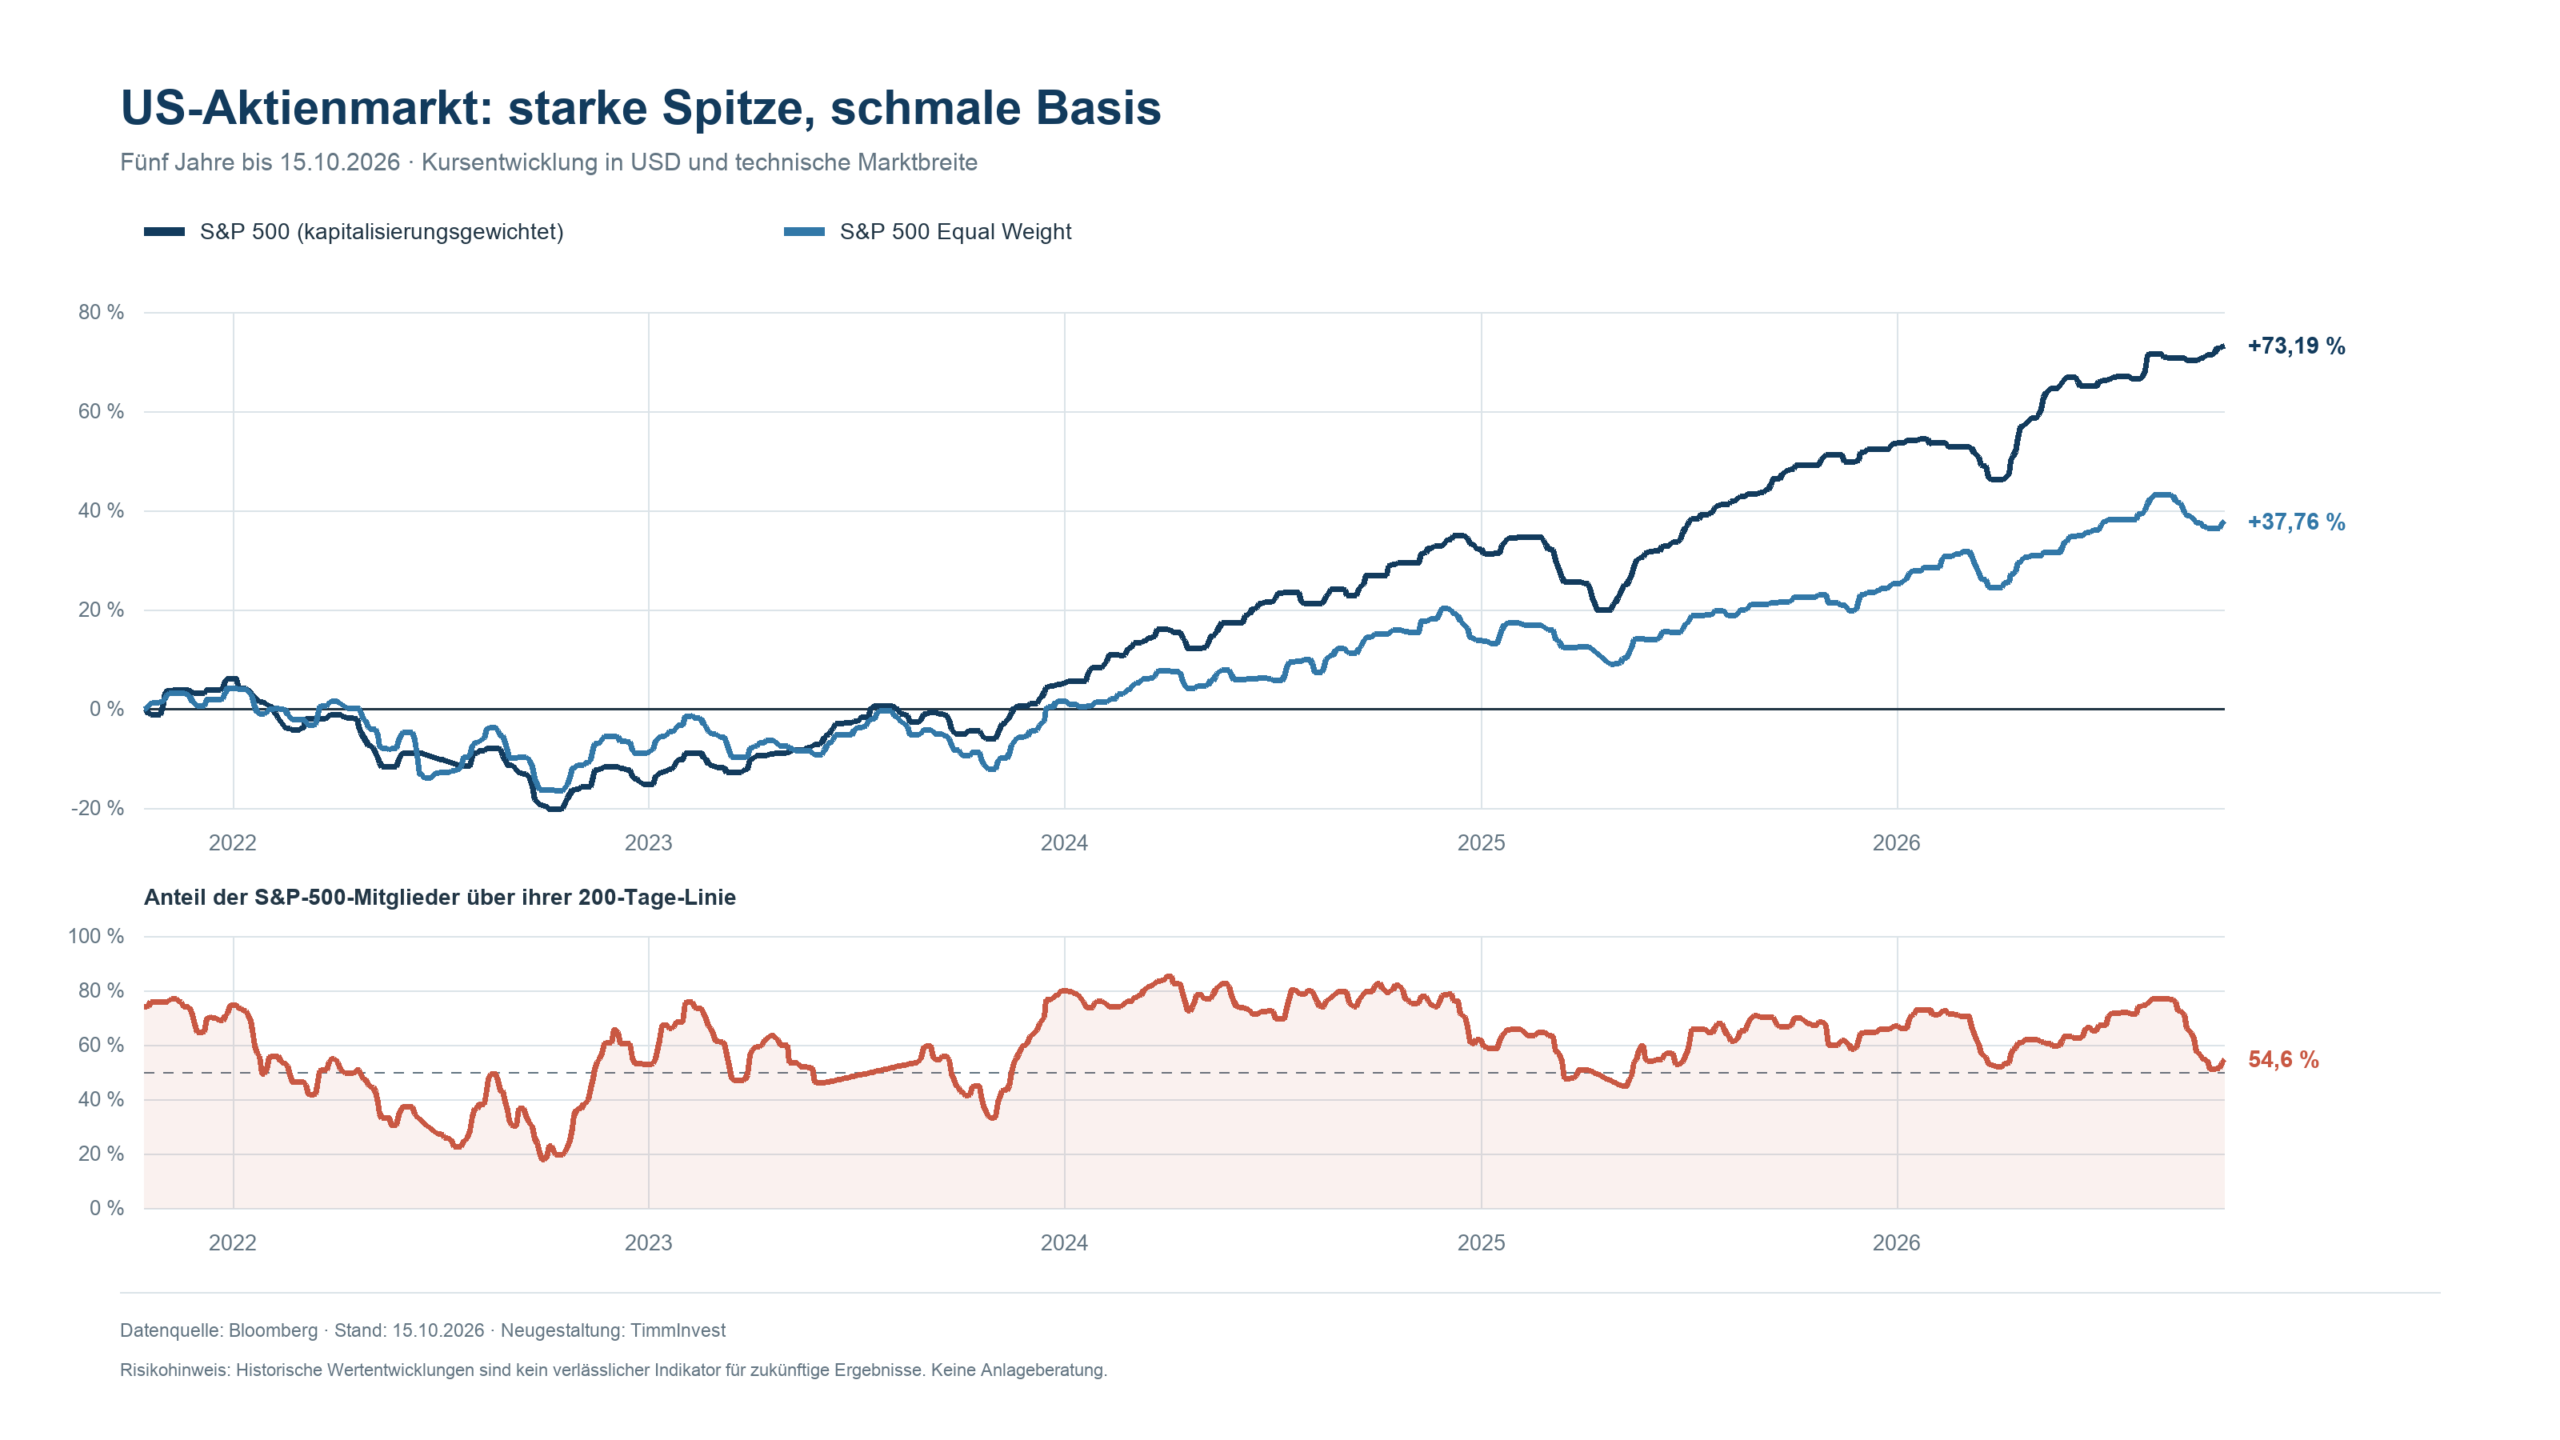
US-Aktienmarkt: starke Spitze, schmale Basis – S&P 500, S&P 500 Equal Weight und Anteil der Indexmitglieder über ihrer 200-Tage-Linie
Dazu passt, dass aktuell nur 54,6 Prozent der Unternehmen im S&P 500 oberhalb ihrer jeweiligen 200-Tage-Linie notieren. Eine knappe Mehrheit der Aktien notiert damit aus technischer Sicht noch oberhalb ihres langfristigen Durchschnitts. Gemessen am hohen Stand des Gesamtindex ist die Marktbreite jedoch relativ gering.
Mit der Zeit könnte sich diese Konzentration wieder normalisieren. Das kann allerdings dauern.
Genau darin besteht aber auch die Chance der bisher vernachlässigten Aktien und Märkte. Wenn sich die positiven Auswirkungen der KI nach und nach in der gesamten Wirtschaft zeigen, könnten nicht nur die Hersteller von Chips und Rechenzentren profitieren. Auch klassische Industrieunternehmen, Dienstleister, Banken, Versicherungen und Unternehmen aus dem Gesundheitsbereich können ihre Produktivität mithilfe von KI steigern.
Auch Europa kann von KI profitieren
Europa besitzt in seinen großen Aktienindizes nur einen vergleichsweise geringen Technologieanteil. Das war in der zurückliegenden, stark von den amerikanischen Technologiekonzernen geprägten Hausse ein Nachteil.
Für die kommenden Jahre muss es aber nicht zwangsläufig ein Nachteil bleiben. Europa hat noch eine Menge Potenzial, vom bevorstehenden Produktivitätsschub durch Künstliche Intelligenz zu profitieren.
Viele europäische Unternehmen müssen keine eigenen KI-Modelle entwickeln und keine milliardenschweren Rechenzentren errichten. Sie können vorhandene Anwendungen nutzen, um ihre Produktion effizienter zu machen, Verwaltungsabläufe zu automatisieren, Forschung und Entwicklung zu beschleunigen und ihren Kunden bessere Dienstleistungen anzubieten.
Der Nutzen der KI könnte sich damit von den Herstellern der notwendigen Infrastruktur auf die Anwender ausweiten. Gerade darin liegt eine interessante Perspektive für bisher weniger beachtete Unternehmen und Märkte.
Noch befinden wir uns allerdings saisonal im Börsenherbst.
Bereits vor der deutlicheren Korrektur der Chipwerte waren die europäischen Aktienmärkte im Laufe der Woche unter Druck geraten. Insbesondere der Euro Stoxx 50 näherte sich zeitweise wieder seiner 200-Tage-Linie, konnte sich zum Ende der Woche aber gut erholen.
Der STOXX Europe 600 und der DAX haben es inzwischen ebenfalls wieder über ihre 100-Tage-Linien geschafft. Die technische Lage beginnt sich somit zu stabilisieren.
Ein bisschen weniger „schlechte Nachrichten“ könnte bereits ausreichen, um diese Stabilisierung der europäischen Aktienmärkte zu unterstützen.
Die KI-Revolution ist aus meiner Sicht also nicht zu Ende – sie beginnt gerade erst, sich auf weitere Bereiche der Wirtschaft auszubreiten. An der Börse verläuft aber auch die beste Geschichte niemals geradlinig. Nach einer wahnsinnigen Hausse gehören Konsolidierungen und zwischenzeitliche Korrekturen einfach dazu.
Ich wünsche Ihnen ein schönes herbstliches Wochenende.
Thomas Timmermann
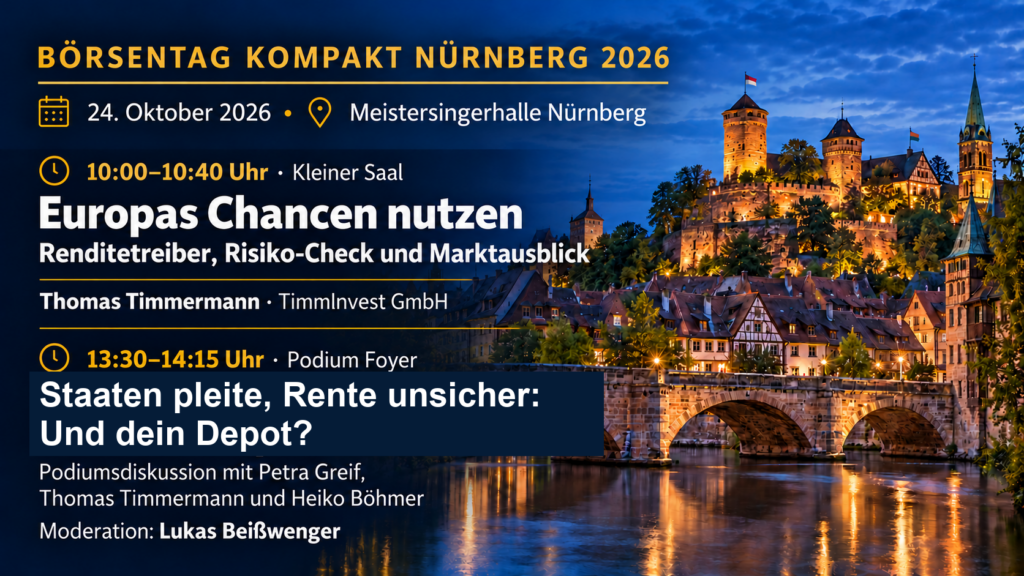
Am Samstag, den 24. Oktober 2026, freue ich mich auf den Börsentag kompakt Nürnberg in der Meistersingerhalle.
Unter dem Titel „Europas Chancen nutzen – Renditetreiber, Risiko-Check und Marktausblick“ spreche ich darüber, welche Faktoren die europäischen Aktienmärkte derzeit antreiben und welche wirtschaftlichen und geopolitischen Risiken Anleger im Blick behalten sollten.
Robuste Unternehmensgewinne, Investitionen in Infrastruktur und künstliche Intelligenz sowie attraktive Bewertungen eröffnen Chancen. Gleichzeitig sorgen Energiepreise, Inflationsrisiken, steigende Staatsverschuldung und geopolitische Konflikte weiterhin für Unsicherheit und stärkere Schwankungen.
In meinem Vortrag zeige ich, wie sich Europas Chancen in einem langfristig ausgerichteten Portfolio nutzen und durch ein konsequentes Risikomanagement ergänzen lassen. Dabei gebe ich auch einen Einblick in die Anlagestrategie des TimmInvest Europa Plus Fonds.
Am Nachmittag diskutiere ich unter dem Titel „Staaten pleite, Rente unsicher: Und dein Depot?“ gemeinsam mit Petra Greif und Heiko Böhmer über Staatsverschuldung, Altersvorsorge und die Folgen für private Anleger. Moderiert wird die Gesprächsrunde von Lukas Beißwenger.
Ich freue mich auf den persönlichen Austausch mit Ihnen in Nürnberg.
Den direkten Link zum Börsentag kompakt Nürnberg finden Sie hier:
Börsentag kompakt Nürnberg 2026
TimmInvest Europa Plus Fonds (alle Anteilklassen)
Stand: 16. Oktober 2026, 13:52 Uhr
Der STOXX Europe 600 notiert bei 643,44 Punkten und damit rund 1,76 Prozent unter dem Beginn der Absicherungszone bei 655 Punkten.
Die mathematische Aktienquote liegt aktuell bei rund 42 Prozent. Der Fonds ist damit weiterhin deutlich defensiver positioniert als ein vollständig investiertes Aktienportfolio, bleibt aber an einer möglichen Erholung des europäischen Aktienmarktes beteiligt.
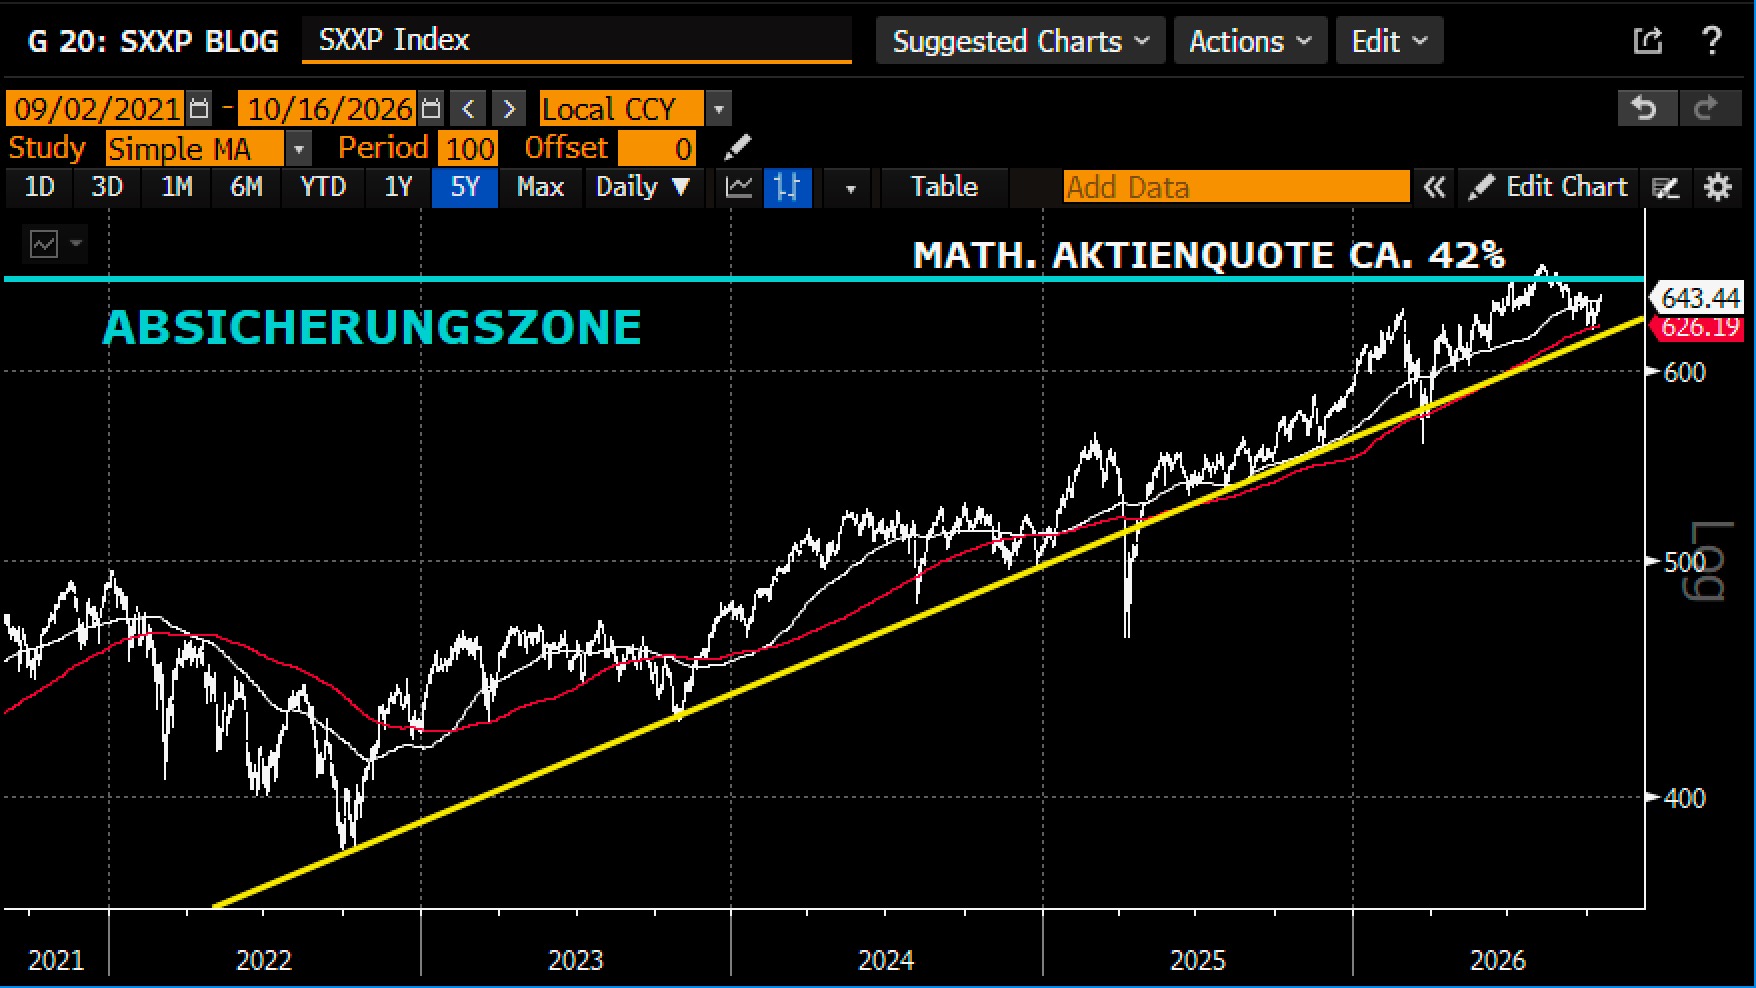
STOXX Europe 600 mit 100- und 200-Tage-Linie sowie dem Beginn der Absicherungszone bei 655 Punkten. Datenquelle: Bloomberg, Stand: 16. Oktober 2026
Fonds- und Risikoparameter
- Aktienbestand vor Berücksichtigung der Derivatepositionen: ca. 94,02 %
- Mathematische Aktienquote einschließlich Derivatepositionen: ca. 42 %
Zur Einordnung: 100 Prozent entsprechen einem vollständigen Aktienmarktengagement, 0 Prozent keinem Aktienmarktengagement. - VaR-Auslastung: 39,90 %
Quelle: Universal Investment - Volatilität über 360 Tage: Fonds 5,07 %
Quelle: Bloomberg
Hinweis zur Absicherungsstrategie
Die Absicherung soll stärkere Kursverluste abfedern und die Schwankungen des Fonds reduzieren. Ihre Wirkung hängt unter anderem vom Marktniveau, den eingesetzten Optionen und der Zusammensetzung des Portfolios ab. Auch die vollständige Absicherung der zusätzlichen Futures-Positionen bedeutet keine Kapitalgarantie für den Fonds. Derivate können zusätzliche Risiken verursachen; ihre Kosten können die Rendite und die Beteiligung an steigenden Märkten begrenzen. Ausführliche Informationen enthalten das Basisinformationsblatt und der Verkaufsprospekt in den unten verlinkten Fondsunterlagen.
Hinweis zur steuerlichen Behandlung
Der TimmInvest Europa Plus Fonds ist steuerlich als Aktienfonds klassifiziert. Für Privatanleger, die ihre Anteile im Privatvermögen halten, sind nach derzeitiger Rechtslage grundsätzlich 30 Prozent der Erträge von der Besteuerung freigestellt. Die konkrete steuerliche Behandlung hängt von den persönlichen Verhältnissen des jeweiligen Anlegers ab und kann sich durch gesetzliche Änderungen verändern. Die vorstehenden Angaben dienen ausschließlich der allgemeinen Information und stellen keine steuerliche Beratung dar. Bei steuerlichen Fragen wenden Sie sich bitte an einen Steuerberater.
Monatliche Fondspräsentation
Hier geht es zur aktuellen Präsentation der beiden Anteilklassen des TimmInvest Europa Plus Fonds:
Monatspräsentation Oktober 2026
Weitere Informationen
In unserem Fragen-&-Antworten-Katalog (FAQ) finden Sie Informationen zum TimmInvest Europa Plus Fonds – unter anderem zur Investmentstrategie, zum Risikomanagement, zu Kosten, Steuern, Ausschüttungen sowie zur mathematischen Aktienquote.
Weiterführende Informationen, aktuelle Fondsdaten und die rechtlich maßgeblichen Dokumente finden Sie außerdem auf den nachfolgend verlinkten Seiten von Universal Investment.
Bei allgemeinen Fragen zum Fonds oder zur dargestellten Investmentstrategie können Sie mich per E-Mail erreichen:
Thomas Timmermann: thomas.timmermann@timminvest.com
TimmInvest Europa Plus Fonds AK P (Anteilklasse P)
WKN: A2QCXX ISIN: DE000A2QCXX0
Verwaltungsgebühr: 1,00 % p. a.
Ausgabeaufschlag: 0 %
Bisherige Ausschüttungen der AK P je Anteil: 05.12.2025: 4,50 € · 16.12.2024: 3,50 € · 15.12.2023: 3,50 € · 15.12.2022: 3,00 € · 15.12.2021: 4,00 €
Quelle: Universal Investment. Frühere Ausschüttungen sind kein verlässlicher Indikator für zukünftige Ausschüttungen.
TimmInvest Europa Plus Fonds AK I (Anteilklasse I)
WKN: A3DQ2V ISIN: DE000A3DQ2V1
Strategie: Identisch mit der Anteilklasse P – gleiches Portfolio, gleiche Absicherungsstrategie.
Verwaltungsgebühr: 0,50 % p. a.
Ausgabeaufschlag: 0 %
Ertragsverwendung: thesaurierend – die Erträge verbleiben im Fonds.
Mindestanlagesumme: 10.000 €
Die Anteilklasse I steht institutionellen Investoren und Privatanlegern gleichermaßen offen. Für spätere Zukäufe gilt keine Mindestanlage.