
Die jüngsten Inflationszahlen aus Spanien zeigen: Der Anstieg der Energiepreise kommt am Ende doch bei den Verbrauchern an. Die spanische Inflationsrate ist im September überraschend von 4,6 auf 5 Prozent gestiegen. Das ist der höchste Stand seit Februar 2023 und deutlich mehr als das Inflationsziel der Europäischen Zentralbank von 2 Prozent.
Bislang gibt es allerdings noch keine deutlichen Hinweise auf breit angelegte Zweitrundeneffekte oder eine neue Lohn-Preis-Spirale. Genau das ist für die EZB und die Kapitalmärkte entscheidend.
Der Energieschock erreicht die Inflationszahlen
Höhere Kraftstoffpreise und teurere Pauschalreisen waren für einen großen Teil des spanischen Inflationsanstiegs verantwortlich. Gleichzeitig nahm auch der zugrunde liegende Preisdruck etwas stärker zu als erwartet.
Spanien ist dabei nicht irgendein Mitglied der Eurozone. Das Land gehört zu den wachstumsstärksten Volkswirtschaften Europas. Die spanische Zentralbank erwartet für 2026 ein Wirtschaftswachstum von 2,3 Prozent. Gleichzeitig liegt die Arbeitslosigkeit so niedrig wie zuletzt vor der Finanzkrise. Eine robuste Wirtschaft trifft damit auf einen neuen Energieschock.
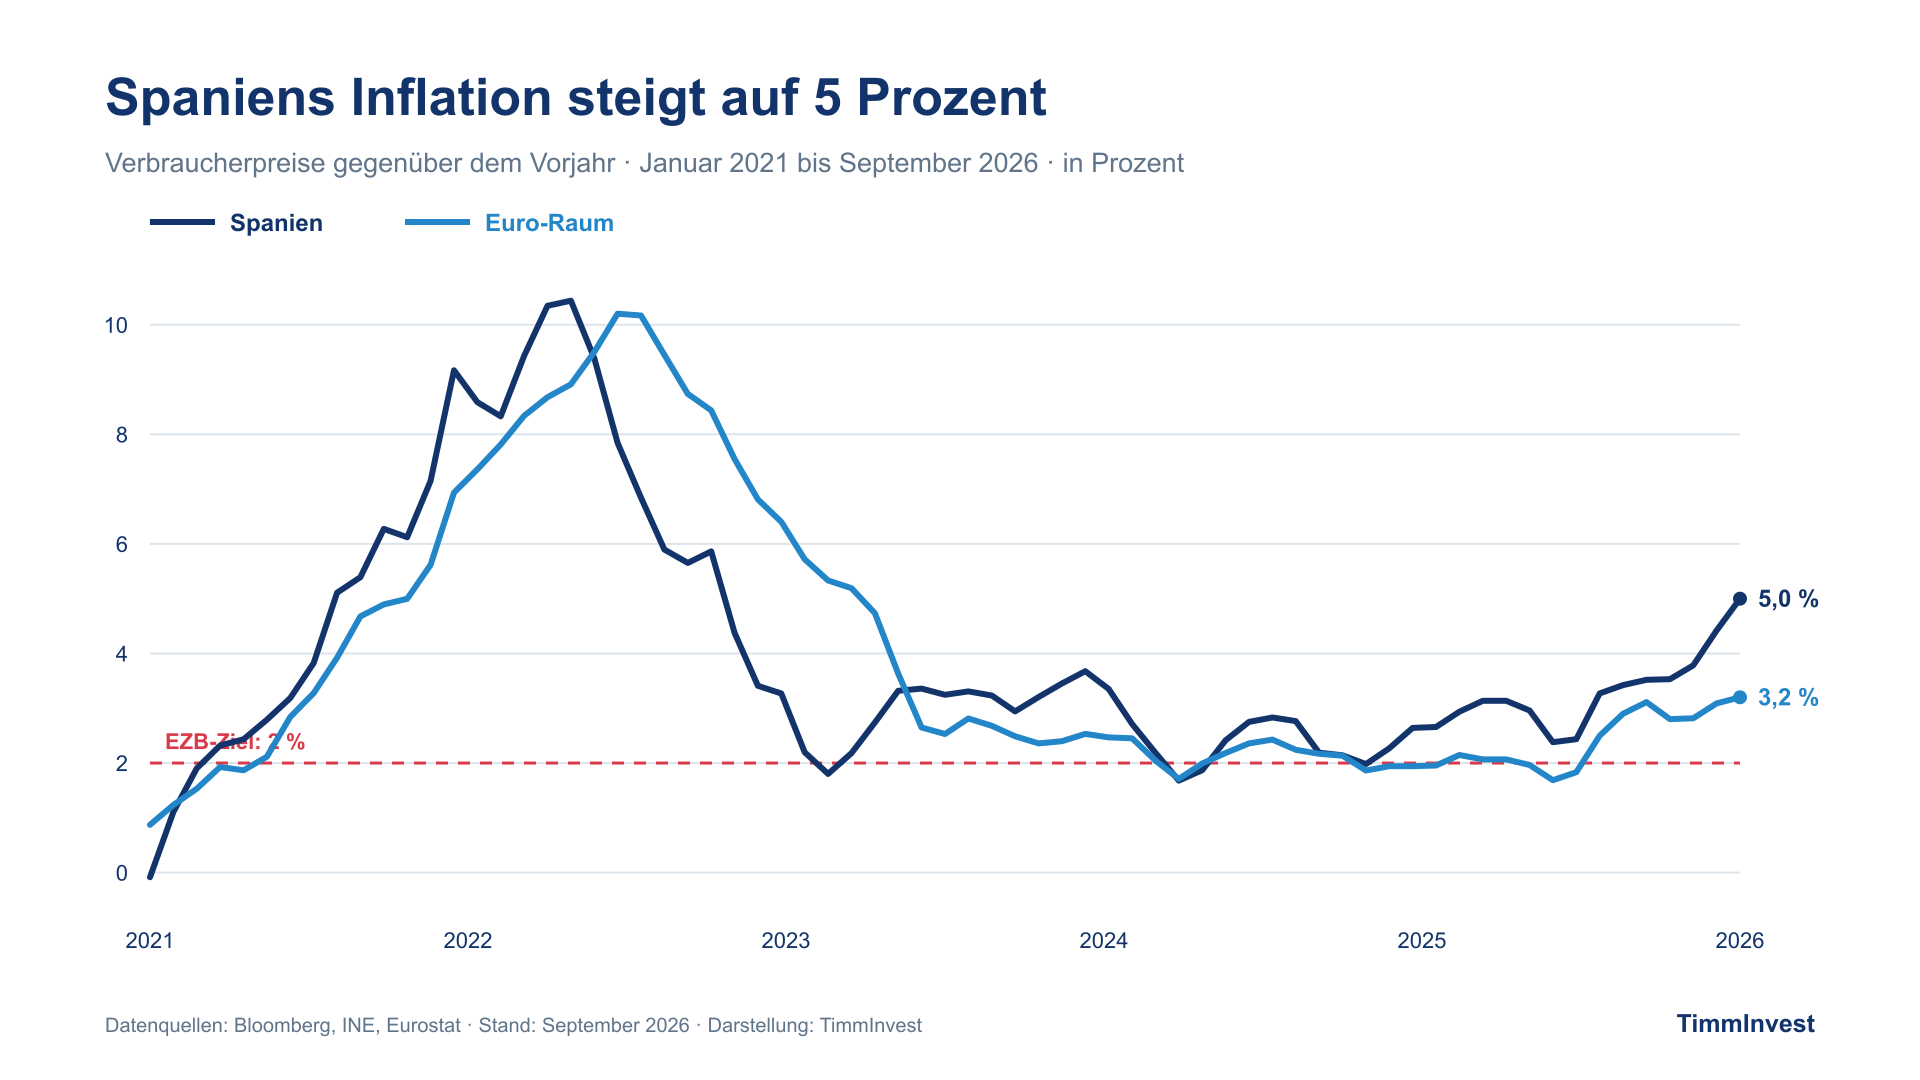
Veränderung der Verbraucherpreise gegenüber dem Vorjahr. Quellen: Bloomberg, INE, Eurostat; Stand: September 2026.
Am Freitag folgen die Inflationszahlen für den gesamten Euroraum. Die von Bloomberg befragten Ökonomen erwarten einen Anstieg von 3,2 auf 3,7 Prozent. Bloomberg Economics rechnet mit 3,5 Prozent. Entscheidend wird erneut die Kerninflation sein.
Die Gesamtinflation wird vor allem durch höhere Energie- und Kraftstoffpreise nach oben getrieben. Auch die gestiegenen Gaspreise wirken mit Verzögerung auf die Energierechnungen der Haushalte. Die Kerninflation, bei der Energie und Lebensmittel ausgeklammert werden, dürfte dagegen nur leicht von 2,4 auf 2,5 Prozent steigen.
Damit ist die Lage unangenehm, aber noch nicht außer Kontrolle: Der Energieschock schlägt auf die Gesamtinflation durch, hat sich bislang jedoch nicht dauerhaft in der gesamten Wirtschaft festgesetzt.
Die Aktienmärkte reagieren erstaunlich gelassen
Früher hätte ein solcher Inflationsanstieg wahrscheinlich deutliche Spuren an den Börsen hinterlassen. Heute nehmen die europäischen Aktienmärkte die Meldungen zur Kenntnis – mehr aber bisher auch nicht.
Es bleibt bei einer sehr zaghaften Konsolidierung. Der EURO STOXX 50 bewegt sich seit Wochen in einer engen Trading-Range und notiert weiterhin im Bereich beziehungsweise oberhalb seiner 100-Tage-Linie. Der Markt kommt in der Summe nicht entscheidend voran. Er fällt aber auch nicht nachhaltig zurück.

EURO STOXX 50 Index
Die europäischen Aktienmärkte bewegen sich derzeit zwischen zwei gegensätzlichen Kräften. Auf der einen Seite sorgen der Iran-Konflikt, eingeschränkte Transportwege, der Krieg zwischen Russland und der Ukraine sowie hohe Öl- und Gaspreise für erhebliche geopolitische und wirtschaftliche Unsicherheit.
Auf der anderen Seite bleibt die Begeisterung für künstliche Intelligenz ungebrochen. Technologie- und Halbleiterwerte stützen die Märkte weiterhin. Das zeigte sich auch heute bei ASML, dessen Aktie erneut von der relativen Stärke des KI-Sektors profitierte.
Der Markt verarbeitet damit zwei vollkommen unterschiedliche Geschichten: Geopolitik und Inflationsrisiken treffen auf KI-Euphorie und robuste Unternehmensgewinne. Bislang halten sich diese Kräfte weitgehend die Waage – auch deshalb bewegen sich die europäischen Aktienindizes seit Wochen in einer engen Handelsspanne.
Die Unternehmen sind zuversichtlicher als die Verbraucher
Auch die neuen Vertrauensindikatoren für den Euroraum passen in dieses Bild. Der Economic Sentiment Indicator der Europäischen Kommission fiel im September von 98,4 auf 97,9 Punkte. Erwartet worden war ein Wert von 99 Punkten. Ein Stand unter 100 signalisiert, dass die wirtschaftliche Stimmung unter ihrem langfristigen Durchschnitt liegt.
Hinter dem Rückgang verbirgt sich jedoch ein deutlicher Unterschied zwischen Unternehmen und Verbrauchern. Das Verbrauchervertrauen fiel von −15,5 auf −16,5 Punkte. Die höheren Preise für Energie, Kraftstoffe und Lebensmittel kommen bei den privaten Haushalten unmittelbar an.
Gleichzeitig verbesserte sich das Industrievertrauen von −5,0 auf −3,8 Punkte. Das Vertrauen im Dienstleistungssektor stieg von 5,6 auf 6,1 Punkte. Besonders auffällig: Die Erwartungen für die zukünftige Industrieproduktion sprangen von 9,4 auf 13,7 Punkte.
Die Verbraucher werden vorsichtiger, viele Unternehmen blicken dagegen weiter relativ zuversichtlich nach vorne. Investitionen in Infrastruktur, Verteidigung und künstliche Intelligenz stützen Teile der Industrie und des Dienstleistungssektors. Auch das erklärt, warum sich die Aktienmärkte trotz hoher Energiepreise und steigender Inflation bislang so gut behaupten.
Das vierte Quartal dürfte die Entscheidung bringen
Für das kommende vierte Quartal stehen die Chancen gut, dass sich der Markt aus seiner jetzigen Trading-Range verabschiedet. Leider sind beide Richtungen möglich.
Entspannt sich einer der geopolitischen Konflikte und fallen die Energiepreise deutlich, könnten sinkende Inflationssorgen, robuste Unternehmensgewinne und die anhaltende KI-Euphorie eine kräftige Aufwärtsbewegung auslösen.
Steigen Öl- und Gaspreise dagegen weiter und beginnen sich Zweitrundeneffekte bei Löhnen, Dienstleistungen und Inflationserwartungen zu zeigen, dürfte der Druck auf die EZB und die Anleihemärkte zunehmen. Dann würde auch die aktuelle Unterstützung an der 100-Tage-Linie erneut getestet.
Im Moment wartet der Markt. Aber diese Ruhe dürfte aus meiner Sicht nicht das gesamte vierte Quartal anhalten.
Berlin ist viel mehr als sein Ruf
Am vergangenen Wochenende hatte ich das große Privileg, meinen 19. Berlin-Marathon zu laufen. Berlin zeigte sich wieder von seiner schönsten Seite. Bei strahlendem Sonnenschein und noch erträglichen Temperaturen war man auf der gesamten Strecke nie allein.
Nach ruhigeren Passagen kamen immer wieder Abschnitte, auf denen die vielen Zuschauer die Strecke regelrecht zum Beben brachten. Genau diese Wechsel machen den Berlin-Marathon so besonders.
Mein großer Respekt gilt auch in diesem Jahr den vielen freiwilligen Helfern, den Polizistinnen und Polizisten, den Rettungskräften und allen professionellen Helfern entlang der Strecke. Es ist beeindruckend, wie reibungslos ein Rennen dieser Größenordnung begleitet wird.
Für ein Wochenende war Berlin wieder Weltstadt. Menschen aus den entferntesten Ecken der Erde standen gemeinsam an der Startlinie und liefen durch dieselben Straßen. Herkunft, Beruf und gesellschaftlicher Status spielten für einige Stunden keine Rolle. Alle hatten dieselbe Aufgabe vor sich: 42,195 Kilometer.
Darauf darf Berlin stolz sein.
Berlin ist viel mehr als sein Ruf.
Kommen Sie gut in das vierte Börsenquartal.
Thomas Timmermann
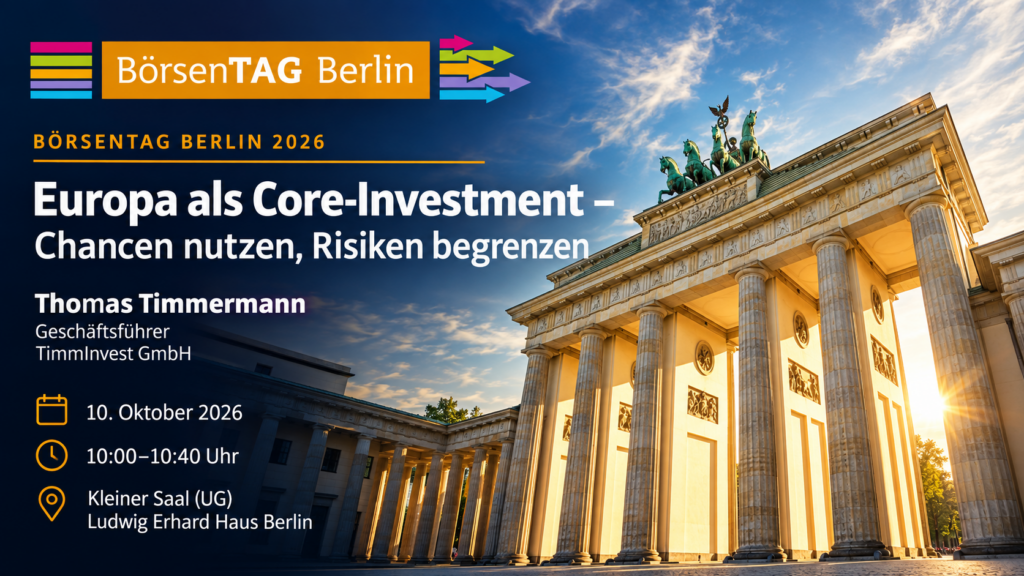
Am 10. Oktober 2026 freue ich mich auf den Börsentag Berlin im Ludwig Erhard Haus.
Von 10:00 bis 10:40 Uhr spreche ich im Kleinen Saal (UG) unter dem Titel „Europa als Core-Investment – Chancen nutzen, Risiken begrenzen“ darüber, warum europäische Aktien einen festen Platz im Kern eines langfristigen Portfolios verdienen.
Hohe Energiepreise, steigende Zinsen und neue Inflationsrisiken sorgen derzeit für größere Schwankungen. Gleichzeitig stützen robuste Unternehmensgewinne, KI-Investitionen und die zunehmende Investitionstätigkeit in Europa die Märkte.
In meinem Vortrag zeige ich, wie sich Europa in einen Core-Satellite-Ansatz integrieren lässt, welche Rolle ein konsequentes Risikomanagement spielt und wie wir diese Prinzipien im TimmInvest Europa Plus Fonds umsetzen.
TimmInvest Europa Plus Fonds (alle Anteilklassen)
Stand: 29. September 2026, 16:33 Uhr
Der europäische Aktienmarkt bewegt sich derzeit in einer engen Handelsspanne. Für das Fondsmanagement des TimmInvest Europa Plus liegt der Fokus deshalb neben der bestehenden Absicherung darauf, in seitwärts tendierenden Märkten zusätzliche Erträge aus Optionsprämien zu erzielen. Dafür werden kurzfristige Optionspositionen eingesetzt und fortlaufend an das jeweilige Marktniveau angepasst. Die vereinnahmten Prämien können dazu beitragen, einen Teil der laufenden Absicherungskosten zu finanzieren.
Bei weiter fallenden Kursen nimmt die Wirkung der Absicherung grundsätzlich zu. Steigt der Markt wieder über die Absicherungszone, erhöht sich die mathematische Aktienquote und der Fonds kann stärker an einer möglichen Erholung teilnehmen. Die mathematische Aktienquote einschließlich der Derivatepositionen lag am 29. September 2026 bei rund 28 Prozent.
Der Beginn der Absicherungszone liegt bei 654,46 Punkten. Der STOXX Europe 600 notierte am 29. September 2026 gegen 16:33 Uhr bei 640,03 Punkten und damit rund 2,2 Prozent unter dieser Schwelle. Zuvor war der Index zeitweise über die Absicherungsschwelle gestiegen.
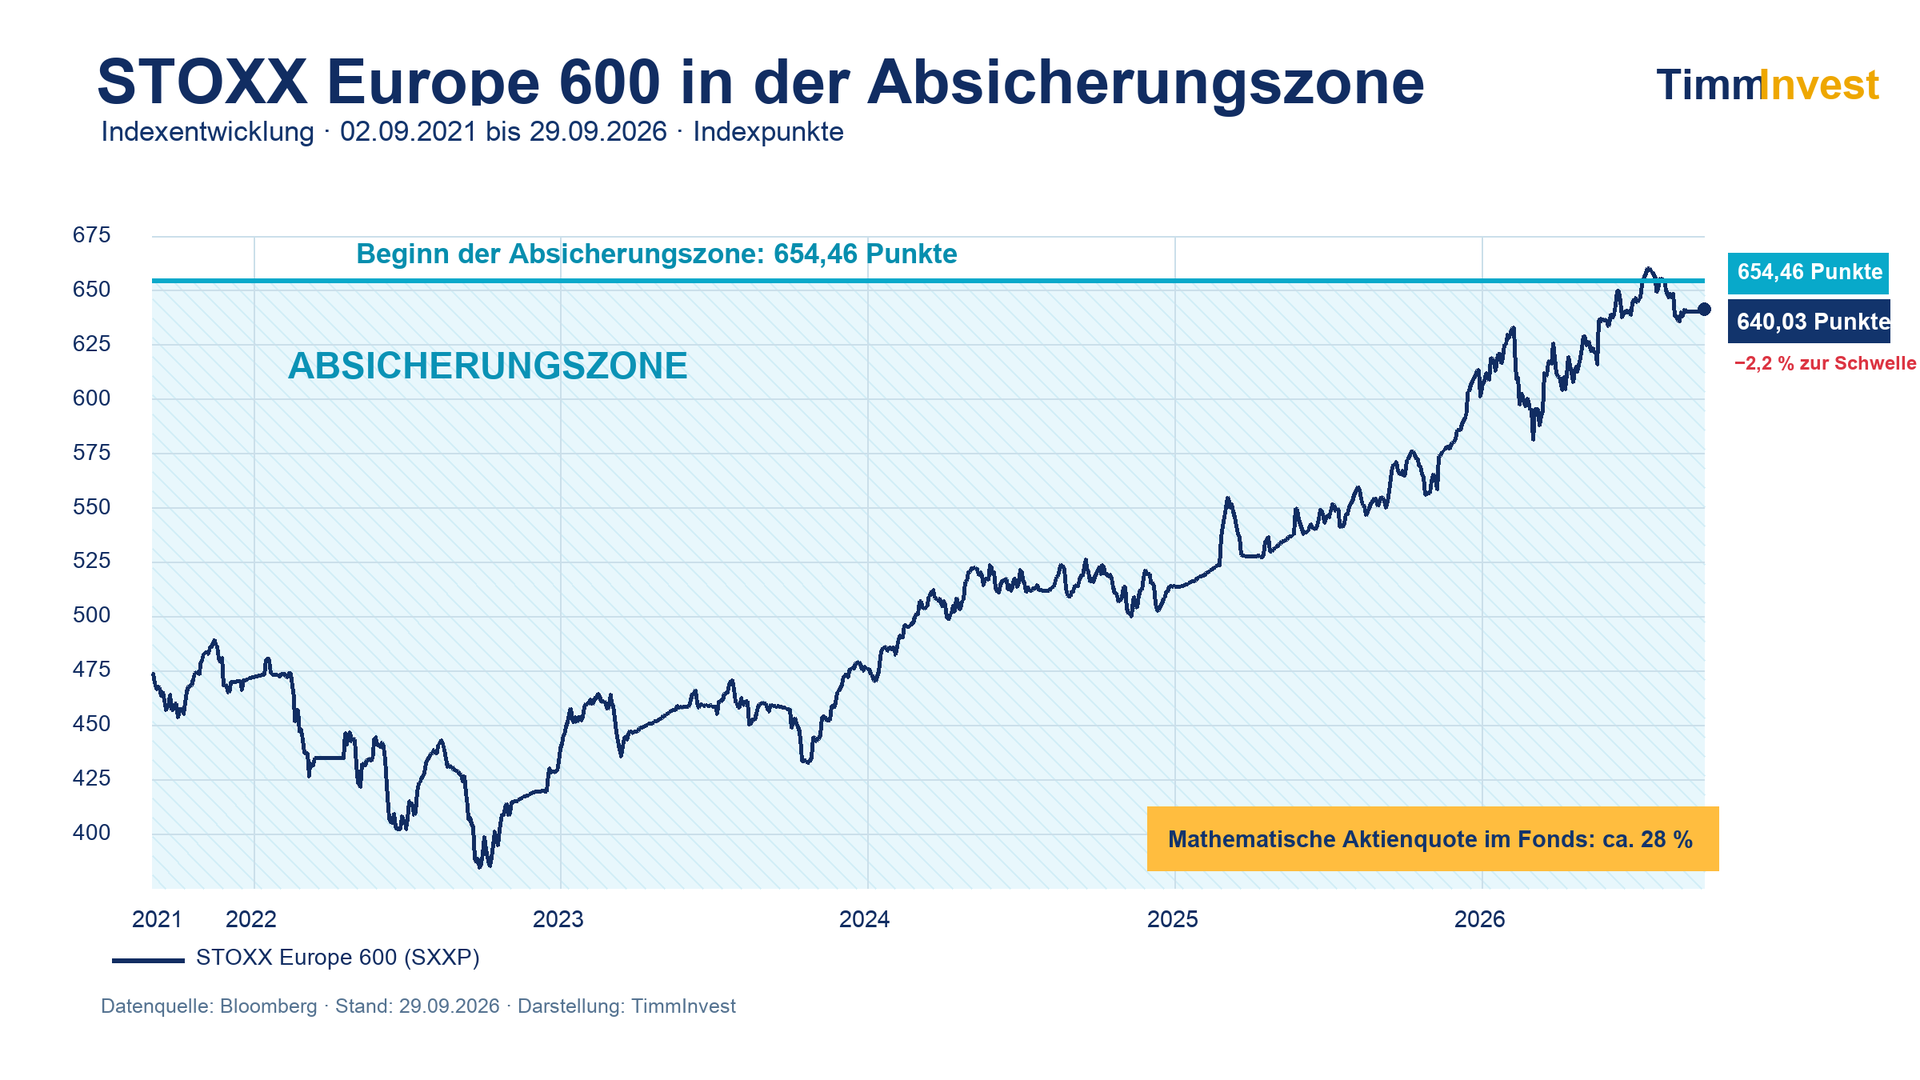
STOXX Europe 600, Absicherungszone und mathematische Aktienquote. Quelle: Bloomberg, TimmInvest
Fonds- und Risikoparameter
- Aktienbestand vor Berücksichtigung der Derivatepositionen: ca. 90,87 %
- Mathematische Aktienquote einschließlich Derivatepositionen: ca. 28 %
Zur Einordnung: 100 % entsprechen einem vollständigen Aktienmarktengagement, 0 % keinem Aktienmarktengagement. - VaR-Auslastung: 28,18 % Quelle: Universal Investment
- Volatilität über 360 Tage: Fonds 5,10 %, Quelle: Bloomberg
Hinweis zur Absicherungsstrategie
Die aktive Absicherungsstrategie zielt darauf ab, stärkere Kursverluste des europäischen Aktienmarktes abzufedern und die Schwankungsbreite des Fonds zu reduzieren. Umfang und Wirkung der Absicherung hängen unter anderem vom jeweiligen Marktniveau, den eingesetzten Optionen sowie von der Zusammensetzung des Fondsportfolios ab. Die Absicherungsstrategie stellt keine Kapitalgarantie dar und kann Verluste nicht in jeder Marktsituation vollständig verhindern. Der Einsatz und die fortlaufende Anpassung der Optionen verursachen Kosten und können die Beteiligung an steigenden Märkten zeitweise reduzieren. Ausführliche Informationen zu den Chancen und Risiken des Fonds enthalten das Basisinformationsblatt und der Verkaufsprospekt von Universal Investment.
Hinweis zur steuerlichen Behandlung
Der TimmInvest Europa Plus Fonds ist steuerlich als Aktienfonds klassifiziert. Für Privatanleger, die ihre Anteile im Privatvermögen halten, sind nach derzeitiger Rechtslage grundsätzlich 30 Prozent der Erträge von der Besteuerung freigestellt. Die konkrete steuerliche Behandlung hängt von den persönlichen Verhältnissen des jeweiligen Anlegers ab und kann sich durch gesetzliche Änderungen verändern. Die vorstehenden Angaben dienen ausschließlich der allgemeinen Information und stellen keine steuerliche Beratung dar. Bei steuerlichen Fragen wenden Sie sich bitte an einen Steuerberater.
Monatliche Fondspräsentation
Hier geht es zur aktuellen Präsentation der beiden Anteilklassen des TimmInvest Europa Plus Fonds:
Monatspräsentation September 2026
Weitere Informationen
In unserem Fragen-&-Antworten-Katalog (FAQ) finden Sie Informationen zum TimmInvest Europa Plus Fonds – unter anderem zur Investmentstrategie, zum Risikomanagement, zu Kosten, Steuern, Ausschüttungen sowie zur mathematischen Aktienquote.
Weiterführende Informationen, aktuelle Fondsdaten und die rechtlich maßgeblichen Dokumente finden Sie außerdem auf den nachfolgend verlinkten Seiten von Universal Investment.
Bei allgemeinen Fragen zum Fonds oder zur dargestellten Investmentstrategie können Sie mich per E-Mail erreichen:
Thomas Timmermann: thomas.timmermann@timminvest.com
Die rechtlich maßgeblichen Verkaufsunterlagen und weiteren Pflichtinformationen finden Sie über die nachfolgenden Links von Universal Investment.
TimmInvest Europa Plus Fonds AK P (Anteilklasse P)
WKN: A2QCXX ISIN: DE000A2QCXX0
Verwaltungsgebühr: 1,00 % p. a.
Ausgabeaufschlag: 0 %
Bisherige Ausschüttungen der AK P je Anteil: 05.12.2025: 4,50 € · 16.12.2024: 3,50 € · 15.12.2023: 3,50 € · 15.12.2022: 3,00 € · 15.12.2021: 4,00 €
Quelle: Universal Investment. Frühere Ausschüttungen sind kein verlässlicher Indikator für zukünftige Ausschüttungen.
TimmInvest Europa Plus Fonds AK I (Anteilklasse I)
WKN: A3DQ2V ISIN: DE000A3DQ2V1
Strategie: Identisch mit der Anteilklasse P – gleiches Portfolio, gleiche Absicherungsstrategie.
Verwaltungsgebühr: 0,50 % p. a.
Ausgabeaufschlag: 0 %
Ertragsverwendung: thesaurierend – die Erträge verbleiben im Fonds.
Mindestanlagesumme: 10.000 €
Die Anteilklasse I steht institutionellen Investoren und Privatanlegern gleichermaßen offen. Für spätere Zukäufe gilt keine Mindestanlage.