
Kaum ein Thema prägt die Berichterstattung derzeit so stark wie die Krise der europäischen Automobilindustrie. Das ist nachvollziehbar: Über Jahrzehnte gehörte die Branche zu den wichtigsten wirtschaftlichen Säulen Europas. Aus ihren Problemen wird jedoch häufig ein negatives Urteil über den gesamten europäischen Aktienmarkt abgeleitet.
Dieser Schluss greift zu kurz. Die Struktur der europäischen Börse hat sich längst verändert. Im nach Marktkapitalisierung gewichteten STOXX Europe 600 kommt der Automobilsektor inzwischen nur noch auf einen Anteil von rund 1,6 Prozent. Für Anleger im breiten europäischen Aktienmarkt ist die Branche damit zu einer Nische geworden.
Europas Börse wird von anderen Branchen bestimmt
Das größte Gewicht im STOXX Europe 600 besitzt mit rund 15,7 Prozent inzwischen der Bankensektor. Er steht nur selten im Mittelpunkt der öffentlichen Diskussion, hat im laufenden Jahr mit einer Gesamtrendite von rund 26,6 Prozent aber deutlich besser abgeschnitten als der europäische Technologiesektor.
Auch Energie spielt weiterhin eine wichtige Rolle. Der Öl- und Gassektor kommt auf ein Indexgewicht von rund 6,8 Prozent und profitiert gegenwärtig von den geopolitischen Spannungen und den gestiegenen Energiepreisen. Mit einer Gesamtrendite von rund 38,5 Prozent führt er den hier betrachteten Branchenvergleich im laufenden Jahr an.
Die starke Börsenentwicklung des Energiesektors hat allerdings eine Kehrseite. Hohe Öl- und Gaspreise belasten andere Unternehmen und könnten die Inflation länger hoch halten. EZB-Chefökonom Philip Lane warnt vor einer zweiten Preiswelle, die auch Lebensmittel und Waren erfassen könnte. Frankreichs Präsident Macron fordert wegen drohender Engpässe bei Diesel und Kerosin bereits eine Lockerung europäischer Vorschriften. Was einem Sektor Rückenwind gibt, kann für den übrigen Markt zum Risiko werden.

Europäische Branchen und Nasdaq 100: Gesamtrendite seit Jahresbeginn 2026, in Euro
Quelle: Bloomberg, Stand: 21. September 2026
Diese Zahlen sind keine Prognose und erst recht keine Kaufempfehlung. Sie zeigen aber, dass der europäische Aktienmarkt von einer wesentlich breiteren Branchenstruktur getragen wird, als es die tägliche Berichterstattung über die Automobilindustrie vermuten lässt.
Europäische Technologie muss sich nicht verstecken
Der europäische Technologiesektor besitzt im STOXX Europe 600 inzwischen ein Gewicht von rund 8,2 Prozent. Wer europäische Technologieunternehmen grundsätzlich für nicht wettbewerbsfähig hält, sollte einen Blick auf den aktuellen Vergleich mit dem Nasdaq 100 werfen.
Seit Jahresbeginn liegen beide Bereiche – in Euro und einschließlich der Ausschüttungen betrachtet – vergleichsweise nah beieinander. Der Nasdaq 100 erreicht rund 24,2 Prozent, der europäische Technologiesektor rund 21,5 Prozent. Die Unterschiede sind damit deutlich kleiner, als es die öffentliche Wahrnehmung vermuten lässt.
Der Blick über fünf Jahre zeigt allerdings auch, wie stark sich die Rangfolge je nach Betrachtungszeitraum verändert. Während europäische Banken und der Öl- und Gassektor in diesem Zeitraum besonders kräftig zulegen konnten, blieb der europäische Technologiesektor deutlich hinter dem Nasdaq 100 zurück. Der Automobilsektor verzeichnete sogar eine leicht negative Gesamtrendite.
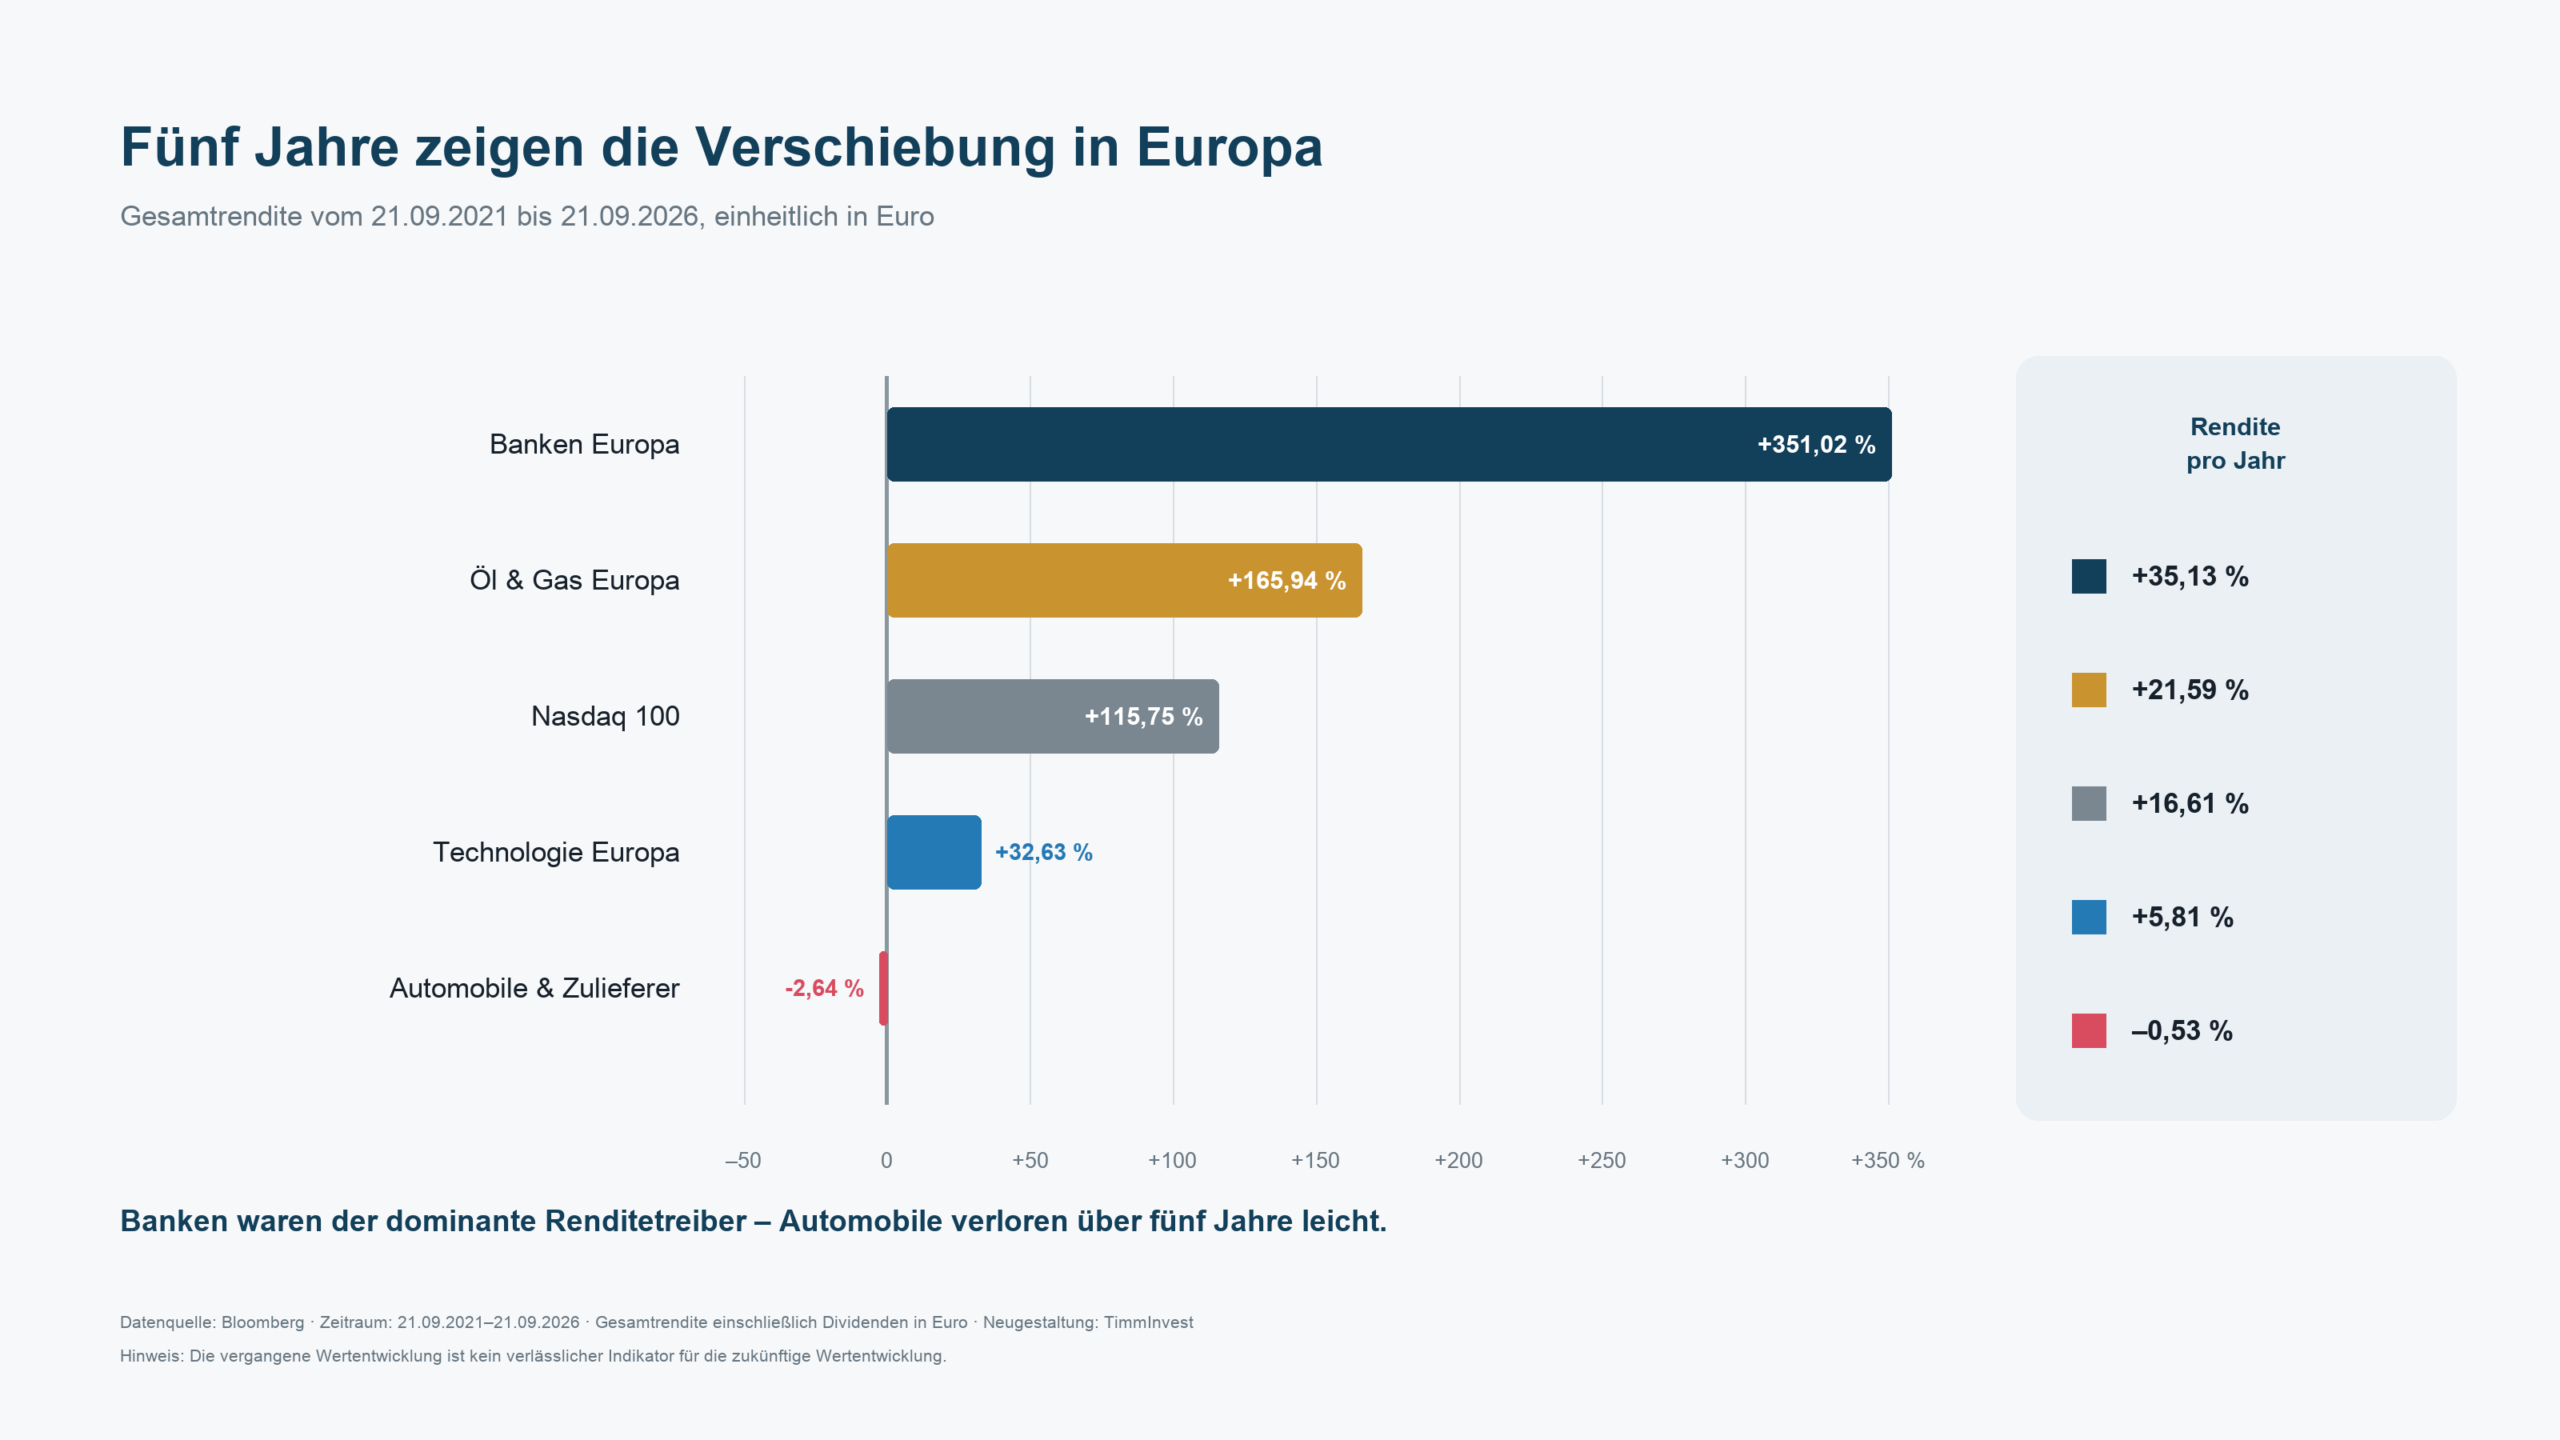
Europäische Branchen und Nasdaq 100: Gesamtrendite über fünf Jahre, in Euro
Quelle: Bloomberg, Zeitraum: 21. September 2021 bis 21. September 2026
Gerade deshalb ist es wichtig, kurzfristige Entwicklungen nicht isoliert zu betrachten und neben dem laufenden Jahr immer auch längere Zeiträume einzubeziehen.
Europas Börse bietet mehr als bekannte Problembranchen
Die europäische Automobilindustrie steht zweifellos vor großen Herausforderungen. Daraus lässt sich jedoch nicht ableiten, dass europäische Aktien insgesamt unattraktiv sind. An der Börse haben Banken, Energieunternehmen und Technologieanbieter längst ein deutlich größeres Gewicht.
Welche dieser Branchen künftig die besten Ergebnisse erzielen wird, weiß niemand. Darum geht es bei dieser Betrachtung auch nicht. Entscheidend ist ein anderer Punkt: Europas Aktienmarkt ist breiter, vielfältiger und anders zusammengesetzt, als viele Anleger vermuten.
Wer Europa ausschließlich durch die Brille der Automobilindustrie betrachtet, übersieht einen großen Teil dessen, was den europäischen Aktienmarkt heute tatsächlich bewegt.
Ich wünsche Ihnen eine erfolgreiche Restwoche.
Thomas Timmermann
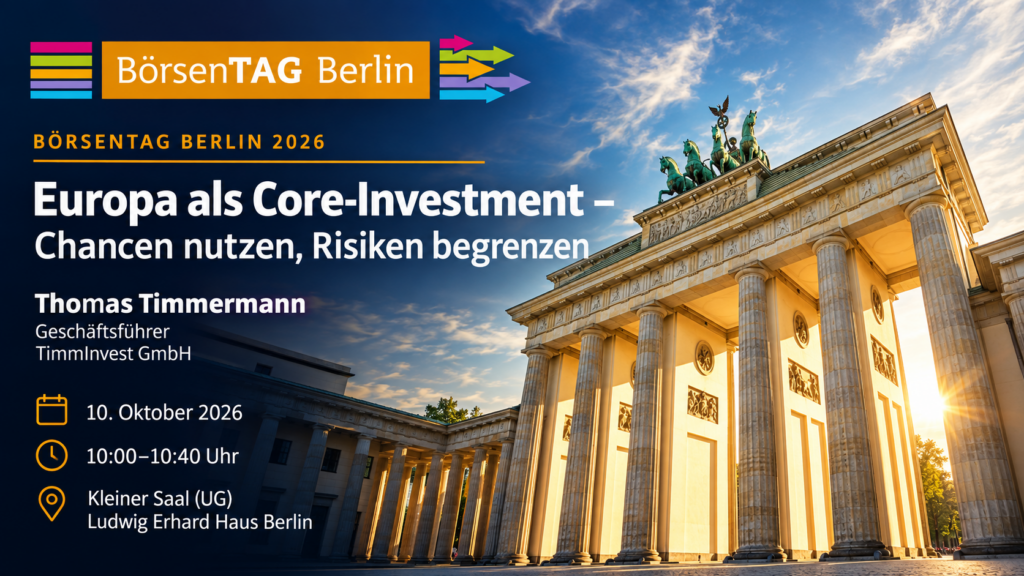
Am 10. Oktober 2026 freue ich mich auf den Börsentag Berlin im Ludwig Erhard Haus.
Von 10:00 bis 10:40 Uhr spreche ich im Kleinen Saal (UG) unter dem Titel „Europa als Core-Investment – Chancen nutzen, Risiken begrenzen“ darüber, warum europäische Aktien einen festen Platz im Kern eines langfristigen Portfolios verdienen.
Hohe Energiepreise, steigende Zinsen und neue Inflationsrisiken sorgen derzeit für größere Schwankungen. Gleichzeitig stützen robuste Unternehmensgewinne, KI-Investitionen und die zunehmende Investitionstätigkeit in Europa die Märkte.
In meinem Vortrag zeige ich, wie sich Europa in einen Core-Satellite-Ansatz integrieren lässt, welche Rolle ein konsequentes Risikomanagement spielt und wie wir diese Prinzipien im TimmInvest Europa Plus Fonds umsetzen.
TimmInvest Europa Plus Fonds (alle Anteilklassen)
Stand: 22. September 2026, 10:27 Uhr
Fondsvolumen: 17.125.031 € zum 18. September 2026
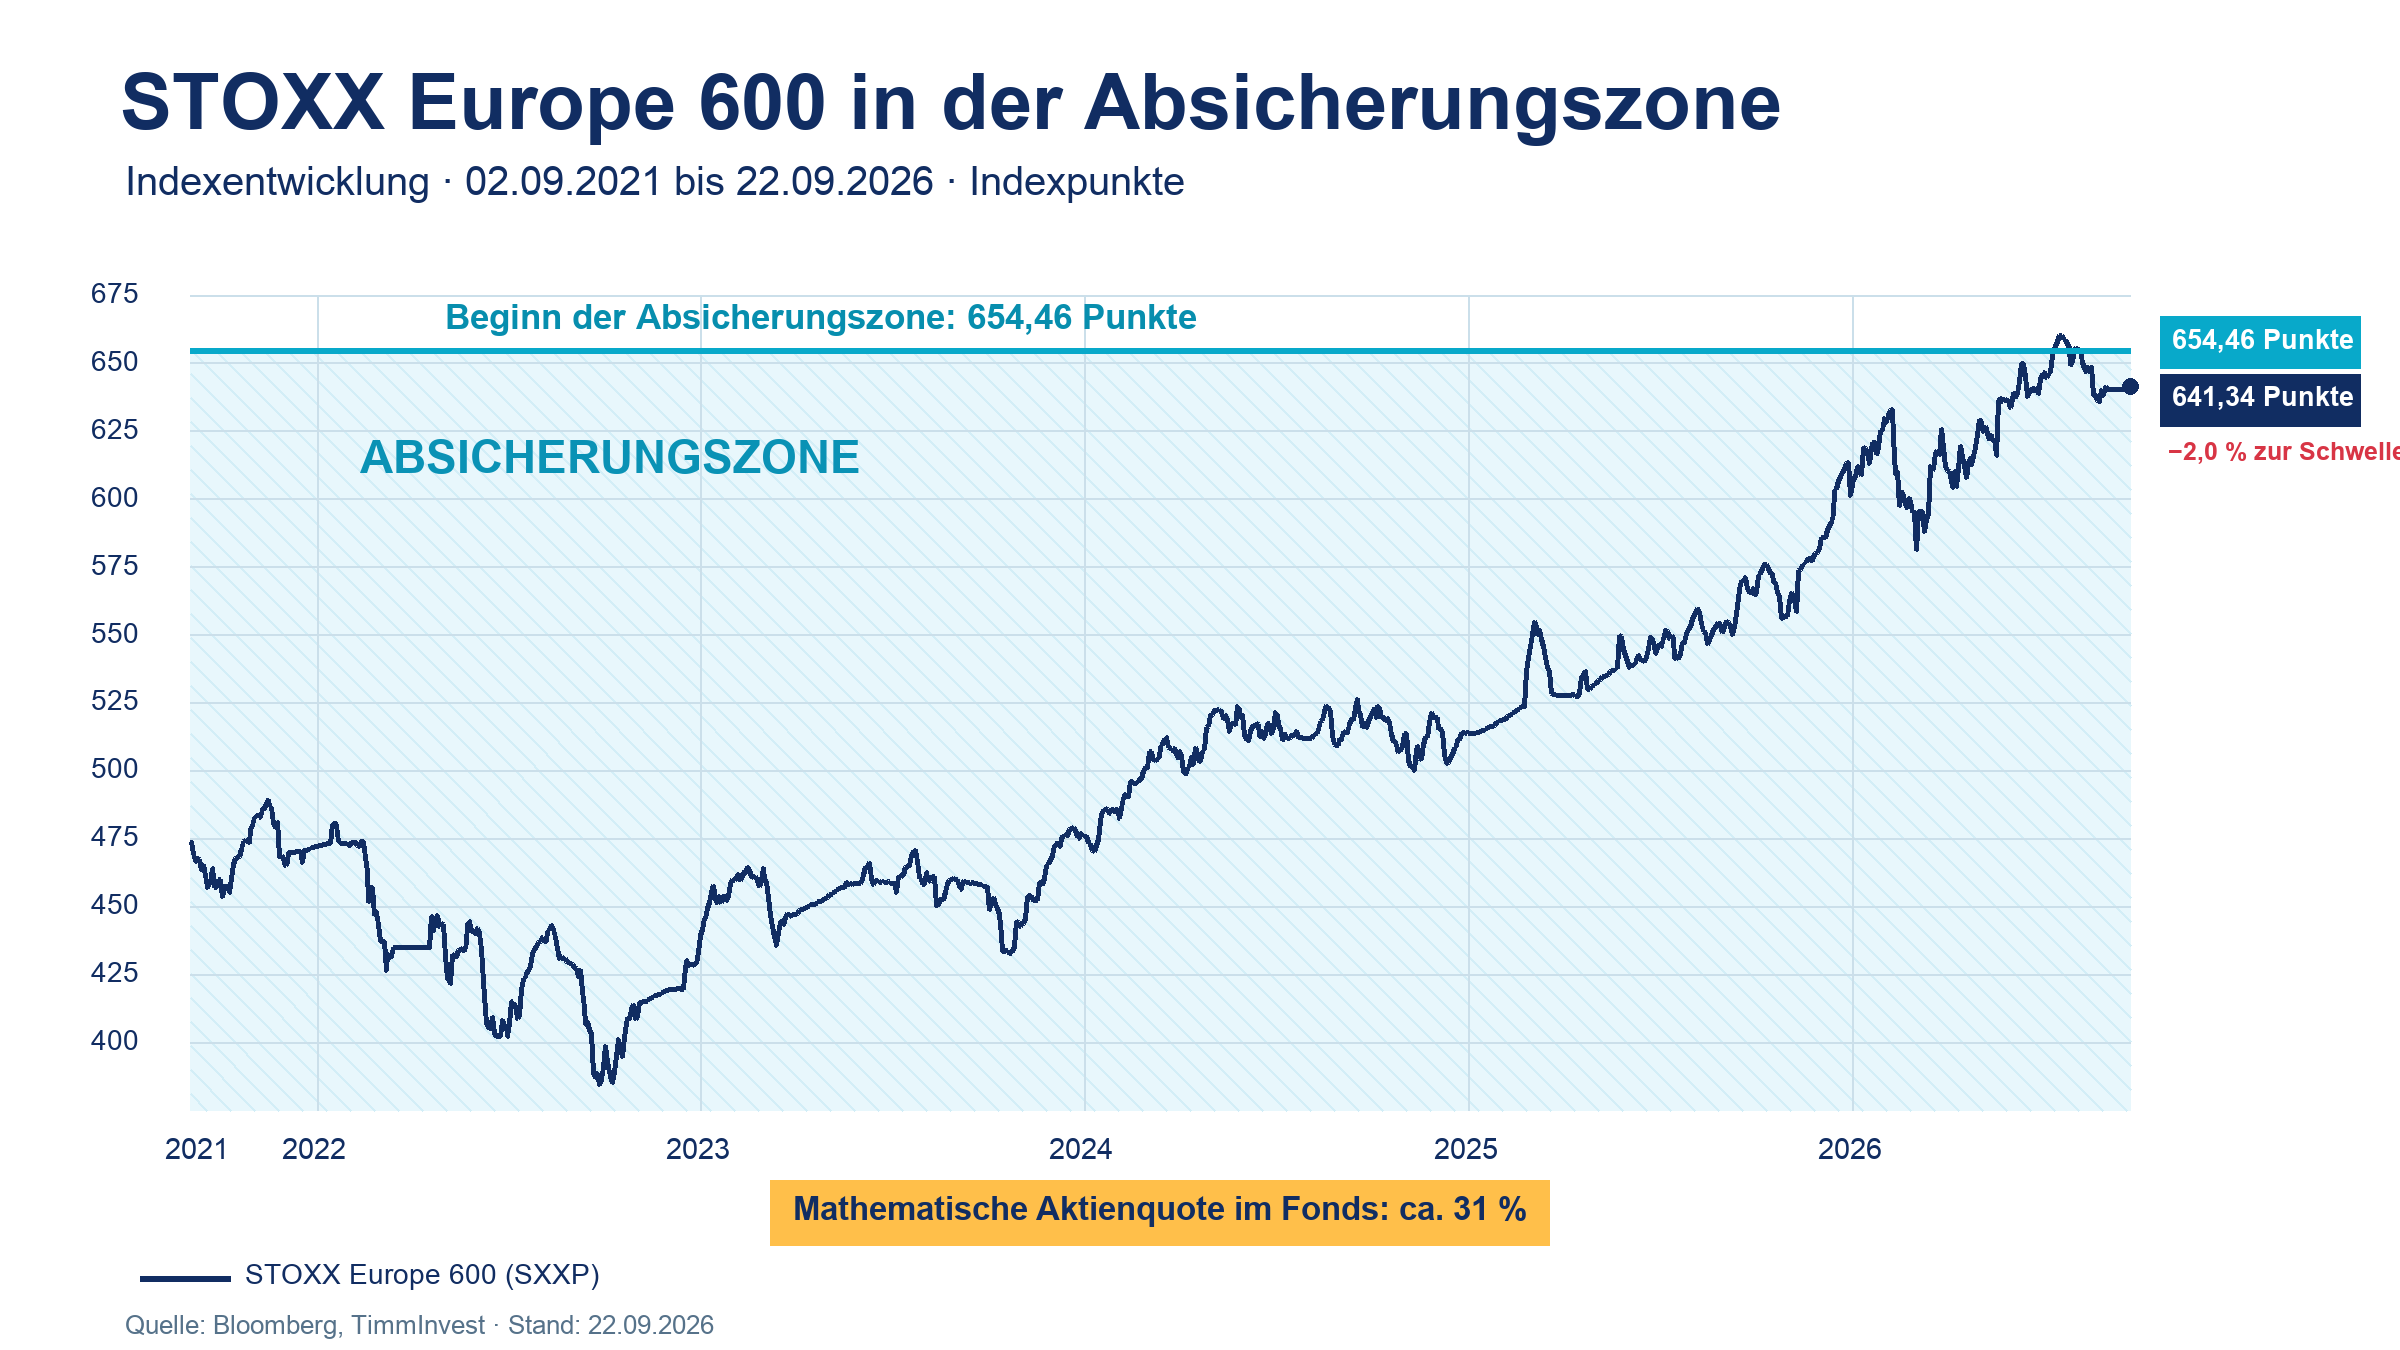
Der Beginn der Absicherungszone liegt bei 654,46 Punkten. Der STOXX Europe 600 notierte am 22. September 2026 bei 641,34 Punkten und damit rund 2,0 Prozent unter dieser Schwelle. Mit dem Rückgang des Index hat sich die Wirkung der Put-Positionen erhöht. Innerhalb der Absicherungszone strebt das Fondsmanagement an, auch in seitwärts tendierenden Märkten Erträge zu erzielen. Die mathematische Aktienquote einschließlich der Derivatepositionen lag zu diesem Zeitpunkt bei rund 31 Prozent.
Fonds- und Risikoparameter
- Aktienbestand vor Berücksichtigung der Derivatepositionen: ca. 92,98 %
- Mathematische Aktienquote einschließlich Derivatepositionen: ca. 31,00 %
Zur Einordnung: 100 % entsprechen einem vollständigen Aktienmarktengagement, 0 % keinem Aktienmarktengagement. - VaR-Auslastung: 42,53 % Quelle: Universal Investment
- Volatilität über 360 Tage: Fonds 5,11 %, Quelle: Bloomberg
Hinweis zur Absicherungsstrategie
Die aktive Absicherungsstrategie zielt darauf ab, stärkere Kursverluste des europäischen Aktienmarktes abzufedern und die Schwankungsbreite des Fonds zu reduzieren. Umfang und Wirkung der Absicherung hängen unter anderem vom jeweiligen Marktniveau, den eingesetzten Optionen sowie von der Zusammensetzung des Fondsportfolios ab. Die Absicherungsstrategie stellt keine Kapitalgarantie dar und kann Verluste nicht in jeder Marktsituation vollständig verhindern. Der Einsatz und die fortlaufende Anpassung der Optionen verursachen Kosten und können die Beteiligung an steigenden Märkten zeitweise reduzieren. Ausführliche Informationen zu den Chancen und Risiken des Fonds enthalten das Basisinformationsblatt und der Verkaufsprospekt von Universal Investment.
Hinweis zur steuerlichen Behandlung
Der TimmInvest Europa Plus Fonds ist steuerlich als Aktienfonds klassifiziert. Für Privatanleger, die ihre Anteile im Privatvermögen halten, sind nach derzeitiger Rechtslage grundsätzlich 30 Prozent der Erträge von der Besteuerung freigestellt. Die konkrete steuerliche Behandlung hängt von den persönlichen Verhältnissen des jeweiligen Anlegers ab und kann sich durch gesetzliche Änderungen verändern. Die vorstehenden Angaben dienen ausschließlich der allgemeinen Information und stellen keine steuerliche Beratung dar. Bei steuerlichen Fragen wenden Sie sich bitte an einen Steuerberater.
Monatliche Fondspräsentation
Hier geht es zur aktuellen Präsentation der beiden Anteilklassen des TimmInvest Europa Plus Fonds:
Monatspräsentation September 2026
Weitere Informationen
In unserem Fragen-&-Antworten-Katalog (FAQ) finden Sie Informationen zum TimmInvest Europa Plus Fonds – unter anderem zur Investmentstrategie, zum Risikomanagement, zu Kosten, Steuern, Ausschüttungen sowie zur mathematischen Aktienquote.
Weiterführende Informationen, aktuelle Fondsdaten und die rechtlich maßgeblichen Dokumente finden Sie außerdem auf den nachfolgend verlinkten Seiten von Universal Investment.
Bei allgemeinen Fragen zum Fonds oder zur dargestellten Investmentstrategie können Sie mich per E-Mail erreichen:
Thomas Timmermann thomas.timmermann@timminvest.com
TimmInvest Europa Plus Fonds AK P (Anteilklasse P)
WKN: A2QCXX ISIN: DE000A2QCXX0
Verwaltungsgebühr: 1,00 % p. a.
Ausgabeaufschlag: 0 %
Bisherige Ausschüttungen der AK P je Anteil: 05.12.2025: 4,50 € · 16.12.2024: 3,50 € · 15.12.2023: 3,50 € · 15.12.2022: 3,00 € · 15.12.2021: 4,00 €
Quelle: Universal Investment. Frühere Ausschüttungen sind kein verlässlicher Indikator für zukünftige Ausschüttungen.
TimmInvest Europa Plus Fonds AK I (Anteilklasse I)
WKN: A3DQ2V ISIN: DE000A3DQ2V1
Strategie: Identisch mit der Anteilklasse P – gleiches Portfolio, gleiche Absicherungsstrategie.
Verwaltungsgebühr: 0,50 % p. a.
Ausgabeaufschlag: 0 %
Ertragsverwendung: thesaurierend – die Erträge verbleiben im Fonds.
Mindestanlagesumme: 10.000 €
Die Anteilklasse I steht institutionellen Investoren und Privatanlegern gleichermaßen offen. Für spätere Zukäufe gilt keine Mindestanlage.