
Die US-Börsen markieren neue Höchststände. Das verhindert vorerst, dass die Sorgen um Frankreichs Staatsschulden Europas Aktienmärkte noch stärker unter Druck setzen.
Doch die amerikanische Rally hängt zunehmend an wenigen großen Technologiewerten. Je stärker sich die Kursgewinne auf einzelne Unternehmen konzentrieren, desto größer wird das Risiko.
Und wer will auf diesem Niveau noch massiv in US-Technologieaktien investieren?
Neben den hohen Bewertungen bleiben die Midterm-Wahlen, die amerikanische Staatsverschuldung, hartnäckige Inflationsrisiken und der enorme Kapitalbedarf der KI-Industrie wichtige Belastungsfaktoren. Rechenzentren, Chips und Energieinfrastruktur verschlingen immer mehr Kapital – und treiben den Wettbewerb um Finanzierung weiter an.
Die Anleihemärkte senden Warnsignale
Die Rendite 30-jähriger US-Staatsanleihen liegt inzwischen bei rund 5,64 Prozent. Frankreich muss für 30 Jahre etwa 5,31 Prozent zahlen, Deutschland rund 3,85 Prozent.
Der französische Renditeaufschlag gegenüber Deutschland beträgt damit fast 1,5 Prozentpunkte. Ein deutliches Misstrauensvotum gegenüber der französischen Finanzpolitik.
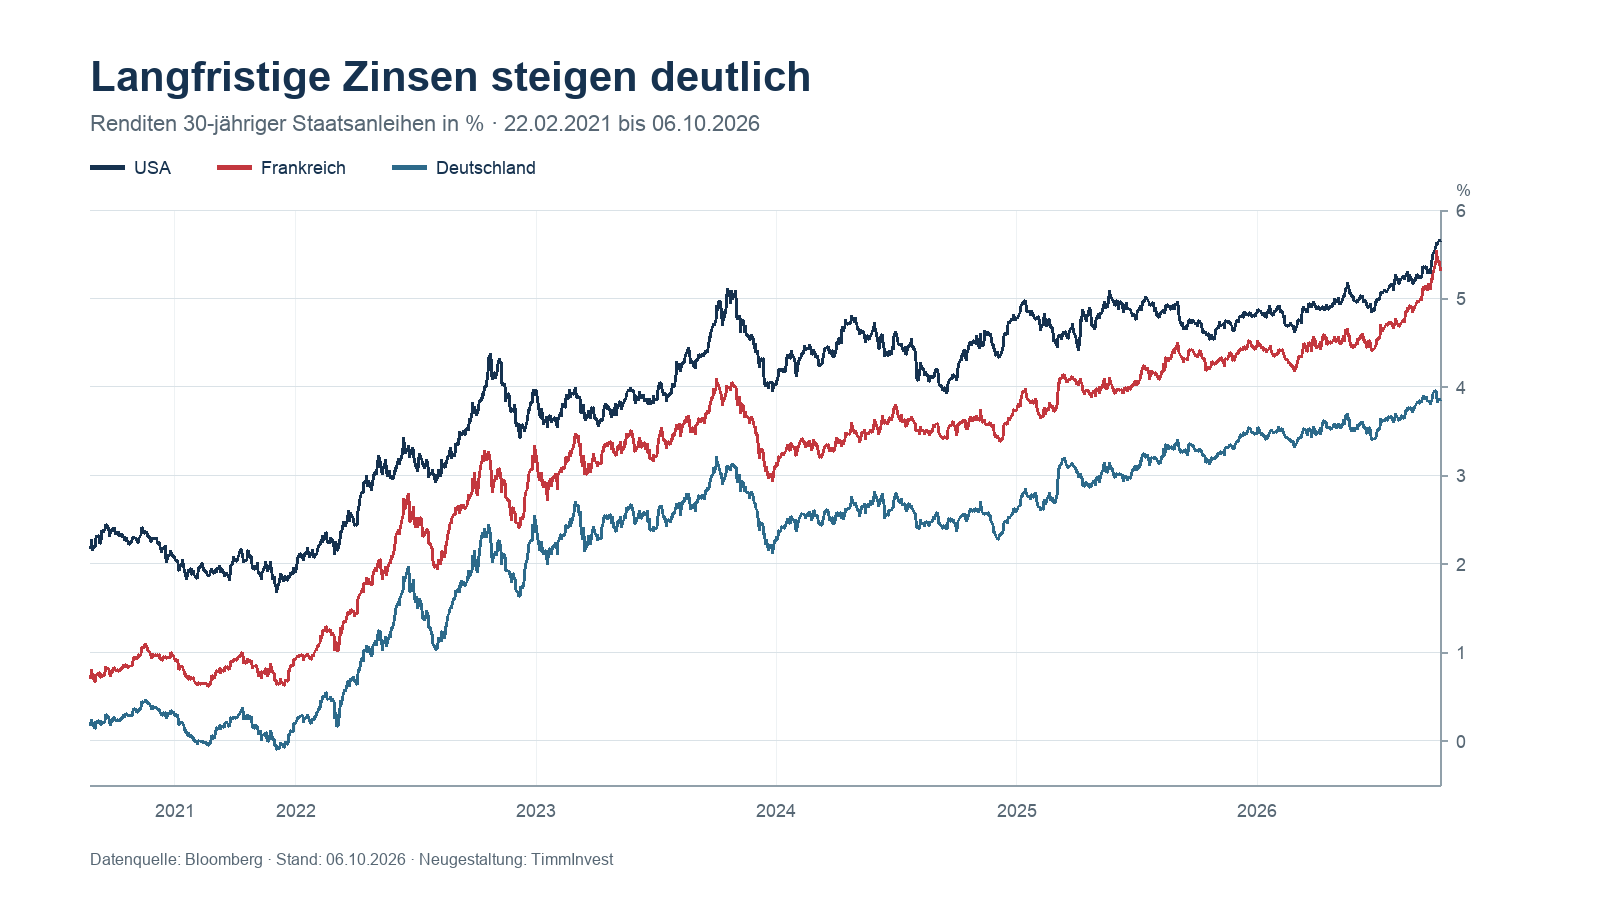
Renditen 30-jähriger Staatsanleihen in den USA, Frankreich und Deutschland.
Frankreichs Schuldenquote ist im ersten Quartal 2026 auf 117,6 Prozent der Wirtschaftsleistung gestiegen. Innerhalb eines Jahres nahm sie um vier Prozentpunkte zu.
Gleichzeitig müssen immer mehr niedrig verzinste Altschulden durch deutlich teurere neue Anleihen ersetzt werden. Steigende Zinsausgaben führen zu höheren Defiziten, die wiederum durch neue Schulden finanziert werden müssen. Genau dieser Kreislauf beginnt die Märkte zu beschäftigen.
Doch Frankreichs Problem ist längst nicht mehr nur finanzieller Natur. Die Auseinandersetzung um den Sparkurs trifft auf ein zunehmend aufgeheiztes gesellschaftliches Klima. Mehr als 250.000 Menschen gingen landesweit für eine bessere Finanzierung der Schulen auf die Straße. Teilweise kam es zu gewaltsamen Ausschreitungen und zum Einsatz von Tränengas.
Damit zeigt sich, wie schwierig eine Sanierung der Staatsfinanzen tatsächlich wäre. Jede Kürzung droht neue Proteste auszulösen. Jeder politische Rückzug verschärft dagegen das Schuldenproblem.
Ausgerechnet Marine Le Pen versucht nun, sich als Garantin solider Staatsfinanzen zu positionieren. Sie will das Defizit bereits 2027 auf 3,7 Prozent und bis 2032 auf 2,2 Prozent der Wirtschaftsleistung senken. Dafür stellt sie über mehrere Jahre Kürzungen der öffentlichen Ausgaben von insgesamt 140 Milliarden Euro in Aussicht.
Ob diese Rechnung aufgeht, ist allerdings offen. Neben den Einsparungen enthält ihr Programm umfangreiche Steuersenkungen und zusätzliche Ausgaben. Gleichzeitig fordert Le Pen die EZB auf, mit einem Eingreifen am Anleihemarkt die Finanzierungskosten Frankreichs zu senken.
Für die Kapitalmärkte ist das ein widersprüchliches Signal: Der angekündigte Sparkurs soll Vertrauen schaffen, seine politische Durchsetzbarkeit und Finanzierung bleiben jedoch fraglich. Der französische Risikoaufschlag ist deshalb nicht nur Ausdruck eines angespannten Haushalts. Er ist zunehmend auch eine Prämie für soziale und politische Unsicherheit.
Die Nervosität reicht allerdings weit über Frankreich hinaus. Auch die USA müssen wegen ihrer hohen Staatsverschuldung, der Inflationsrisiken und des enormen Kapitalbedarfs der KI-Industrie höhere langfristige Zinsen verkraften.
Während an den Aktienmärkten weiter gefeiert wird, ziehen am Anleihemarkt dunklere Wolken auf.
Der Euro verliert an Stärke
Die wachsende Unsicherheit hinterlässt auch am Devisenmarkt Spuren. Der Euro ist gegenüber dem US-Dollar auf rund 1,13 gefallen.
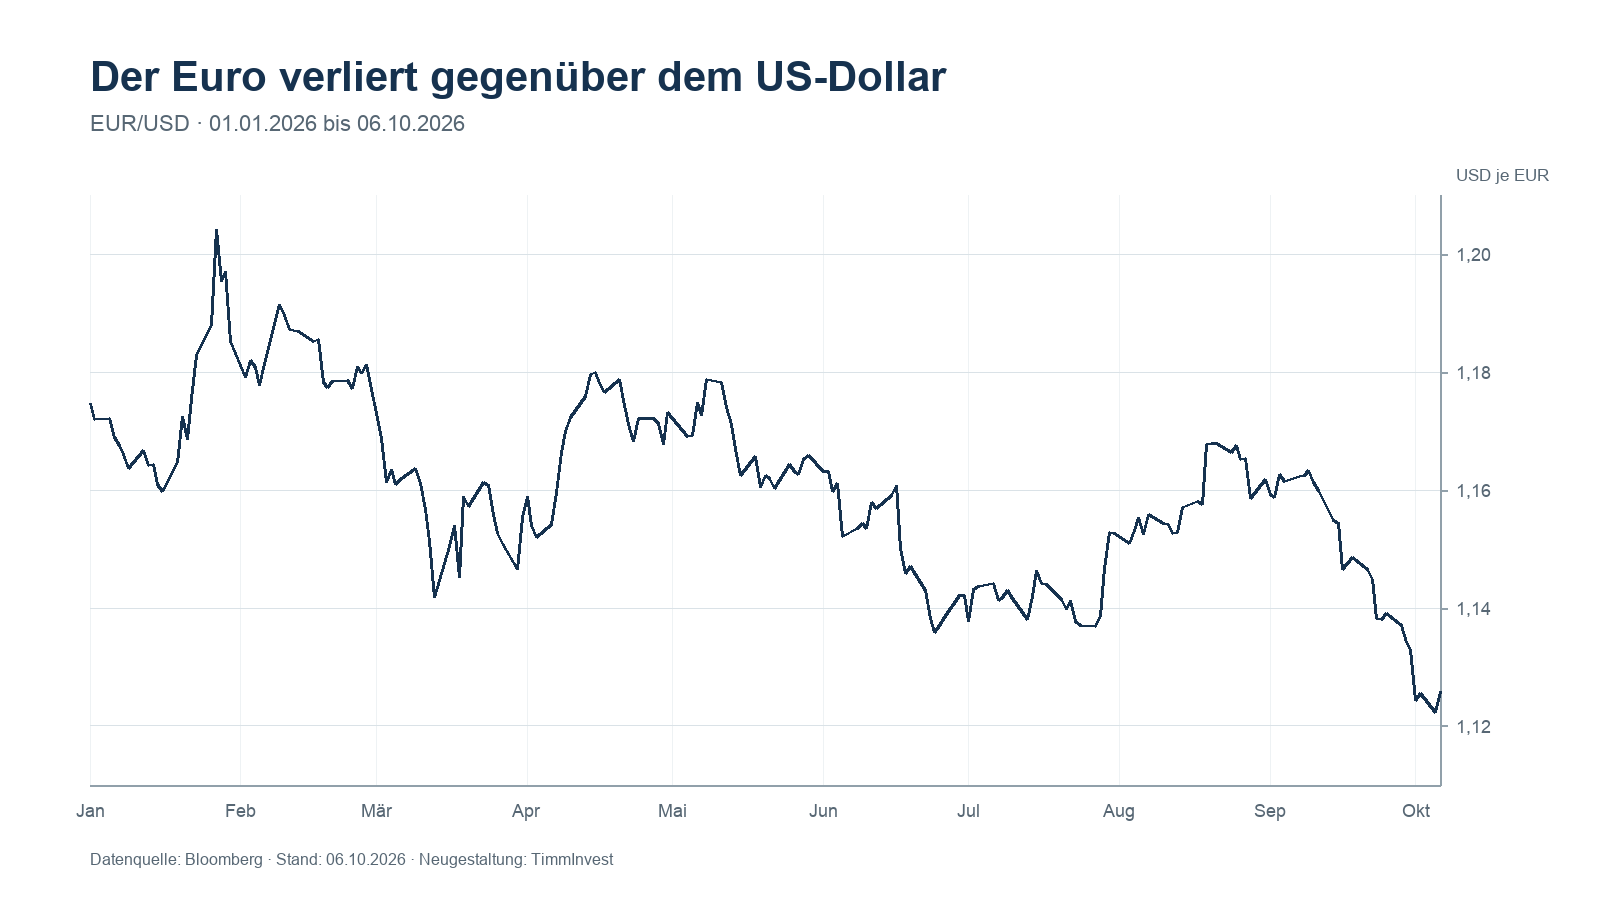
Euro gegenüber dem US-Dollar seit Jahresbeginn 2026.
Ein schwächerer Euro ist zunächst keine Katastrophe. Europas Exporteure können davon sogar profitieren. Gleichzeitig verteuern sich jedoch Energie, Rohstoffe und andere Importe. Damit steigt das Risiko, dass die Inflation länger hoch bleibt.
Die EZB hat den Einlagenzins im September bereits auf 2,50 Prozent angehoben. Gleichzeitig werden fällige Anleihen aus den bestehenden Ankaufprogrammen nicht mehr ersetzt. Die Unterstützung durch die Notenbank nimmt ab.
Frankreich kann nicht darauf vertrauen, dass die EZB einen weiteren Anstieg seiner Finanzierungskosten automatisch stoppt. Die Notenbank darf schließlich nicht einfach die Schulden einzelner Mitgliedstaaten finanzieren.
Über das OMT-Programm könnte sie zwar französische Anleihen kaufen. Frankreich müsste dafür jedoch europäische Finanzhilfen beantragen und sich zu einem strengen Reformprogramm verpflichten. Das flexiblere TPI kommt ohne solche formellen Auflagen aus, darf aber nur bei ungerechtfertigten Marktverwerfungen eingesetzt werden. Frankreichs höhere Zinsen sind jedoch eine nachvollziehbare Reaktion auf steigende Schulden, hohe Defizite und politische Unsicherheit. Die Hürde für ein Eingreifen der EZB bleibt deshalb hoch.
Europa hat damit vorerst auch seinen Status als natürliche Diversifikation gegenüber den großen amerikanischen Technologiewerten verloren. Sollten diese korrigieren, dürften Europas Börsen kaum unbeeinflusst bleiben.
Der Aufwärtstrend steht auf dem Prüfstand
Der Euro Stoxx 50 notiert bei rund 6.272 Punkten und damit gut vier Prozent unter seinem bisherigen Höchststand von 6.551 Punkten.
Gleichzeitig bewegt sich der Index unmittelbar an seiner 100-Tage-Linie von rund 6.290 Punkten. Die 200-Tage-Linie verläuft bei etwa 6.087 Punkten und wurde bisher nicht ernsthaft getestet.
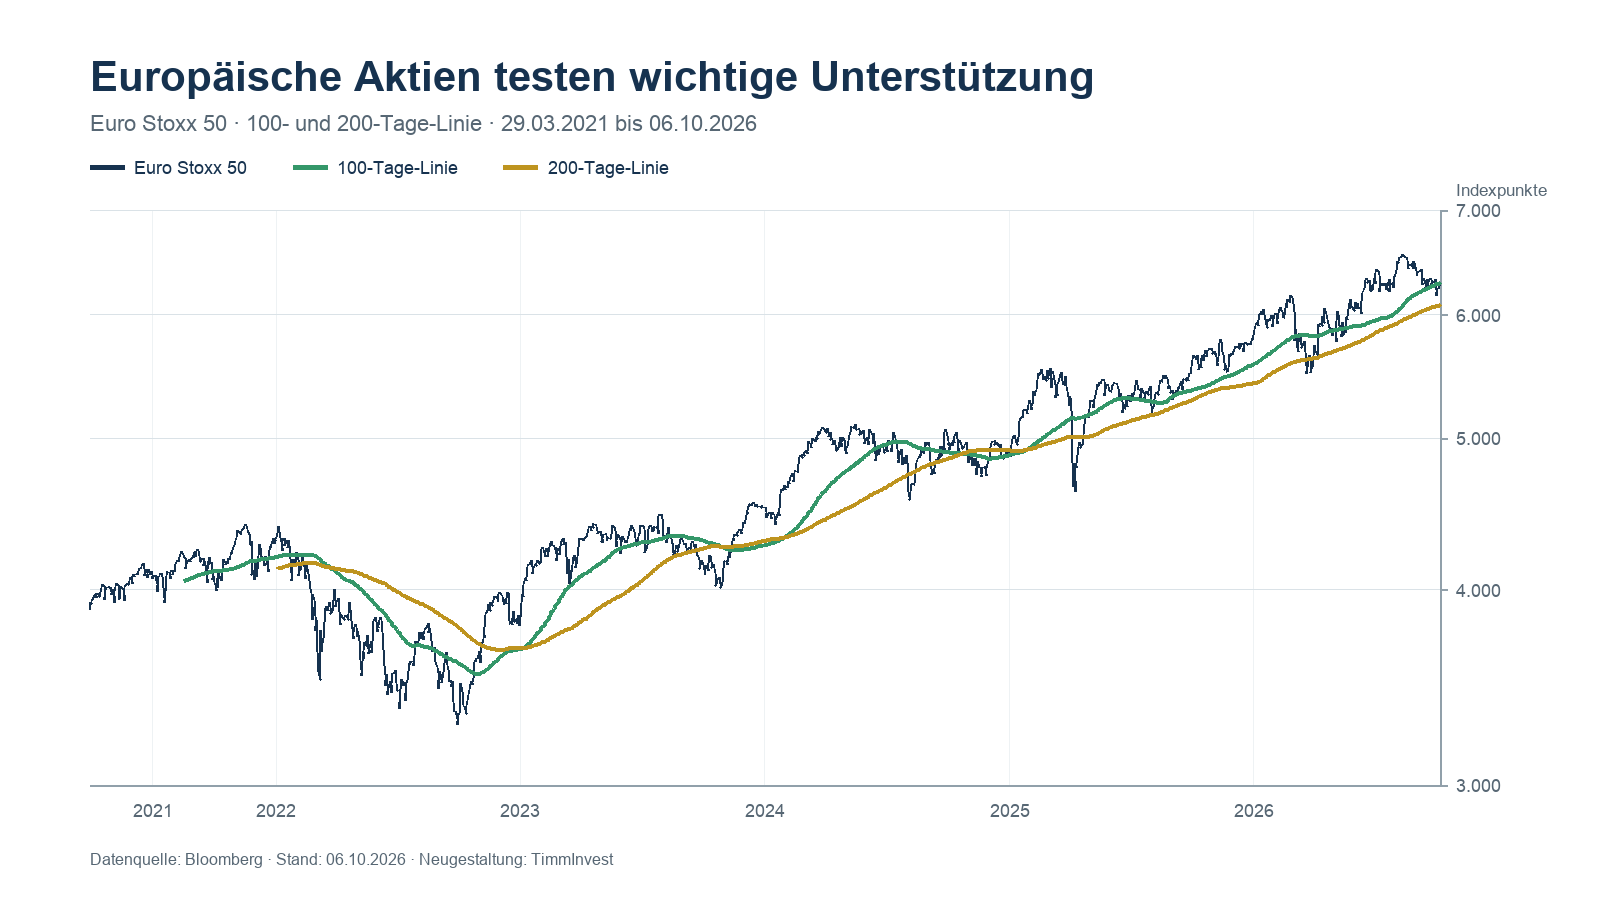
Euro Stoxx 50 mit 100- und 200-Tage-Linie.
Es gilt also, mit den europäischen Aktienmärkten zu arbeiten. Angesichts der Risiken ist eine starke Absicherung sinnvoll. Die bestehende Volatilität wird mit disziplinierten Strategien genutzt, um die Kosten der Absicherung zu kompensieren oder sogar überzukompensieren.
Ich wünsche Ihnen in dieser Woche ein gutes Taktieren durch den neuen Nebel in der Eurozone.
Thomas Timmermann
Am kommenden Samstag freue ich mich auf den Börsentag Berlin im Ludwig Erhard Haus – mit gleich drei Programmpunkten:
Von 10:00 bis 10:40 Uhr spreche ich im Kleinen Saal (UG) unter dem Titel „Europa als Core-Investment – Chancen nutzen, Risiken begrenzen“ über die Rolle europäischer Aktien in einem langfristigen Portfolio und die Bedeutung eines konsequenten Risikomanagements.
Gegen 11:30 Uhr folgt die Aufzeichnung eines neuen Podcasts mit dem Börsenradio.
Um 15:00 Uhr freue ich mich im Großen Atrium auf eine gemeinsame Podiumsdiskussion mit Robert Halver, Leiter Kapitalmarktanalyse der Baader Bank. Im Mittelpunkt stehen die enormen KI-Investitionen in den USA, Europas Rolle im internationalen Wettbewerb, die Bewertungsunterschiede zwischen europäischen und amerikanischen Aktien sowie die richtige Gewichtung Europas im Portfolio.
Ich freue mich auf interessante Gespräche und persönliche Begegnungen in Berlin.
TimmInvest Europa Plus Fonds (alle Anteilklassen)
Stand: 6. Oktober 2026, 17:50 Uhr
Der STOXX Europe 600 notiert bei 636,63 Punkten und damit rund 2,7 Prozent unter dem Beginn der Absicherungszone von 654,46 Punkten. Die Absicherung bleibt daher unverändert bestehen.
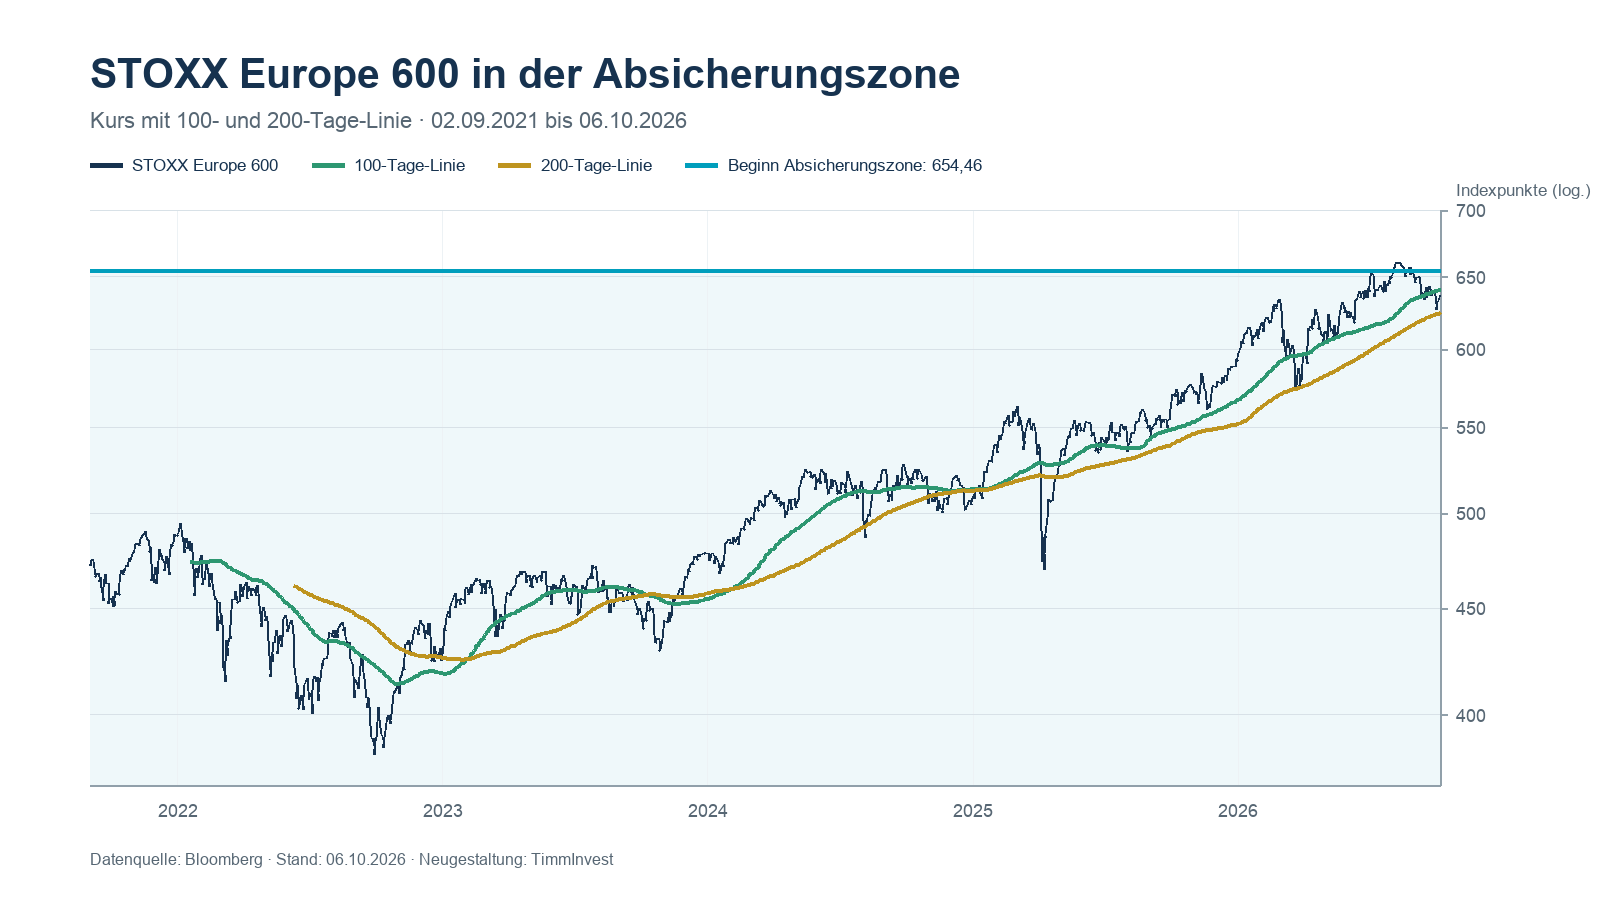
STOXX Europe 600 mit 100- und 200-Tage-Linie sowie dem Beginn der Absicherungszone bei 654,46 Punkten.
Fonds- und Risikoparameter
- Aktienbestand vor Berücksichtigung der Derivatepositionen: ca. 93,14 %
- Mathematische Aktienquote einschließlich Derivatepositionen: ca. 24 %
Zur Einordnung: 100 % entsprechen einem vollständigen Aktienmarktengagement, 0 % keinem Aktienmarktengagement. - VaR-Auslastung: 18,19 % (Quelle: Universal Investment)
- Volatilität über 360 Tage: Fonds 5,09 % (Quelle: Bloomberg)
Hinweis zur Absicherungsstrategie
Die Absicherung soll stärkere Kursverluste abfedern und die Schwankungen des Fonds reduzieren. Ihre Wirkung hängt unter anderem vom Marktniveau, den eingesetzten Optionen und der Zusammensetzung des Portfolios ab. Auch die vollständige Absicherung der zusätzlichen Futures-Positionen bedeutet keine Kapitalgarantie für den Fonds. Derivate können zusätzliche Risiken verursachen; ihre Kosten können die Rendite und die Beteiligung an steigenden Märkten begrenzen. Ausführliche Informationen enthalten das Basisinformationsblatt und der Verkaufsprospekt in den unten verlinkten Fondsunterlagen.
Hinweis zur steuerlichen Behandlung
Der TimmInvest Europa Plus Fonds ist steuerlich als Aktienfonds klassifiziert. Für Privatanleger, die ihre Anteile im Privatvermögen halten, sind nach derzeitiger Rechtslage grundsätzlich 30 Prozent der Erträge von der Besteuerung freigestellt. Die konkrete steuerliche Behandlung hängt von den persönlichen Verhältnissen des jeweiligen Anlegers ab und kann sich durch gesetzliche Änderungen verändern. Die vorstehenden Angaben dienen ausschließlich der allgemeinen Information und stellen keine steuerliche Beratung dar. Bei steuerlichen Fragen wenden Sie sich bitte an einen Steuerberater.
Monatliche Fondspräsentation
Hier geht es zur aktuellen Präsentation der beiden Anteilklassen des TimmInvest Europa Plus Fonds:
Monatspräsentation Oktober 2026
Weitere Informationen
In unserem Fragen-&-Antworten-Katalog (FAQ) finden Sie Informationen zum TimmInvest Europa Plus Fonds – unter anderem zur Investmentstrategie, zum Risikomanagement, zu Kosten, Steuern, Ausschüttungen sowie zur mathematischen Aktienquote.
Weiterführende Informationen, aktuelle Fondsdaten und die rechtlich maßgeblichen Dokumente finden Sie außerdem auf den nachfolgend verlinkten Seiten von Universal Investment.
Bei allgemeinen Fragen zum Fonds oder zur dargestellten Investmentstrategie können Sie mich per E-Mail erreichen:
Thomas Timmermann: thomas.timmermann@timminvest.com
TimmInvest Europa Plus Fonds AK P (Anteilklasse P)
WKN: A2QCXX ISIN: DE000A2QCXX0
Verwaltungsgebühr: 1,00 % p. a.
Ausgabeaufschlag: 0 %
Bisherige Ausschüttungen der AK P je Anteil: 05.12.2025: 4,50 € · 16.12.2024: 3,50 € · 15.12.2023: 3,50 € · 15.12.2022: 3,00 € · 15.12.2021: 4,00 €
Quelle: Universal Investment. Frühere Ausschüttungen sind kein verlässlicher Indikator für zukünftige Ausschüttungen.
TimmInvest Europa Plus Fonds AK I (Anteilklasse I)
WKN: A3DQ2V ISIN: DE000A3DQ2V1
Strategie: Identisch mit der Anteilklasse P – gleiches Portfolio, gleiche Absicherungsstrategie.
Verwaltungsgebühr: 0,50 % p. a.
Ausgabeaufschlag: 0 %
Ertragsverwendung: thesaurierend – die Erträge verbleiben im Fonds.
Mindestanlagesumme: 10.000 €
Die Anteilklasse I steht institutionellen Investoren und Privatanlegern gleichermaßen offen. Für spätere Zukäufe gilt keine Mindestanlage.